
2026년 9월 유가와 국채금리, 뉴욕증시가 한꺼번에 크게 움직여서 연결 고리를 정리해 봅니다.
유가 급등과 금리 인상의 충격
1. 주식시장은 기업이 앞으로 벌 돈을 현재 가치로 당겨 계산하며, 이때 적용하는 할인율은 미래의 100만원에 붙이는 할인 딱지처럼 금리가 오를수록 먼 미래의 이익을 더 작게 만듦.
2. 높은 국채금리는 미국 정부와 가계, 기업의 대출 비용을 높이고, 유가는 자동차 연료와 운송비를 거쳐 물가와 국채금리, 주식 할인율까지 흔듦.
3. 2026년 9월 10일 국제유가와 미국 국채금리가 급등하면서 물가와 연준의 금리 인하에 대한 우려가 커졌고, 뉴욕증시 3대 지수는 4거래일 연속 하락함.
4. 연준은 물가 안정과 고용을 위해 미국의 기준금리를 결정하는 중앙은행 역할을 함.
5. 유가가 금리를 밀어 올린 것임.
6. 9월 16일 연준은 기준금리 목표 범위를 0.25%포인트 올려 3.75~4%로 결정했으며, 높은 인플레이션을 목표치 2%로 더 빨리 돌려놓는 데 도움이 된다고 밝힘.
7. 같은 날 금리 상승이라는 악재와 AI·반도체 기업의 실적 기대가 맞붙어 나스닥은 거의 보합에 머물렀으며, 먼 미래의 이익을 보고 사는 성장주는 할인율이 높아질수록 현재 가치가 더 많이 깎이는 구조임.
8. 여기서 문제가 보임.
공급 우려 완화와 유가 하락 전환
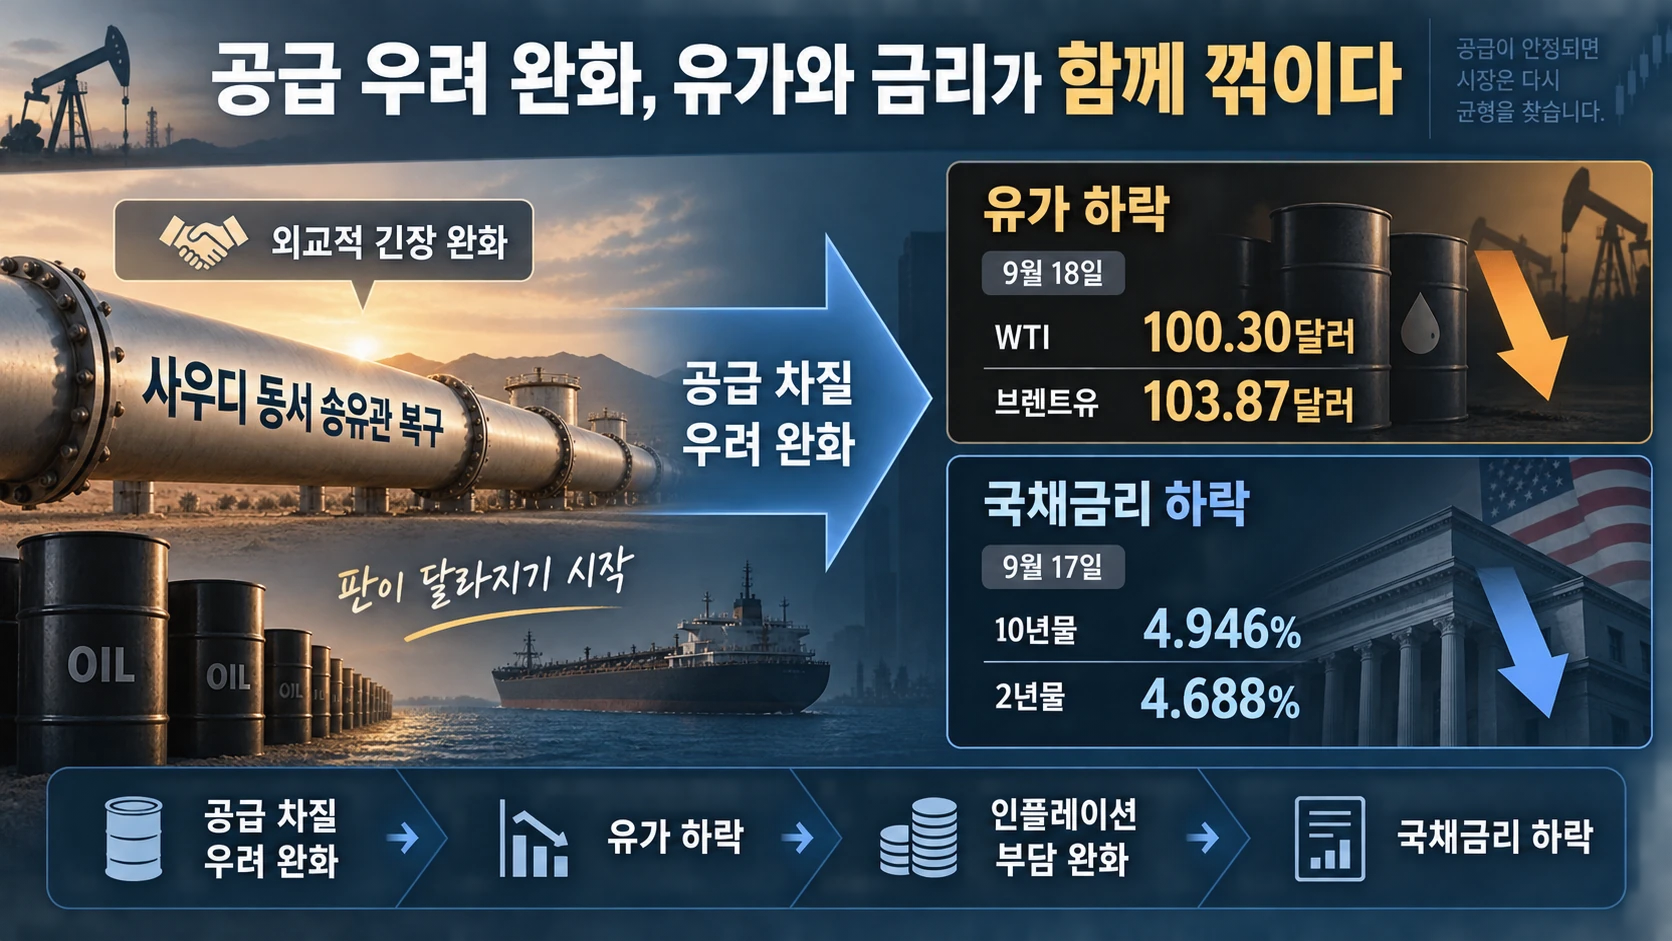
9. 9월 17일 국제유가가 1주일 만의 최저 수준으로 내려가자 인플레이션 우려가 누그러졌고, 미국 10년물 국채금리는 5.7bp 내린 4.946%, 2년물 금리는 3.8bp 하락한 4.688%로 마감함.
10. bp는 금리의 작은 움직임을 표시하는 단위로, 1bp가 0.01%포인트임.
11. 방향이 뒤집히기 시작함.
12. 9월 18일 WTI 선물은 1.61달러(약 2,200원) 내린 배럴당 100.30달러(약 13만6,000원)로 사흘째 하락했고, 브렌트유는 0.95달러(약 1,300원) 내린 배럴당 103.87달러(약 14만1,000원)로 마감함.
13. 사우디아라비아가 공격으로 손상된 동서 송유관의 수송 능력을 빠르게 복구하려 했고, 중국도 사우디아라비아의 요청을 받아 이란 측에 석유 시설 공격 제한을 요청했다는 소식이 전해지면서 공급 차질과 긴장에 대한 우려가 완화됨.
14. 판이 달라지기 시작함.
유가 급락이 만든 나스닥 신고가
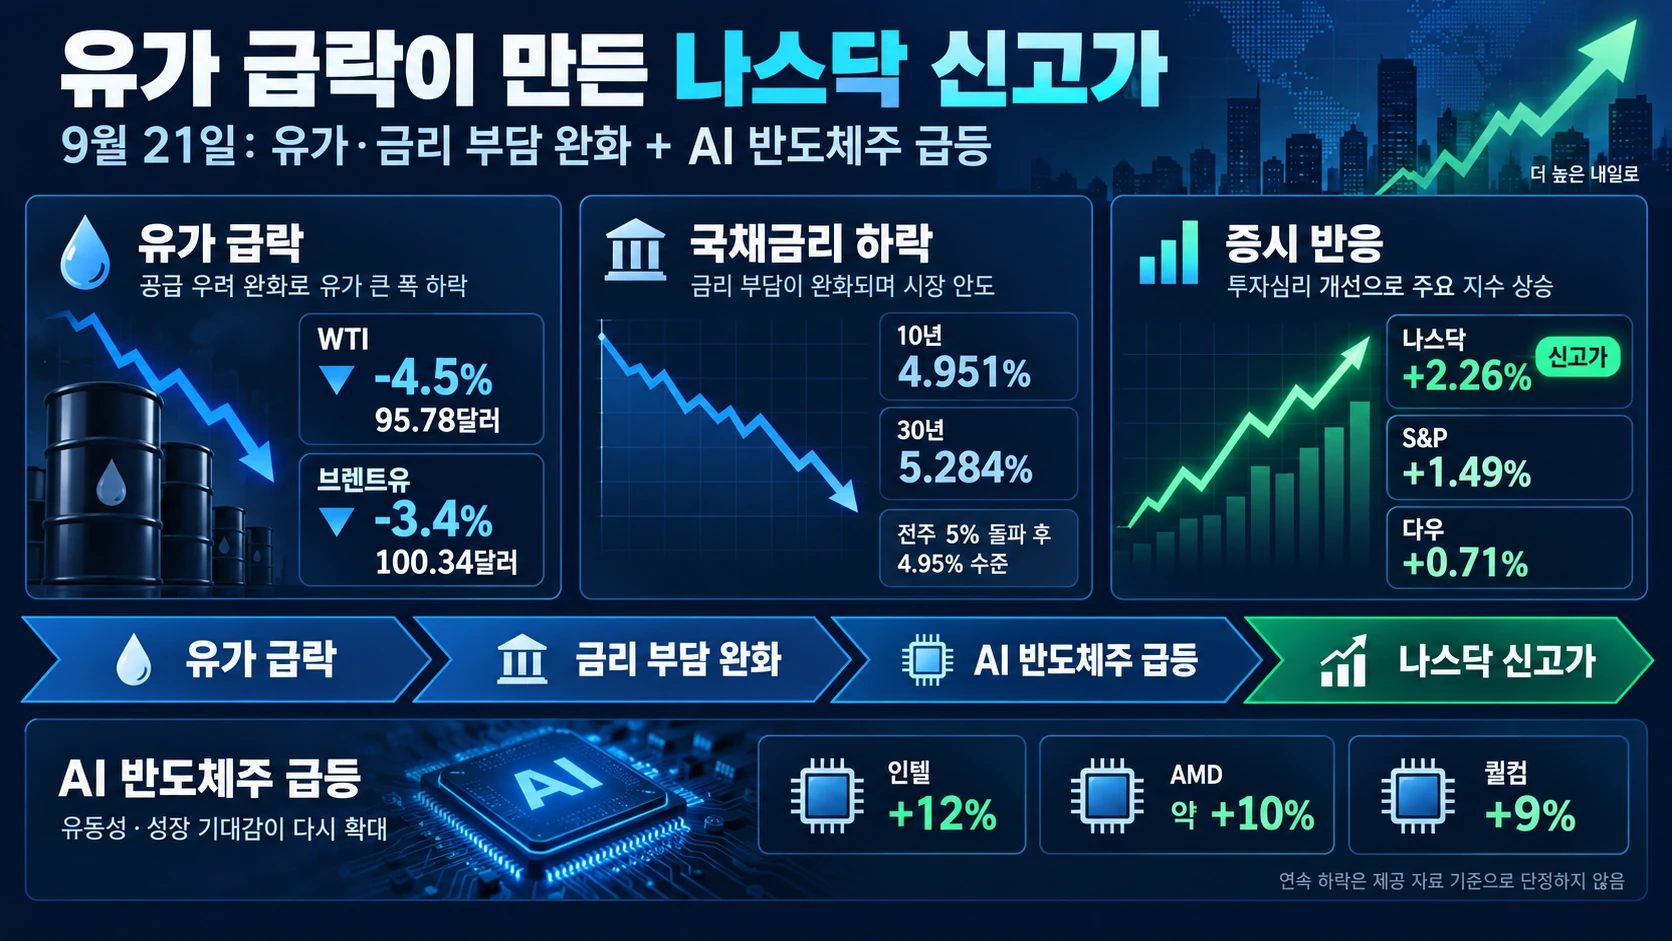
15. 9월 21일 미국 원유 가격은 4.5% 급락한 배럴당 95.78달러(약 13만원)를 기록했고, 브렌트유도 3.4% 내린 배럴당 100.34달러(약 13만6,000원)로 하락함.
16. 다만 제공된 자료로 직접 확인되는 연속 하락 기록은 9월 18일의 사흘째까지라서 4일째 하락으로 단정하기는 어려움.
17. 유가 하락과 함께 미국 10년물 국채금리는 4bp 넘게 내려 4.951%, 30년물 금리는 5.284%로 하락함.
18. 10년물 금리는 전주 5%를 넘어섰다가 4.95% 수준으로 돌아오면서 채권시장이 주식시장에 주던 압력이 낮아짐.
19. 이날 S&P 500은 1.49% 오른 7,764.70, 다우존스 산업평균지수는 0.71% 상승한 52,048.83으로 마감함.
20. 나스닥은 2.26% 급등한 27,122.09로 사상 최고 종가를 기록함.
21. AI 관련주 가운데 인텔은 12%, AMD는 약 10%, 퀄컴은 9% 넘게 오르며 지수 상승을 이끎.
22. 유가와 금리 하락이 바닥을 들어 올리고 AI 관련주가 지붕을 밀어 올린 하루였음.
유가 하락 원인에 따른 증시 반응
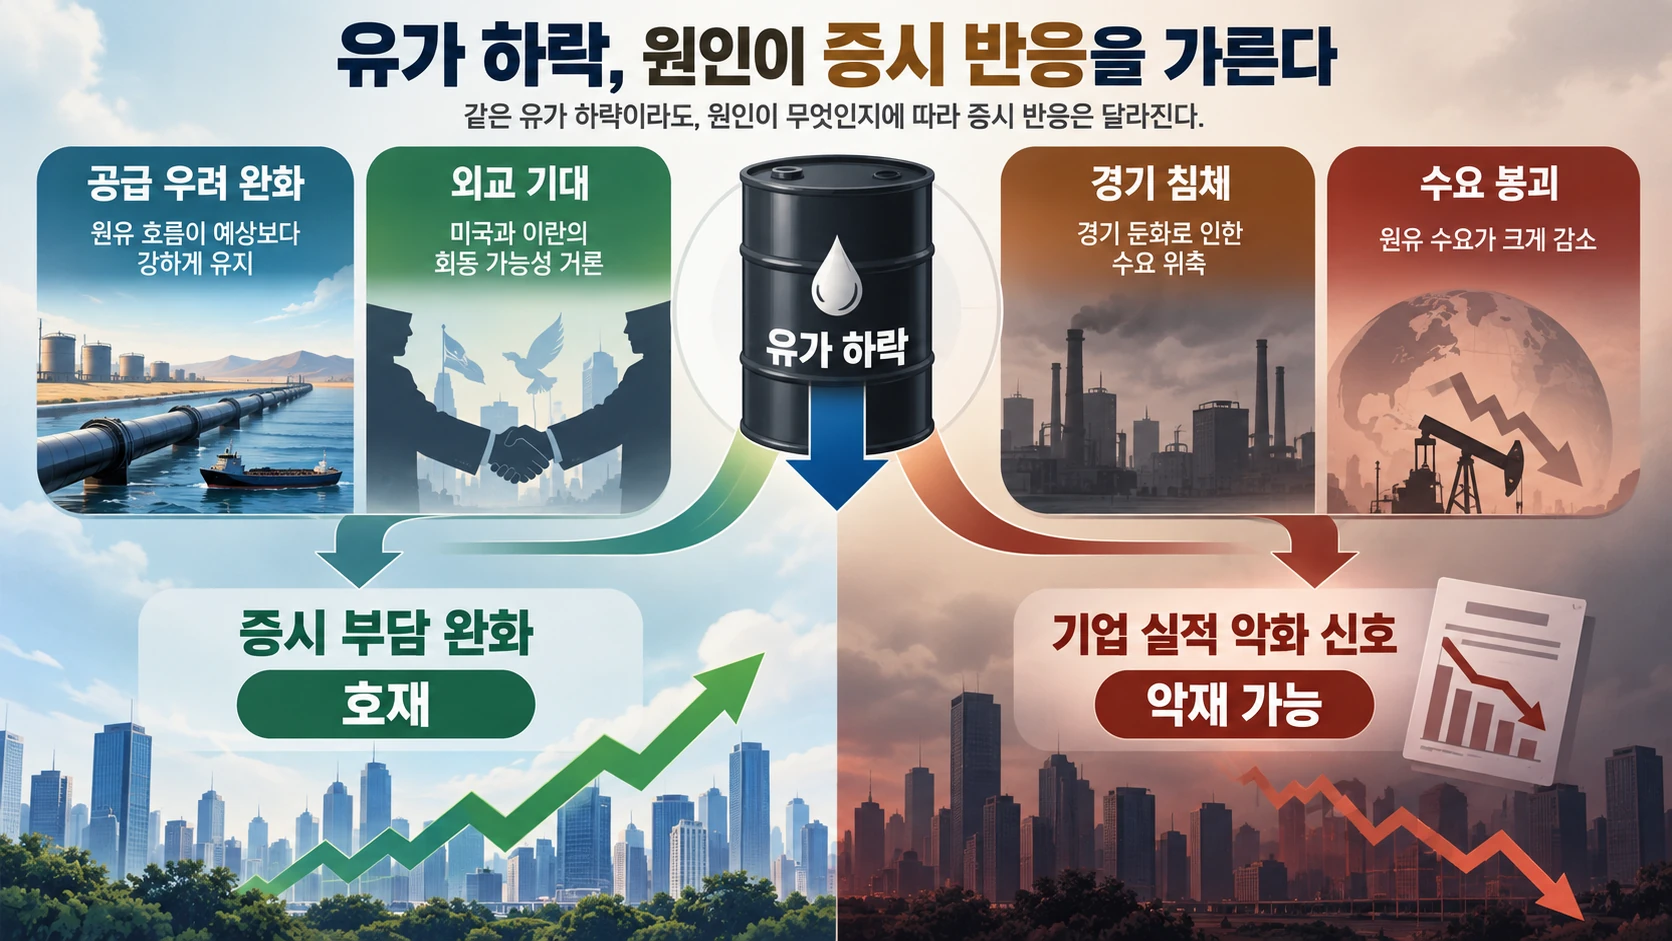
23. 이번 유가 하락이 증시에 호재가 된 핵심은 경기 수요 붕괴보다 공급 차질 우려 완화와 외교 기대에 무게가 실렸기 때문임.
24. 미국과 이란의 회동 가능성이 거론됐고, 중동의 원유 흐름도 사우디 동서 송유관 차질에도 예상보다 강하게 유지된다는 평가가 나옴.
25. 반대로 유가 하락이 경기 침체와 수요 붕괴 때문이라면 기업 실적 악화 신호가 되므로 같은 가격 하락도 증시 반응이 달라질 수 있음.
유가·물가·할인율의 점검 지표
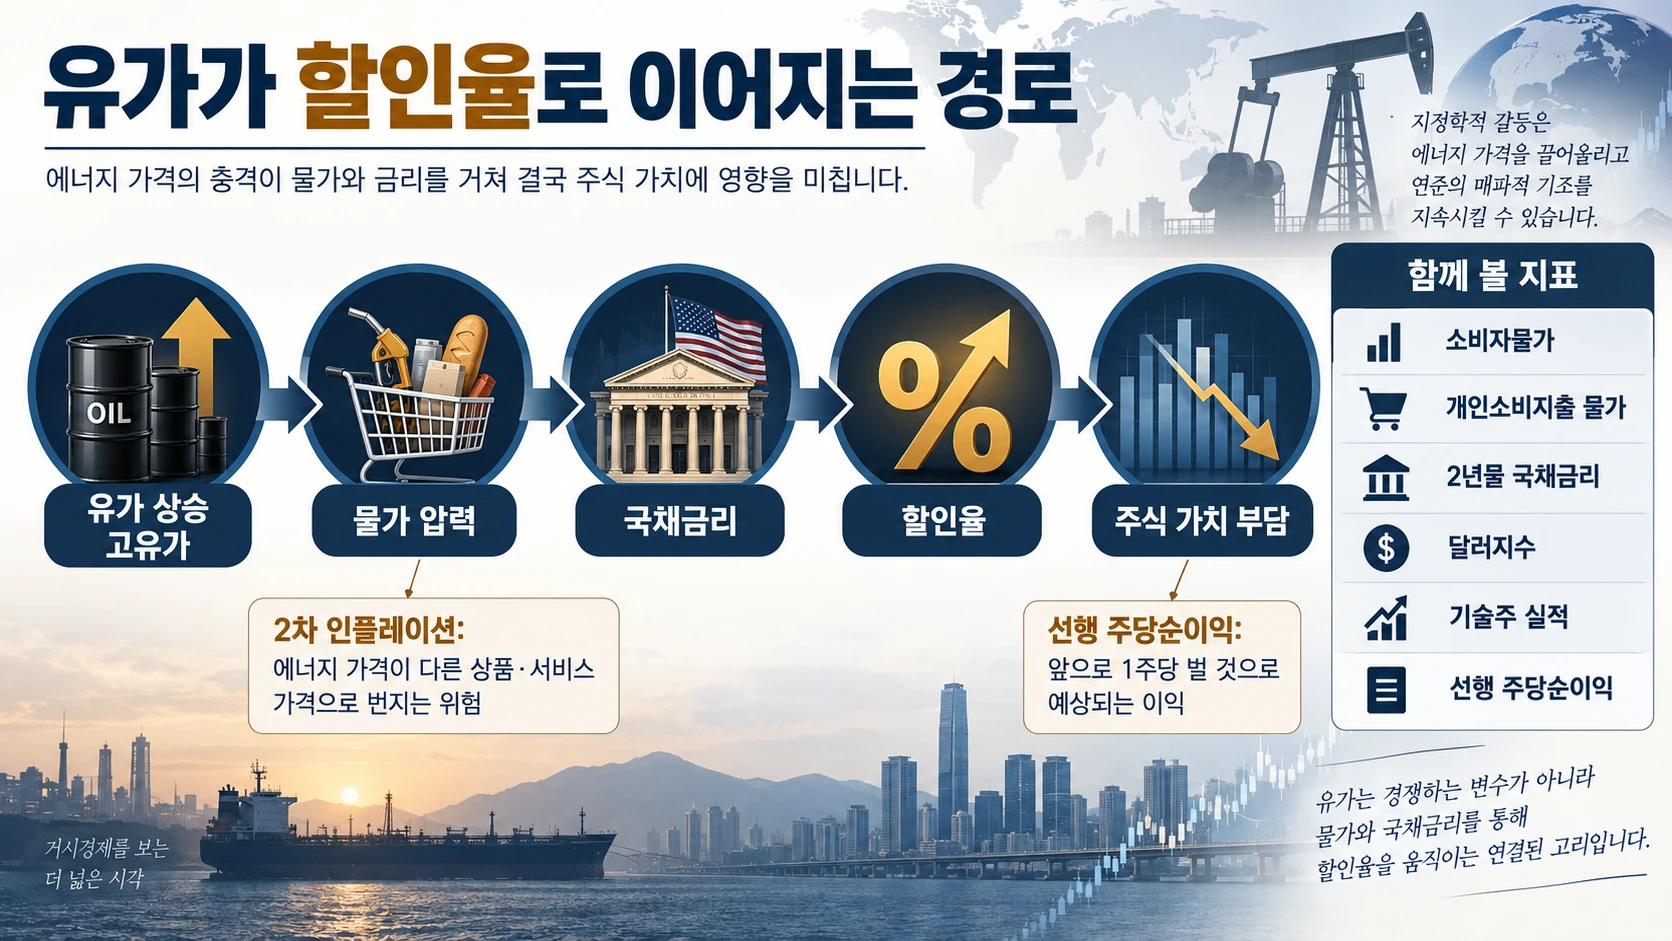
26. 유가가 높은 수준에 오래 머물면 추가 긴축 논리가 강해지고 에너지 가격이 다른 상품과 서비스 가격으로 번지는 2차 인플레이션 위험도 커짐.
27. 지정학 갈등이 에너지 가격을 높이면 연준이 금리 인상에 적극적인 매파 태도를 유지할 가능성도 생김.
28. 결국 유가와 할인율은 경쟁하는 두 변수가 아니라 유가가 물가와 국채금리를 거쳐 할인율을 움직이는 하나의 연결 고리임.
29. 앞으로는 소비자물가와 개인소비지출 물가, 2년물 국채금리, 달러지수, 기술주 실적과 선행 주당순이익을 함께 확인해야 함.
30. 선행 주당순이익은 기업이 앞으로 주식 1주당 얼마나 벌 것으로 예상되는지를 보여줘 고금리를 이길 실적이 있는지 판단하는 숫자임.
한줄 코멘트. 지금은 유가 하락이 국채금리를 낮추고 AI 실적 기대까지 살려주는 조합이라 성장주에도 나쁘지 않은 소식임. 다만 유가 하락 자체보다 공급 불안 완화인지 경기 수요 붕괴인지가 더 중요함. 국제유가와 2년물 국채금리, 기술주 이익 전망이 같은 방향으로 움직이는지는 계속 지켜볼 필요가 있음.
참고한 자료
- federalreserve.gov
- Board of Governors of the Federal Reserve System · Federal Reserve Board
- 파이낸셜뉴스 · 국제유가 폭등·국채금리 급등에 뉴욕증시 3대 지수 나흘째 하락 2026-09-11
- 뉴스핌 · [채권/외환] 유가 꺾이자 美 국채금리 급락… 10년물 다시 5% 아래로 2026-09-18
- ����� ����Ʈ ���� · ��������, ���� ���� ���� ��� ��ȭ�� ����° �϶��� : ����Ʈ ����
- CNBC · Stock market news for Sept. 21, 2026 2026-09-20
- Los Angeles Times · Wall Street rallies within 0.4% of its record after oil prices and bond yields ease 2026-09-21
- moneytablepapa.com · 미국 금리 인상했는데 나스닥은 왜 버텼을까? 9월 FOMC 이후 주식시장 3가지 시나리오

댓글