
2026년 9월 25일 솔리다임의 미국 상장 검토 보도가 나와서 정리해 봅니다. 아직 익명 소식통을 인용한 초기 단계 보도라 확정된 상장 계획처럼 볼 수는 없습니다.
인텔 낸드 인수와 실적 반전
1. 솔리다임은 SK하이닉스가 미국 인텔의 낸드·SSD 사업을 인수한 뒤 세운 미국 자회사로, 2021년 12월 1단계 인수를 마치며 SSD 사업과 중국 다롄 공장 등을 넘겨받았음.
2. 낸드플래시는 전원이 꺼져도 사진과 자료를 보관하는 저장용 반도체임.
3. SK하이닉스는 모바일용 낸드에 강했고 솔리다임은 회사 서버와 AI 데이터센터에서 대량의 데이터를 빠르게 저장하고 꺼내는 기업용 SSD에 강해 사업이 크게 겹치지 않았음.
4. 당시 발표된 총 계약금액은 90억달러(약 12조1950억원), 1차 지급 예정액은 70억달러(약 9조4850억원)였지만 실제로 확인된 2021년 납입액은 66억1000만달러(약 8조9566억원)였음.
5. SK하이닉스는 2025년 3월 22억4000만달러(약 3조352억원)를 추가 납입하고 총 11조1205억원 규모의 인수를 끝냈음.
6. 처음부터 꽃길은 아니었음.
7. 솔리다임은 인수 뒤 수조원대 적자를 거쳤지만 2026년 상반기에는 수조원대 순이익을 내는 핵심 자회사로 바뀌었음.
8. 솔리다임 실적은 SK하이닉스 연결 실적에 합쳐져 2026년 2분기 연결 매출 79조3200억원에도 포함됐으며, 연결 실적은 자회사의 매출과 이익을 모회사 장부에 한 바구니처럼 함께 담아 보여주는 방식임.
AI컴퍼니 재편과 출자 구조
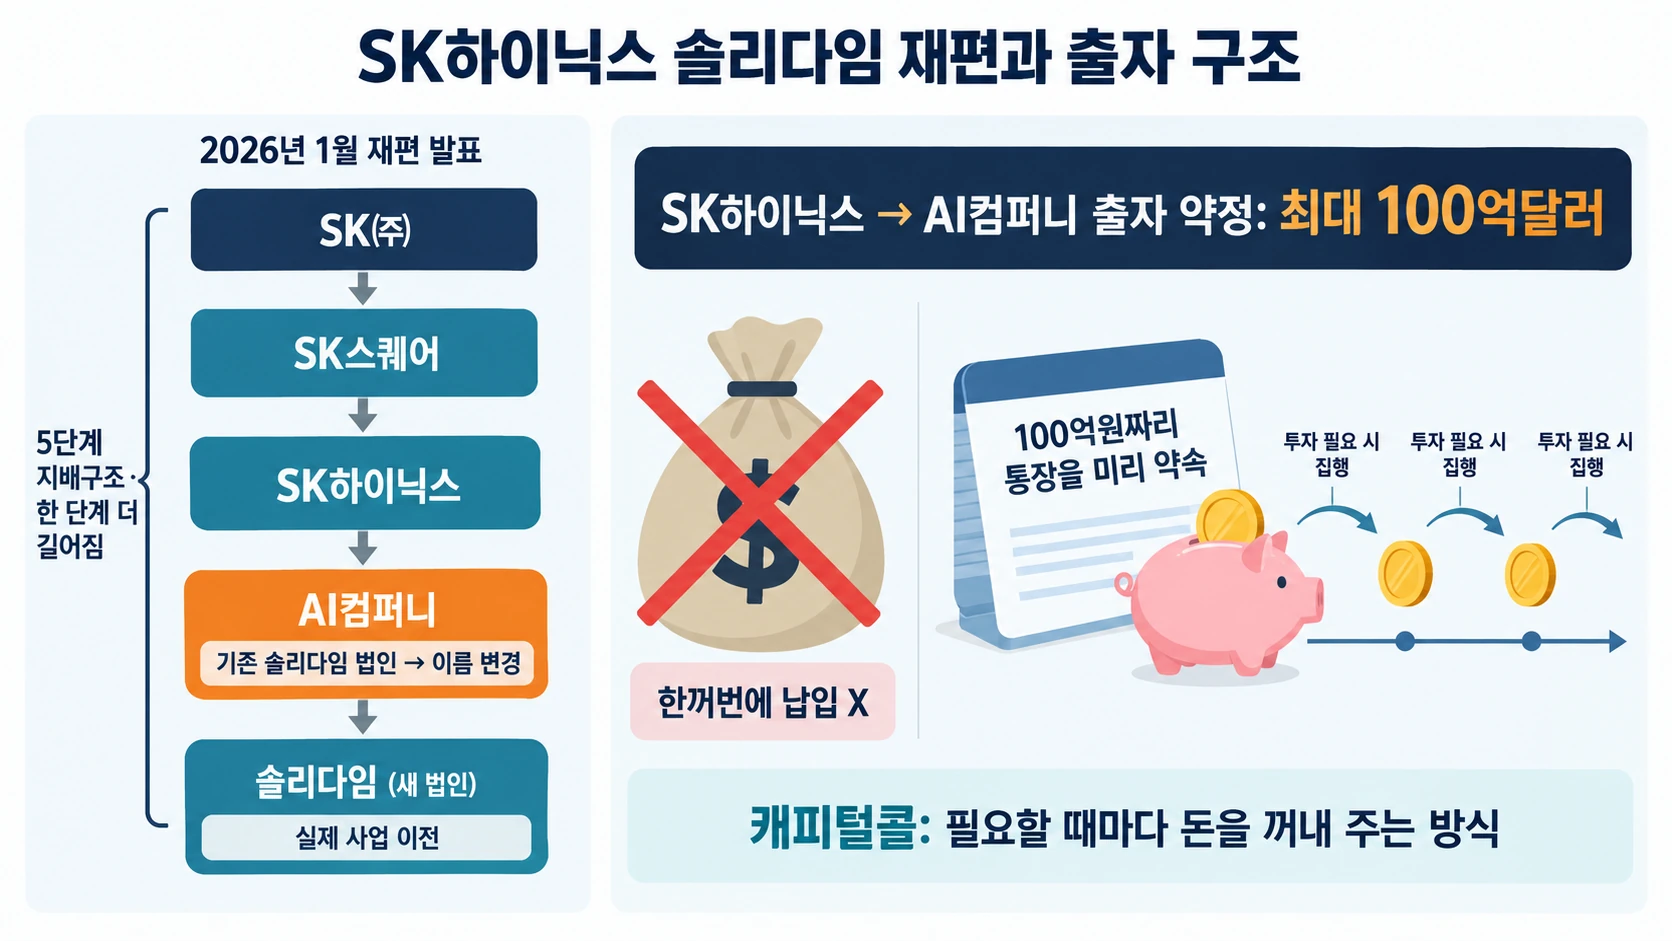
9. SK하이닉스는 2026년 1월 기존 솔리다임 법인을 AI컴퍼니로 바꾸고 실제 사업을 새 솔리다임 법인으로 옮기는 재편을 발표했으며, 이에 따라 SK㈜-SK스퀘어-SK하이닉스-AI컴퍼니-솔리다임으로 지배구조가 한 단계 더 길어짐.
10. SK하이닉스는 AI컴퍼니에 최대 100억달러(약 13조5500억원)를 출자하겠다고 약정했음.
11. 한꺼번에 넣는 돈은 아님.
12. 캐피털콜은 100억원짜리 통장을 미리 약속하되 실제 투자가 필요할 때마다 돈을 꺼내 주는 방식임.
프리IPO와 미국 상장 시나리오
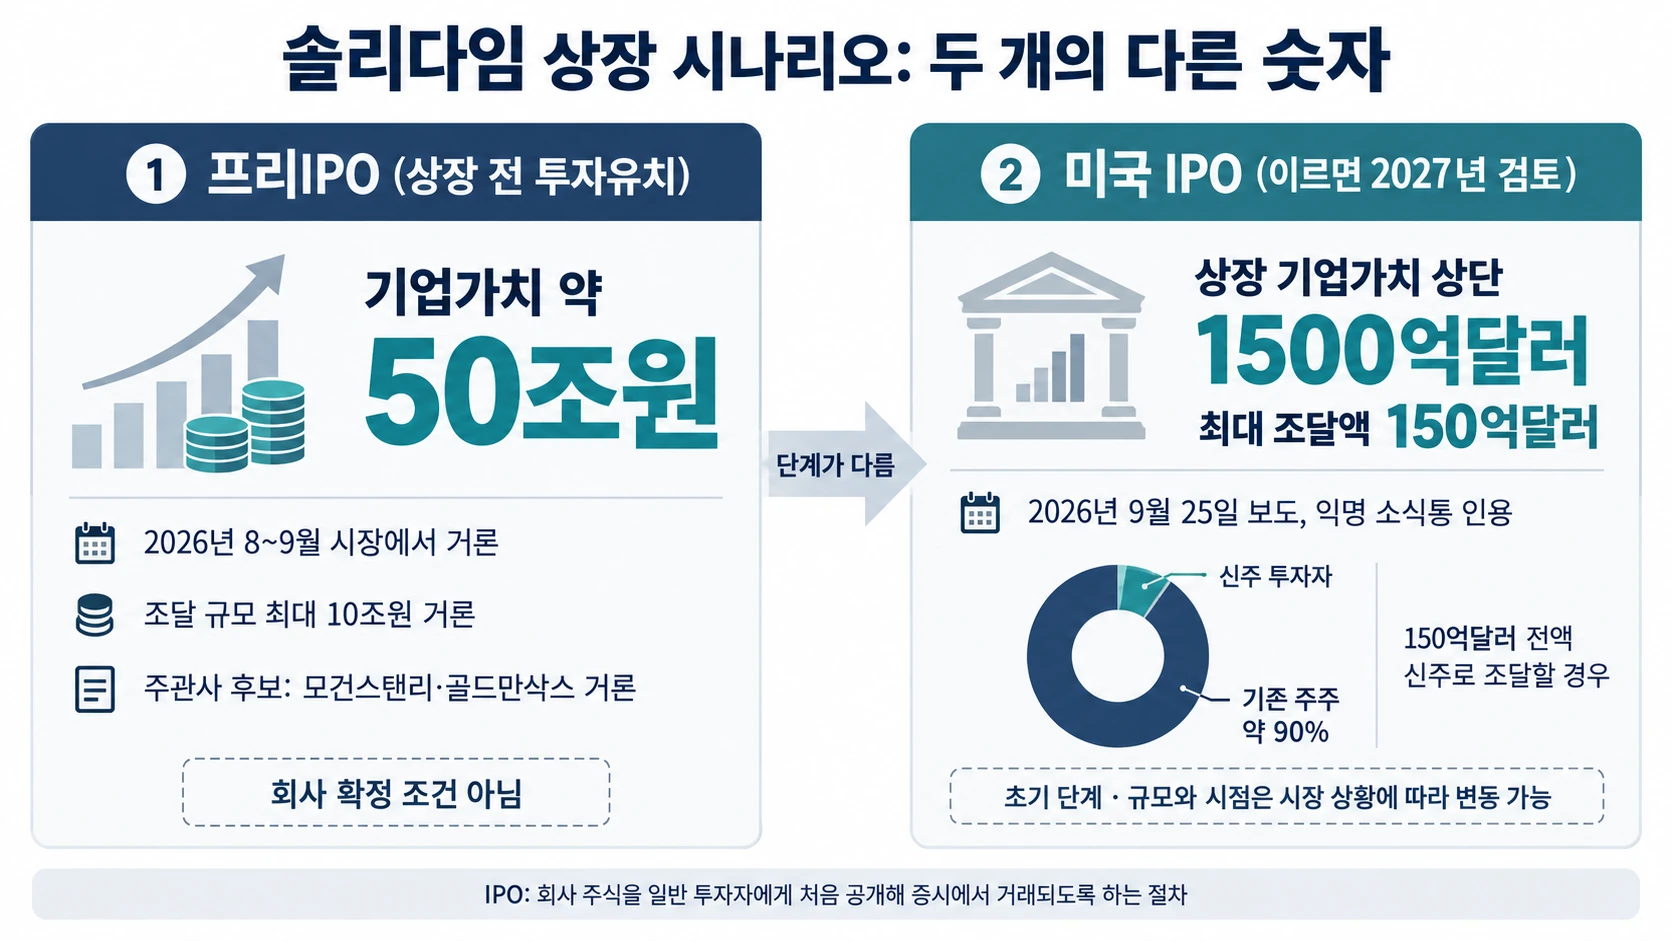
13. 2026년 8~9월 시장에서는 솔리다임이 상장 전 투자유치에서 기업가치 약 50조원으로 5조~10조원을 모을 수 있다는 얘기가 나왔지만, 회사가 확정한 조건은 아니며 모건스탠리와 골드만삭스가 주관사 후보로 거론된 정도임.
14. 2026년 9월 25일 AI 생성 기사는 익명 소식통을 인용해 솔리다임이 이르면 2027년 미국 IPO를 검토한다고 전했지만, 거래 규모와 시점은 초기 단계여서 시장 상황에 따라 달라질 수 있음.
15. IPO는 회사 주식을 일반 투자자에게 처음 공개해 증시에서 거래되도록 하는 절차임.
16. 해당 기사가 전한 상장 기업가치 상단은 1500억달러(약 203조2500억원), 최대 조달액은 150억달러(약 20조3250억원)이며, 시장에서 거론된 50조원은 앞선 프리IPO 단계의 별도 숫자이고 투자은행들과 주관사 선정 미팅도 열었다고 전했음.
17. 기사 계산대로 1500억달러(약 203조2500억원) 가치에서 150억달러(약 20조3250억원)를 전액 신주로 조달하면 기존 주주가 약 90%를 유지한다는 해석임.
신주와 구주에 따른 자금 귀속
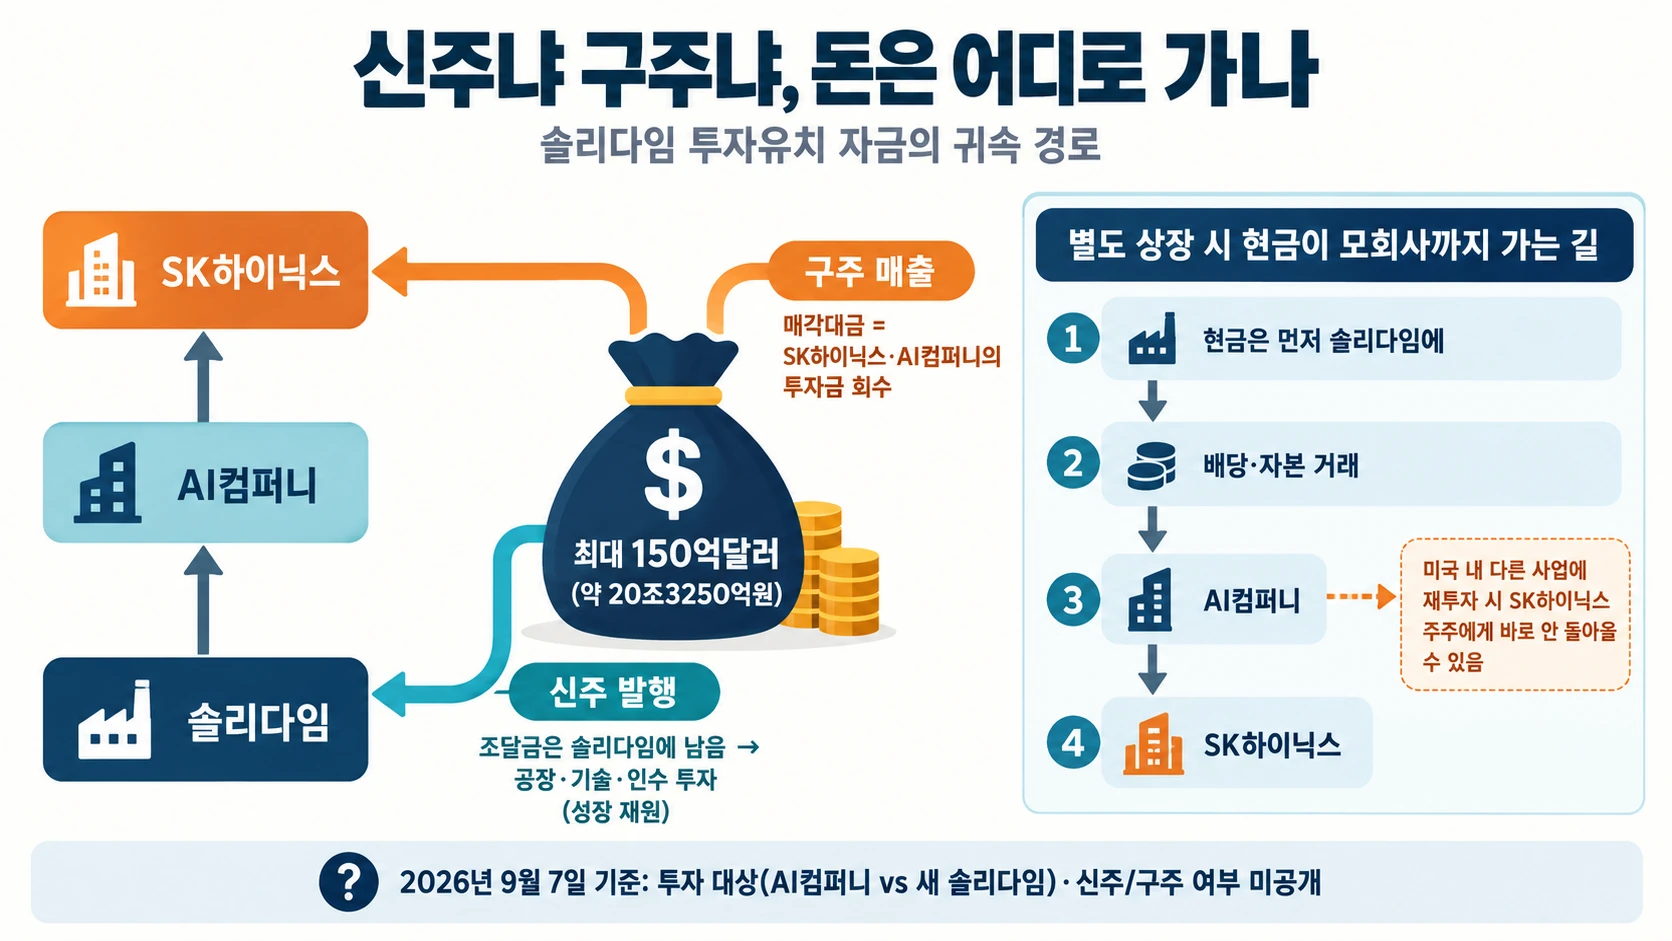
18. 여기서 주주 몫이 갈림.
19. 신주를 발행하면 조달금은 솔리다임에 남아 공장·기술·인수 투자에 쓰일 성장 재원이 됨.
20. 기존 주식을 파는 구주 매출이면 매각대금은 SK하이닉스나 AI컴퍼니가 투자금을 회수하는 돈이 됨.
21. 2026년 9월 7일 기준으로 투자 대상이 AI컴퍼니인지 새 솔리다임인지, 신주인지 구주인지 공개되지 않았음.
22. 솔리다임이 별도 상장하면 현금은 먼저 솔리다임에 남고 배당이나 자본 거래를 거쳐야 위쪽의 SK하이닉스로 이동하며, 배당이 이뤄져도 중간의 AI컴퍼니가 미국 내 다른 사업에 다시 투자하면 SK하이닉스 주주에게 바로 돌아오지 않을 수 있음.
23. 반대쪽에서는 솔리다임 지분 일부를 팔아 약 150억달러(약 20조3250억원)의 미국 투자 여력을 확보할 수 있어 기업가치 영향이 제한적이라는 평가도 나왔음.
중복상장 할인과 주주 보호 쟁점
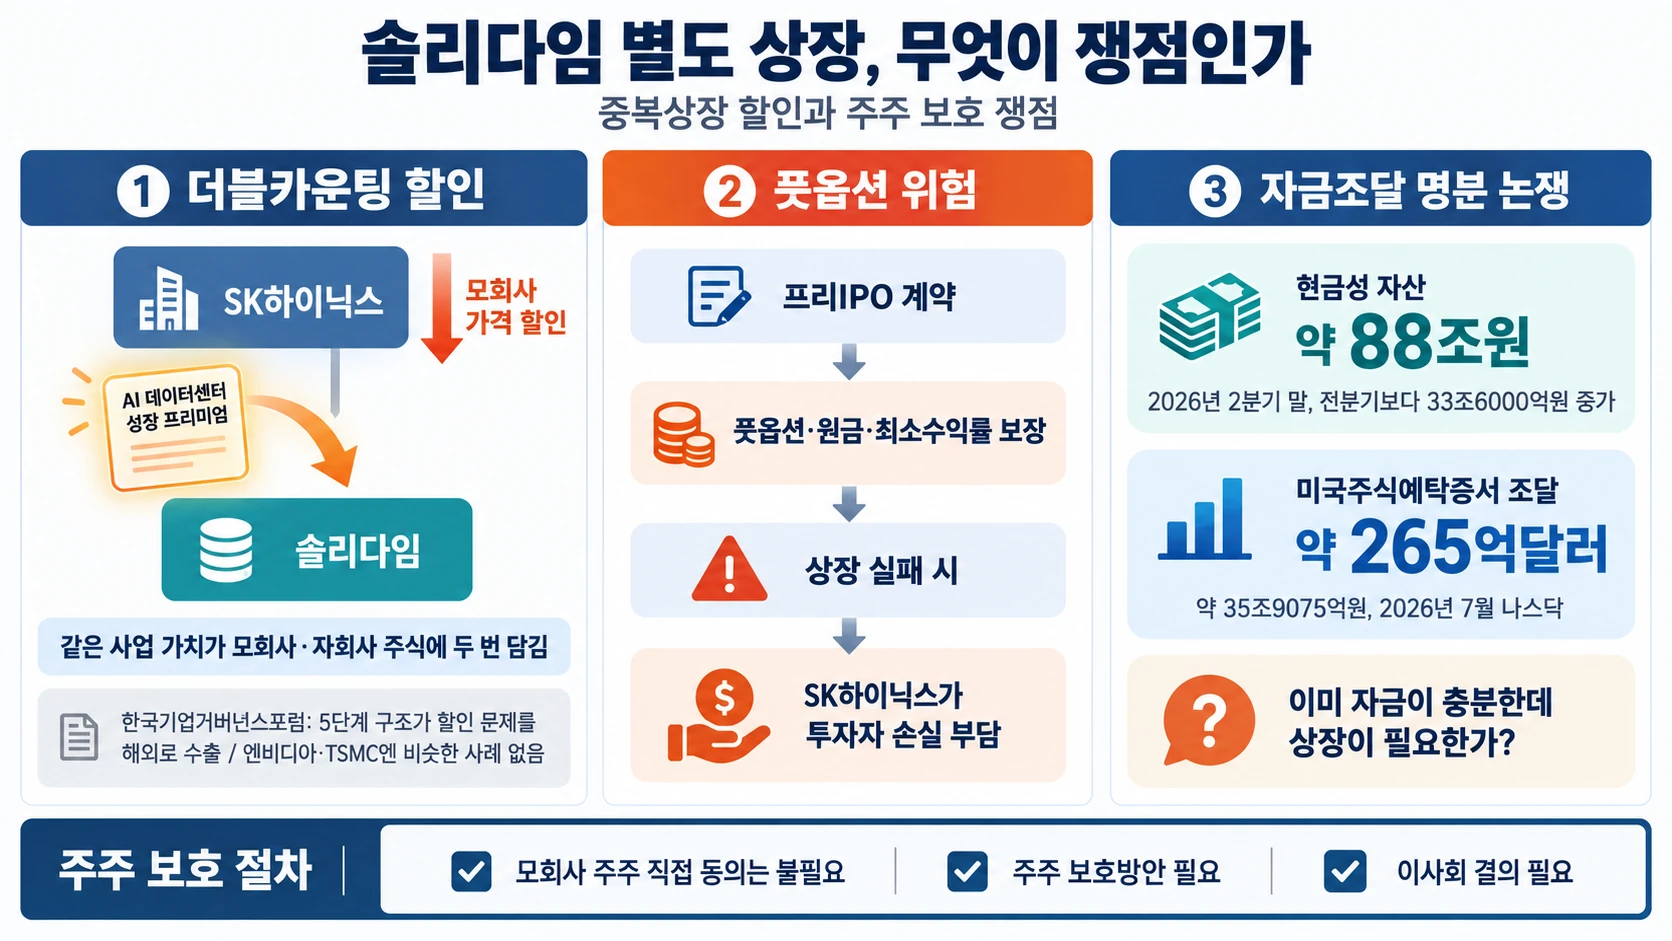
24. 여기서 문제가 보임.
25. 솔리다임의 AI 데이터센터 성장 프리미엄이 별도 주식으로 분리되면 SK하이닉스 주가에 붙던 가치가 나뉠 수 있음.
26. 더블카운팅 할인은 같은 사업 가치가 모회사와 자회사 주식에 두 번 담겼다고 보고 모회사 가격을 깎는 현상임.
27. 한국기업거버넌스포럼은 5단계 구조가 이런 할인 문제를 해외로 수출한다며 엔비디아와 TSMC에는 비슷한 자회사 중복상장 사례가 없다고 비판했음.
28. 프리IPO 계약에 풋옵션이나 원금·최소수익률 보장이 들어가면 상장 실패 때 SK하이닉스가 투자자의 손실까지 떠안을 위험이 있음.
29. 자금조달 명분도 논쟁거리임.
30. 2026년 2분기 말 SK하이닉스의 현금성 자산은 약 88조원으로 전분기보다 33조6000억원 늘었음.
31. SK하이닉스는 2026년 7월 나스닥 미국주식예탁증서 발행으로 약 265억달러(약 35조9075억원)를 이미 조달했음.
32. 해외 자회사 상장은 모회사 주주의 직접 동의까지 필요하지 않지만 주주 보호방안과 이사회 결의 등의 절차는 거쳐야 함.
한줄 코멘트. 솔리다임이 1500억달러 가치를 인정받으면 SK하이닉스가 가진 자산의 가격표가 선명해진다는 점은 호재임. 다만 새 돈이 솔리다임에 남는지, SK하이닉스로 들어오는지, 중복상장 할인으로 빠지는지가 공개되지 않아 지금은 숫자만 보고 주주 몫을 계산할 단계가 아님. 신주·구주 비율과 상장 후 지분율, 실패 시 보장 조건이 확인될 때까지는 솔리다임의 높은 몸값보다 거래 구조를 지켜볼 필요가 있음.
참고한 자료
- 매일경제 · 솔리다임 나스닥 상장 추진 검토에…SK하이닉스 주가에 악재? 2026-08-14
- 매일경제 · 솔리다임 나스닥 상장 추진 검토에…SK하이닉스 주가에 악재? 2026-08-14
- Daum | 파이낸셜뉴스 · "SK하이닉스 솔리다임 상장은 투자재원 확충"…"삼성전기 목표가 300만원" MLCC 공급 부족 계속 전망 [株토피아]
- 블로터 · [박종면칼럼] SK가 솔리다임 상장 전에 답해야 할 5가지 < 오피니언 < 기사본문 2026-09-07
- 디일렉(THE ELEC) · SK하이닉스, 인텔 낸드사업부 1단계 인수 완료 < 반도체 < 기사본문 2021-12-30
- 중앙일보 · SK하이닉스, 인텔 낸드플래시 사업부 인수 1단계 절차 완료 2021-12-30
- 미래를 보는 창 – 전자신문 · SK하이닉스, 인텔 낸드 사업 인수 완료…IP까지 최종 확보
- 뉴데일리 · SK하이닉스 '솔리다임 중복상장' D-Day … 주가 향방에 '촉각' 2026-09-04
- 아이뉴스24 · '주가 반토막' SK하이닉스, 손자회사 중복상장 '시끌' 2026-08-14
- scanx.trade · Solidigm weighs US IPO as soon as 2027 at $150 billion valuation
- 이지경제 · SK하이닉스 손자회사 솔리다임 나스닥 상장 추진…‘투자금 회수’ vs ‘중복상장’ 논란 < IT/전자 < IT과학 < 기사본문 2026-08-14
- SK hynix Newsroom · SK hynix to Establish U.S. Arm Specialized in AI Solutions
- SK hynix Newsroom · Introducing Launch of ‘AI Company’ Focusing on AI Solutions

댓글