삼성전자 주가가 7% 넘게 급락했는데도 KB증권은 역사적 저평가라고 평가해서 정리해 봅니다.
삼성전자 몸값과 저평가 논쟁
1. 2026년 4월 KB증권은 삼성전자와 엔비디아의 영업이익 격차를 30조원으로 추정했으며, 당시 삼성전자 시가총액은 엔비디아의 19%, TSMC의 57% 수준이라 기업 몸값이 이익에 비해 낮다는 평가가 나옴.
2. 2026년 8월에는 삼성전자 주가가 고점 대비 49% 하락하면서 저평가 논쟁이 다시 시작됨.
3. 미래에셋증권은 8월 11일 삼성전자의 12개월 선행 PER을 3.9배, PBR을 1.6배로 계산함.
4. 12개월 선행 PER은 앞으로 12개월 동안 벌 것으로 예상되는 이익과 현재 주가를 비교하는 숫자로, 1년치 예상 이익을 기준으로 붙인 회사의 몸값표와 같음.
5. 미래에셋증권은 당시 영업 환경과 산업 전망에 의미 있는 변화가 없다며 비중 확대 기회로 판단함.
6. 같은 달 다른 기사에서는 12개월 선행 PER 4배와 PBR 1.7배가 ‘AI 사이클 이전 수준’으로 평가됐지만, 같은 보고서인지는 확인되지 않았고 과거 비교 숫자도 공개되지 않음.
HBM 기대와 호실적 뒤의 매도
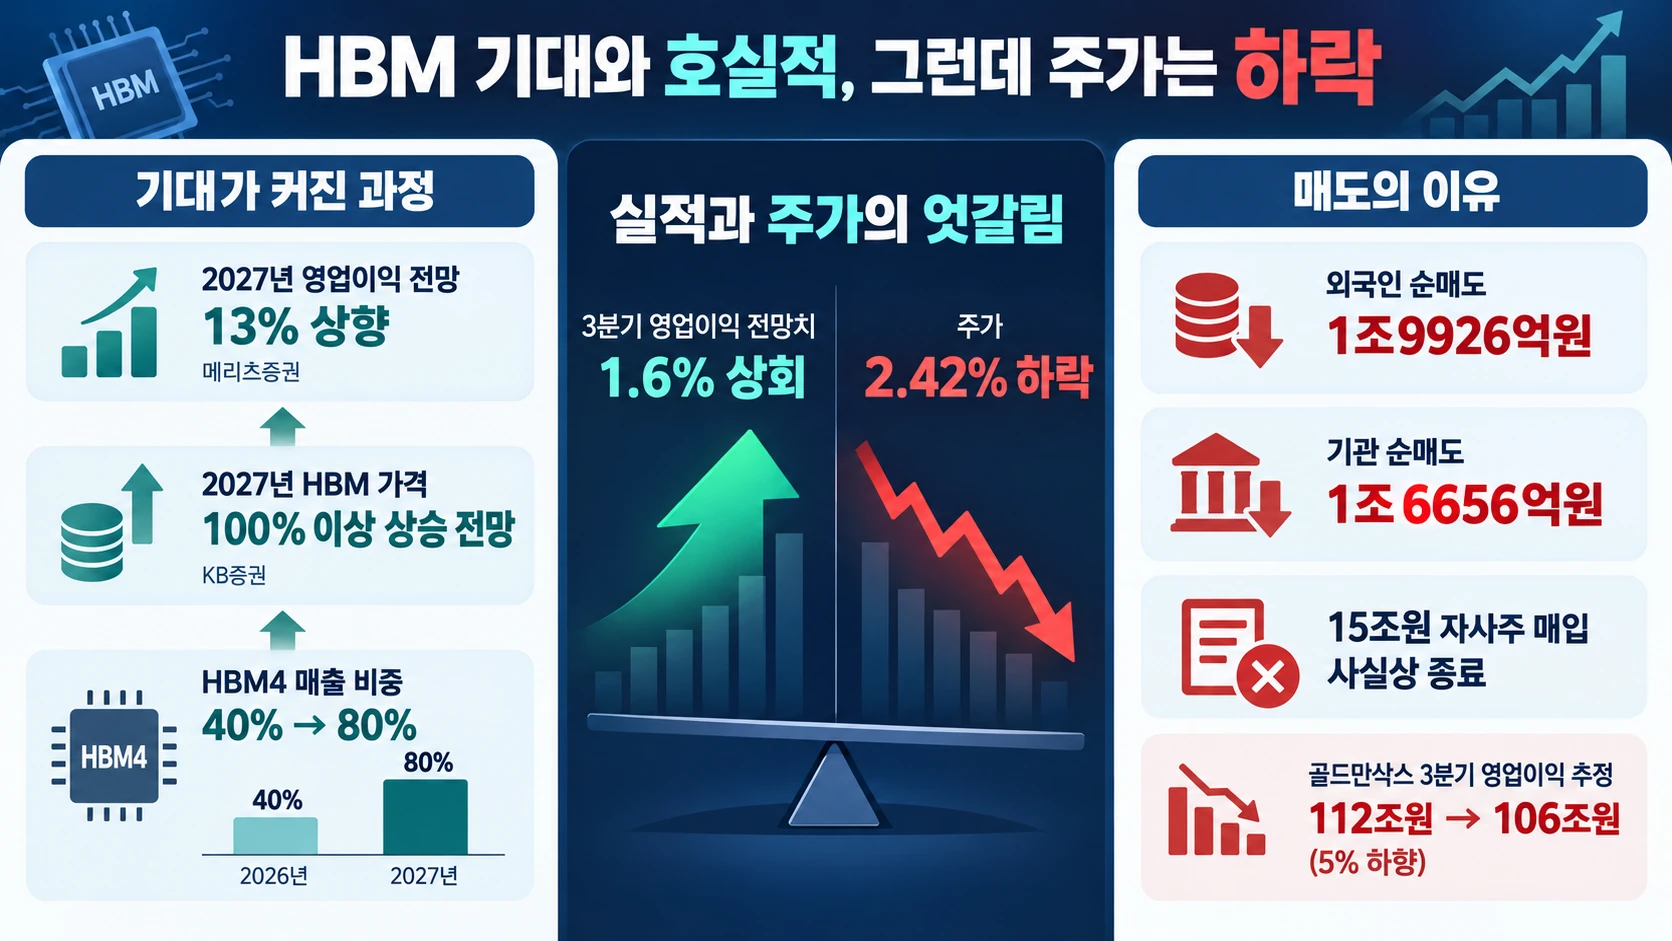
7. 2026년 10월 7일 메리츠증권은 삼성전자의 2027년 영업이익 추정치를 562조원에서 632조4000억원으로 13% 올림.
8. 같은 날 KB증권은 2027년 삼성전자 HBM 판매 가격이 전년보다 100% 이상 오를 것으로 전망했으며, HBM은 AI 반도체 옆에서 많은 데이터를 빠르게 공급하는 고성능 메모리임.
9. KB증권은 더 최신 제품인 HBM4의 매출 비중도 2026년 40%에서 2027년 80%로 커질 것으로 봄.
10. 기대의 불이 붙었음.
11. 10월 8일 삼성전자는 3분기 잠정 매출 195조원과 영업이익 107조4000억원을 발표했으며, 영업이익은 전년 같은 기간보다 782.50%, 직전 분기보다 20.01% 증가함.
12. 시장 전망치 105조7533억원도 약 1.6% 웃돈 실적임.
13. 실적은 좋았음.
14. 그런데 삼성전자 주가는 실적 발표 당일 2.42% 내린 26만2000원에 마감했고, 이날 외국인과 기관은 유가증권시장에서 각각 1조9926억원과 1조6656억원을 순매도함.
15. 여기서 문제가 보임.
16. 골드만삭스는 외국인 매도와 원·달러 환율 하락을 반영해 3분기 영업이익 추정치를 112조원에서 106조원으로 5% 낮춘 상태였음.
17. 주가를 받치던 15조원 규모 자사주 매입이 사실상 끝났다는 수급 부담도 있었음.
미국 물가 충격의 한국 증시 전이
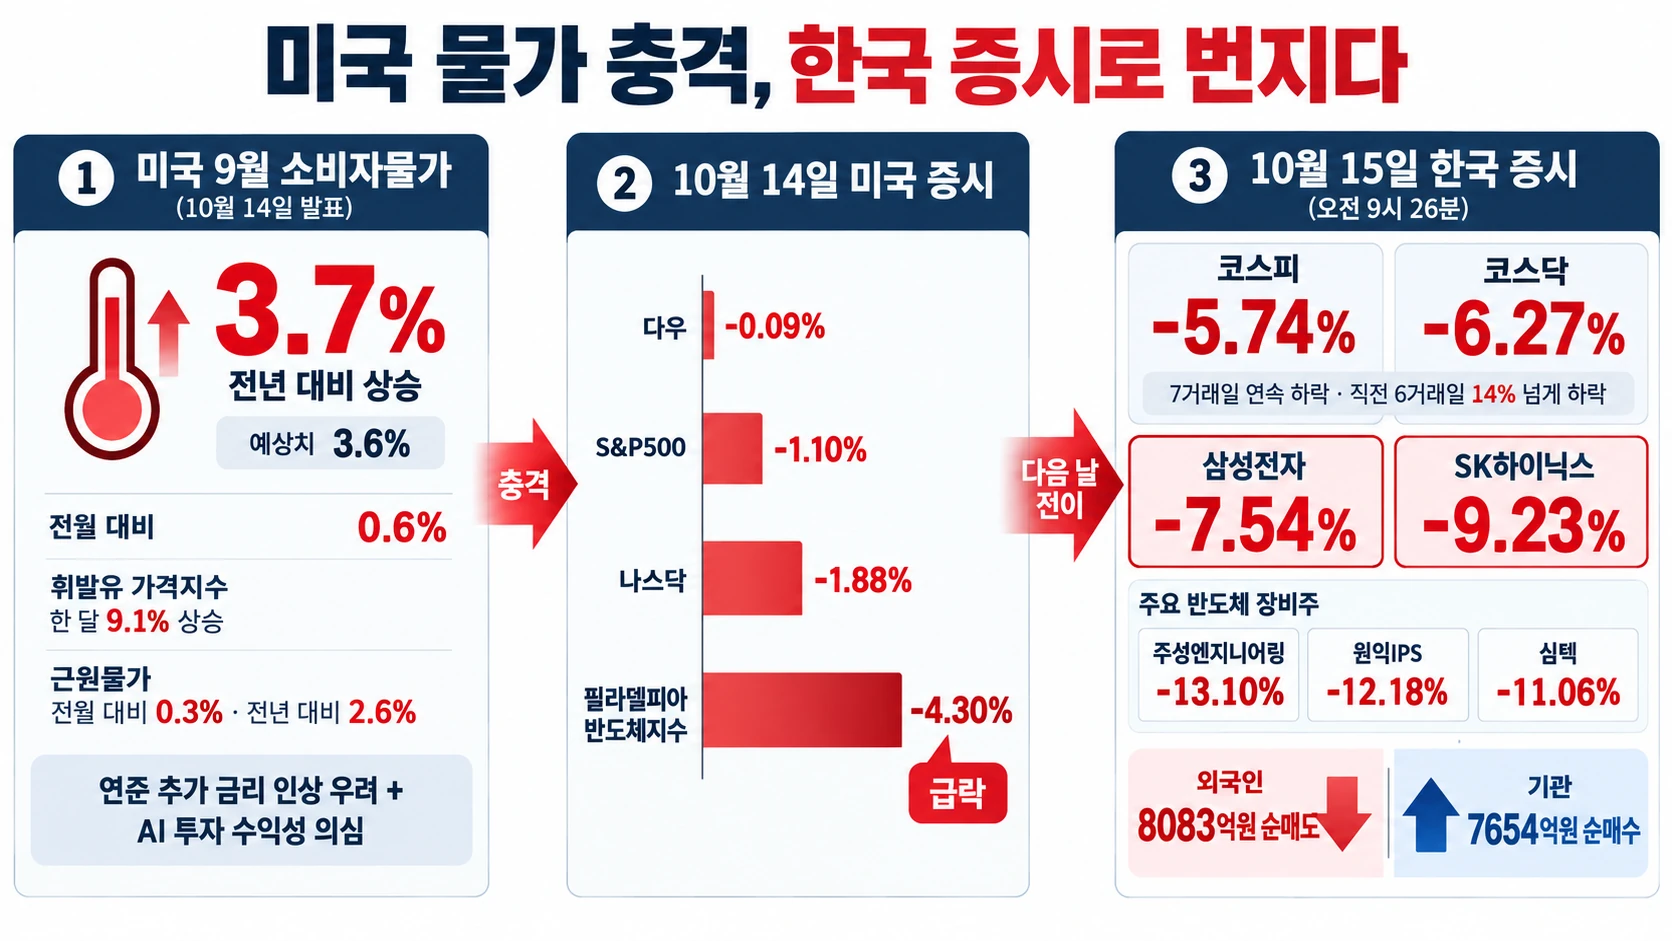
18. 10월 14일 미국에서는 다우가 0.09%, S&P500이 1.10%, 나스닥이 1.88% 하락했고, 반도체주가 모인 필라델피아 반도체지수는 이보다 큰 4.30% 급락을 기록함.
19. 미국 9월 소비자물가는 전년보다 3.7% 올라 시장 예상치 3.6%를 웃돌고 전월 대비로는 0.6% 상승했으며, 휘발유 가격지수가 한 달 만에 9.1% 오르며 월간 물가 상승분의 절반 이상을 차지함.
20. 식품과 에너지를 뺀 근원물가는 전월 대비 0.3%, 전년 대비 2.6% 상승함.
21. 물가가 예상보다 높자 연준의 추가 금리 인상 우려와 AI 인프라 투자 수익성에 대한 의심이 함께 커짐.
22. 판이 달라지기 시작함.
23. 충격은 한국으로 넘어옴.
24. 10월 15일 오전 9시 26분 코스피는 5.74% 내린 5,663.69를 기록하며 7거래일 연속 하락했고, 직전 6거래일 동안 이미 14% 넘게 떨어진 상태에서 낙폭이 더 커진 것임.
25. 장 초반 삼성전자는 7.54% 하락한 21만4500원, SK하이닉스는 9.23% 하락한 128만8000원에 거래됨.
26. 코스닥도 6.27% 하락했고 주성엔지니어링은 13.10%, 원익IPS는 12.18%, 심텍은 11.06% 급락함.
27. 같은 시각 유가증권시장에서 외국인은 8083억원을 순매도한 반면 기관은 7654억원을 순매수함.
PER 3배의 근거와 남은 변수
28. 수요가 한곳에 몰림.
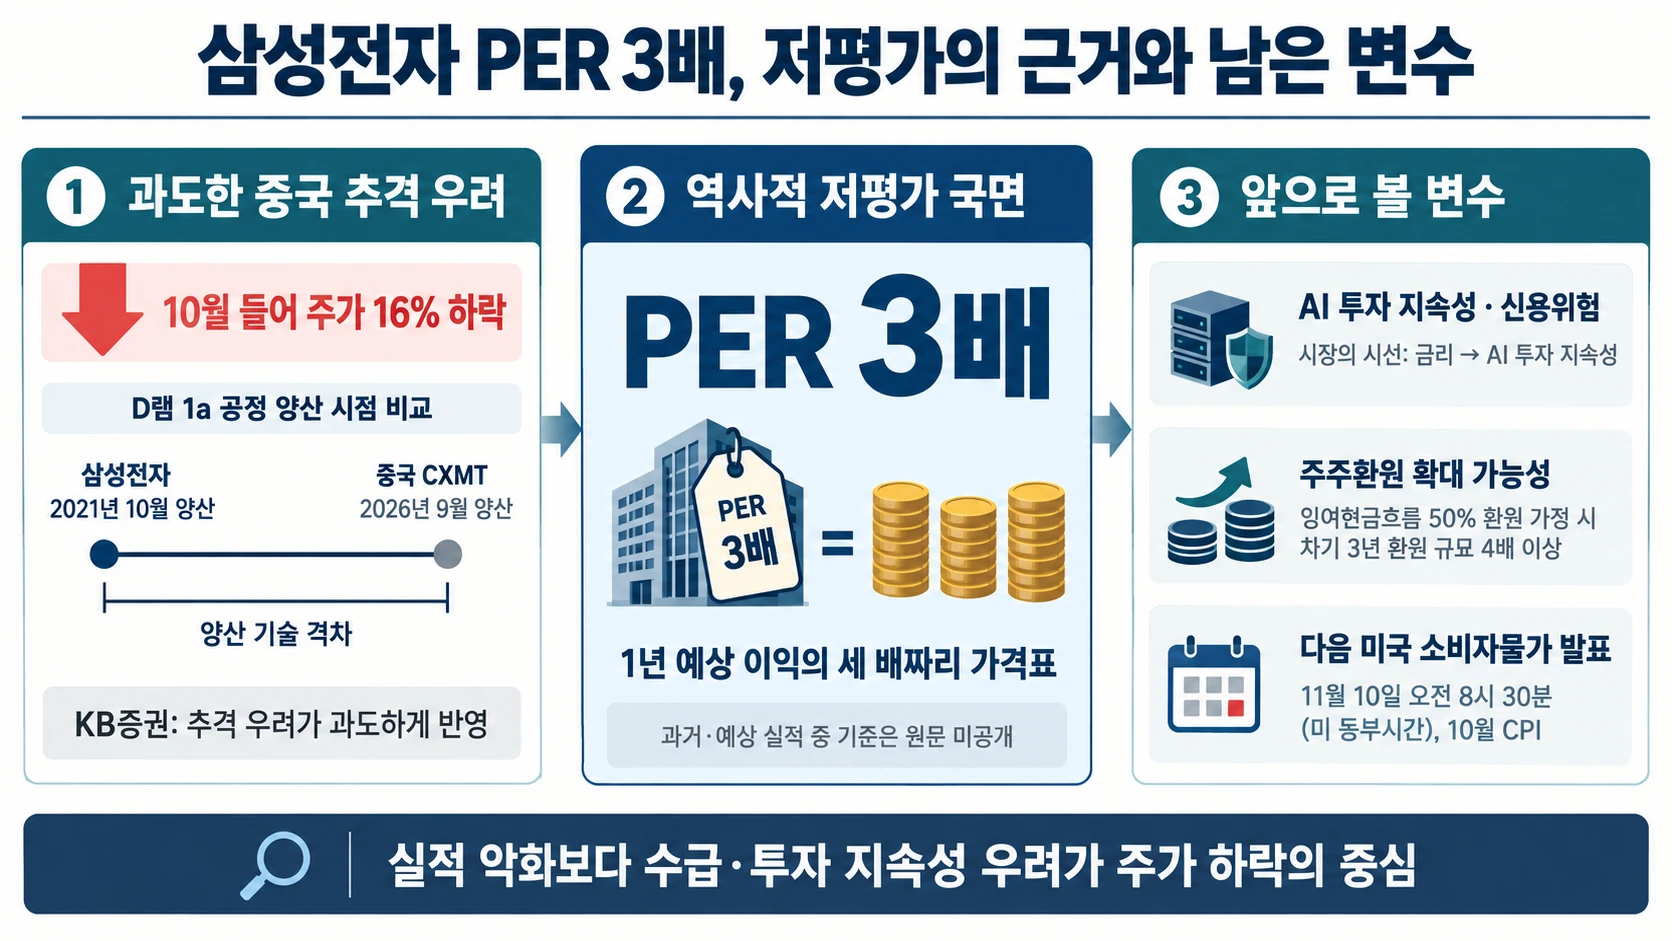
29. KB증권은 삼성전자가 10월 들어 16% 하락한 원인으로 중국의 기술 추격 우려가 과도하게 반영된 점을 지목했으며, 삼성전자와 중국 CXMT의 D램 공정 기술 격차를 양산 시점 기준 5~7년으로 계산함.
30. CXMT가 2026년 9월 양산한 1a 공정을 삼성전자는 2021년 10월부터 양산했다는 점이 근거임.
31. KB증권은 이 급락으로 삼성전자 PER이 3배 수준까지 내려와 역사적 저평가 국면에 들어섰다고 판단함. 회사를 통째로 살 때 1년 예상 이익의 세 배짜리 가격표가 붙은 것처럼 볼 수 있지만, 이 수치가 과거 실적과 예상 실적 중 어느 쪽을 기준으로 계산됐는지는 공개된 원문에 없음.
32. 미래에셋증권은 AI 반도체 수요와 메모리 가격 상승세가 아직 유지되고 있어 당장의 실적 악화가 주가 하락의 중심은 아니라고 해석함.
33. 오히려 시장은 앞으로 AI 설비투자가 얼마나 계속되고 필요한 돈을 원활하게 조달할 수 있는지를 걱정하고 있으며, 장기 국채금리가 하락했는데도 기술주가 크게 떨어진 것은 시장의 시선이 금리에서 AI 투자 지속성과 신용위험으로 이동했다는 신호로 해석됨.
34. KB증권은 배당 확대와 자사주 소각을 함께 하는 주주환원 정책도 기대했으며, 잉여현금흐름의 50%만 주주에게 돌려준다고 가정해도 차기 3년 환원 규모가 기존보다 4배 이상 커질 수 있다고 전망함.
35. 다음 확인 지점은 11월 10일 오전 8시 30분 미국 동부시간에 발표될 10월 소비자물가임.
한줄 코멘트. 삼성전자 PER 3배는 숫자만 보면 강한 저평가 신호지만 산정 기준과 과거 비교 숫자가 공개되지 않아 이것만으로 바닥을 단정하기는 어려움. 실적과 HBM 전망은 살아 있지만 시장은 이미 AI 투자 지속성과 자금조달 위험을 먼저 보고 있음. 중국 추격 우려가 실제보다 과했는지와 주주환원 규모가 구체화되는지를 확인하며 지켜볼 구간임.
참고한 자료
- Samsung Newsroom Korea · 삼성전자, 2026년 3분기 잠정실적 발표
- Bureau of Labor Statistics · Consumer Price Index News Release
- Bureau of Labor Statistics · Consumer Price Index News Release
- 매일경제 · “삼전 주가, 역사적 저평가”라는데…KB증권 “비중 확대할 기회” 2026-10-15
- MTN NEWS · 美 물가 충격에 코스피 5%대 급락…SK하닉, 9%↓ 2026-10-15
- 주간동아 · ‘역대 최고 실적’ 삼성전자, 주가 반등 열쇠는 주주환원|주간동아
- 문화일보 · 삼성전자, 오늘 3분기 잠정실적…증권가 “지금이 매수 기회” 2026-10-08
- stock.mk.co.kr · “PER 4배면 빠질만큼 빠진거야”…삼전닉스 공부 다시 시작하는 반도체 개미들
- Daum | 세계일보 · 삼성전자 분기 영업이익 50조원 돌파…증권가 목표주가 ‘36만원’ 제시
- Daum | 이데일리 · 외국인 삼성전자·SK하이닉스 집중 타깃…두 달간 33조 팔아치워
- 베타뉴스 · 삼성전자 ‘분기 영업익 100조 시대’ 열었지만…주가 2%대 하락, SK하이닉스도 동반 약세 2026-10-08
- tradingeconomics.com · United States Consumer Price Index (CPI)
- US Inflation Calculator | Easily calculate how the buying power of the U.S. dollar has changed from 1913 to 2026. Get inflation rates and U.S. inflation news. · Current U.S. Inflation Rates: 2000 2008-07-23
댓글