2026년 9월 30일 발표된 마이크론 실적이 국내 반도체주에 어떤 의미인지 정리해 봅니다. 실적 발표 전까지 흔들렸던 삼성전자와 SK하이닉스의 상황도 함께 살펴보겠습니다.
마이크론 호실적과 국내 반도체주
1. 지난 6월 마이크론의 2026회계연도 3분기 매출·주당순이익·총이익률은 모두 시장 예상치를 넘어섰음.
2. 다음 분기 매출 전망까지 월가 예상보다 높게 나오자 2026년 6월 25일 오전 9시 30분 SK하이닉스는 9.92% 오른 283만5000원, 삼성전자는 5.80% 오른 36만원에 거래됨.
3. 당시 증권가는 HBM 사업 비중이 높은 SK하이닉스가 마이크론 호실적의 단기 수혜를 더 크게 받을 것으로 분석함.
4. HBM은 인공지능 반도체 옆에서 대량의 데이터를 빠르게 건네주는 고성능 메모리임.
5. 삼성전자는 HBM4 양산과 주요 고객사 공급 확대를 확인해야 해 단기 주가 동력이 상대적으로 약할 수 있다는 평가를 받았음.
9월 급락과 실적 확인 대기
6. 9월에는 분위기가 달라짐.
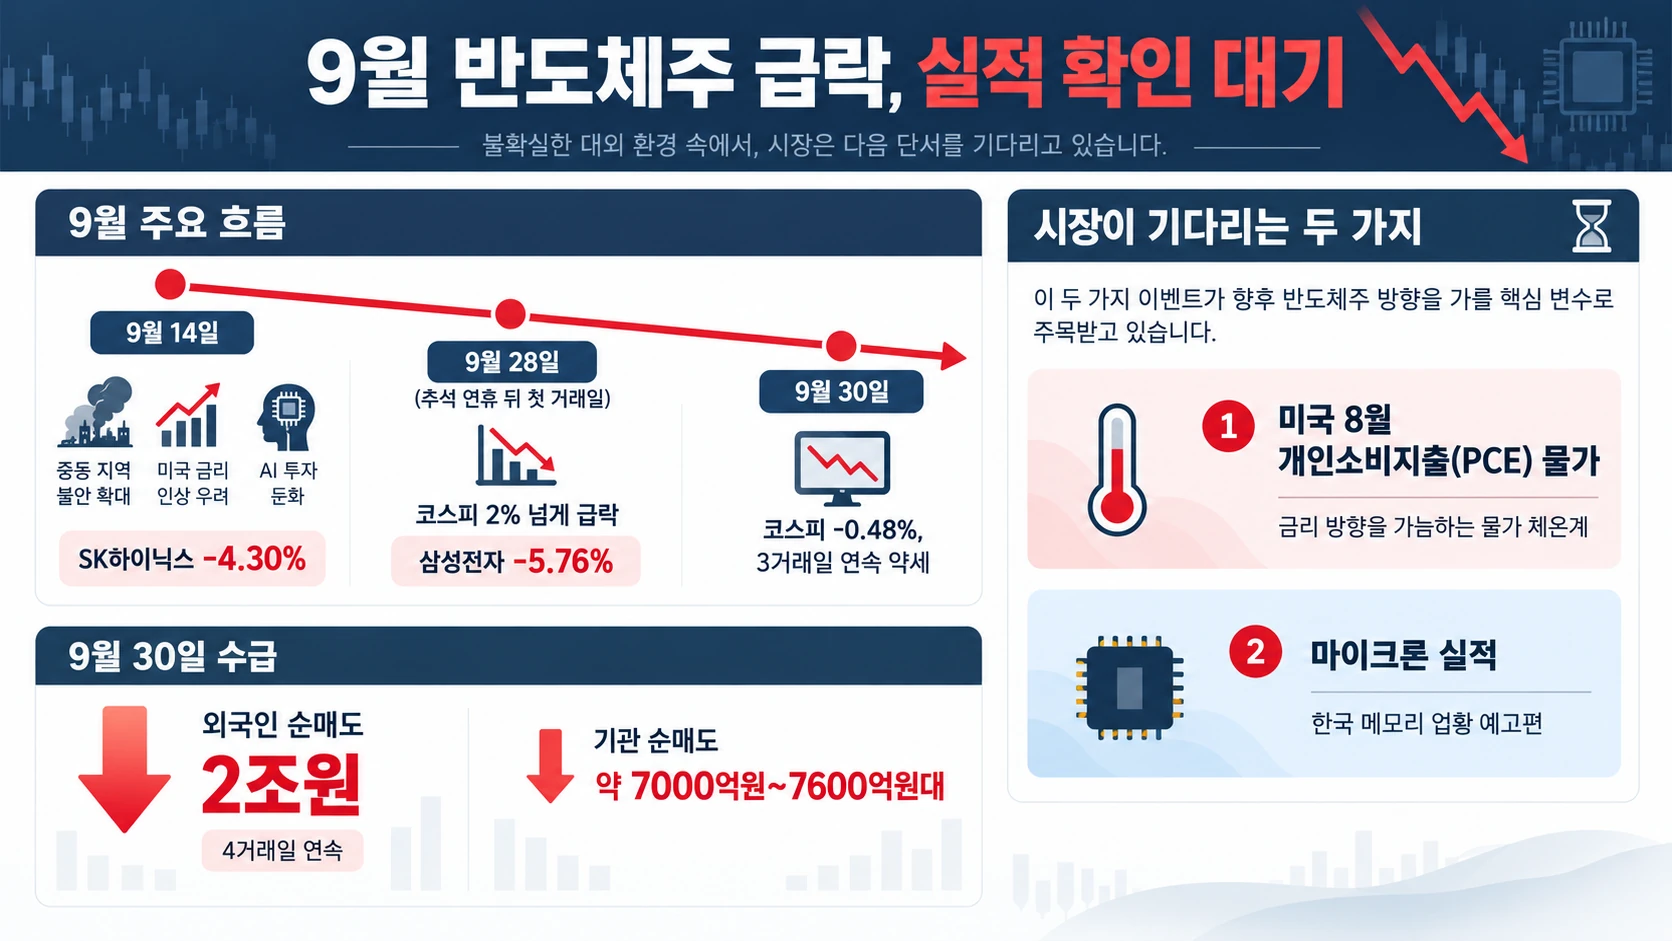
7. 9월 14일 중동 불안과 미국 금리 인상 우려, AI 투자 속도 조절론이 겹치며 반도체주에 매도세가 몰렸고, SK하이닉스는 오전 11시 기준 4.30% 내린 173만4000원에 거래됨.
8. 추석 연휴 뒤 첫 거래일인 9월 28일에는 코스피가 반도체 대형주를 중심으로 2% 넘게 급락했고, 삼성전자도 KRX 애프터마켓 종가 기준으로 5.76% 하락함.
9. 9월 30일 코스피는 다시 0.48% 내린 6838.04로 마감하며 3거래일 연속 약세를 이어감.
10. 이날 외국인은 2조원을 순매도하고 개인은 1조1000억원을 순매수했으며, 기관 순매도액은 약 7000억원 또는 7600억원대로 집계돼 자료별로 차이가 있음.
11. 외국인의 순매도는 4거래일 연속 이어짐.
12. 시장은 미국 8월 개인소비지출 물가와 마이크론 실적을 확인하기 전까지 섣불리 움직이지 않는 모습이었음.
13. 개인소비지출 물가는 미국 중앙은행이 금리 방향을 판단할 때 참고하는 물가 체온계 같은 지표임.
14. 마이크론 실적은 삼성전자·SK하이닉스 3분기와 집계 기간이 두 달 겹쳐 한국 메모리 업황을 미리 보여주는 예고편 역할을 함.
가격과 물량 상승에 따른 실적 확대
15. 뚜껑은 예상보다 좋았음.
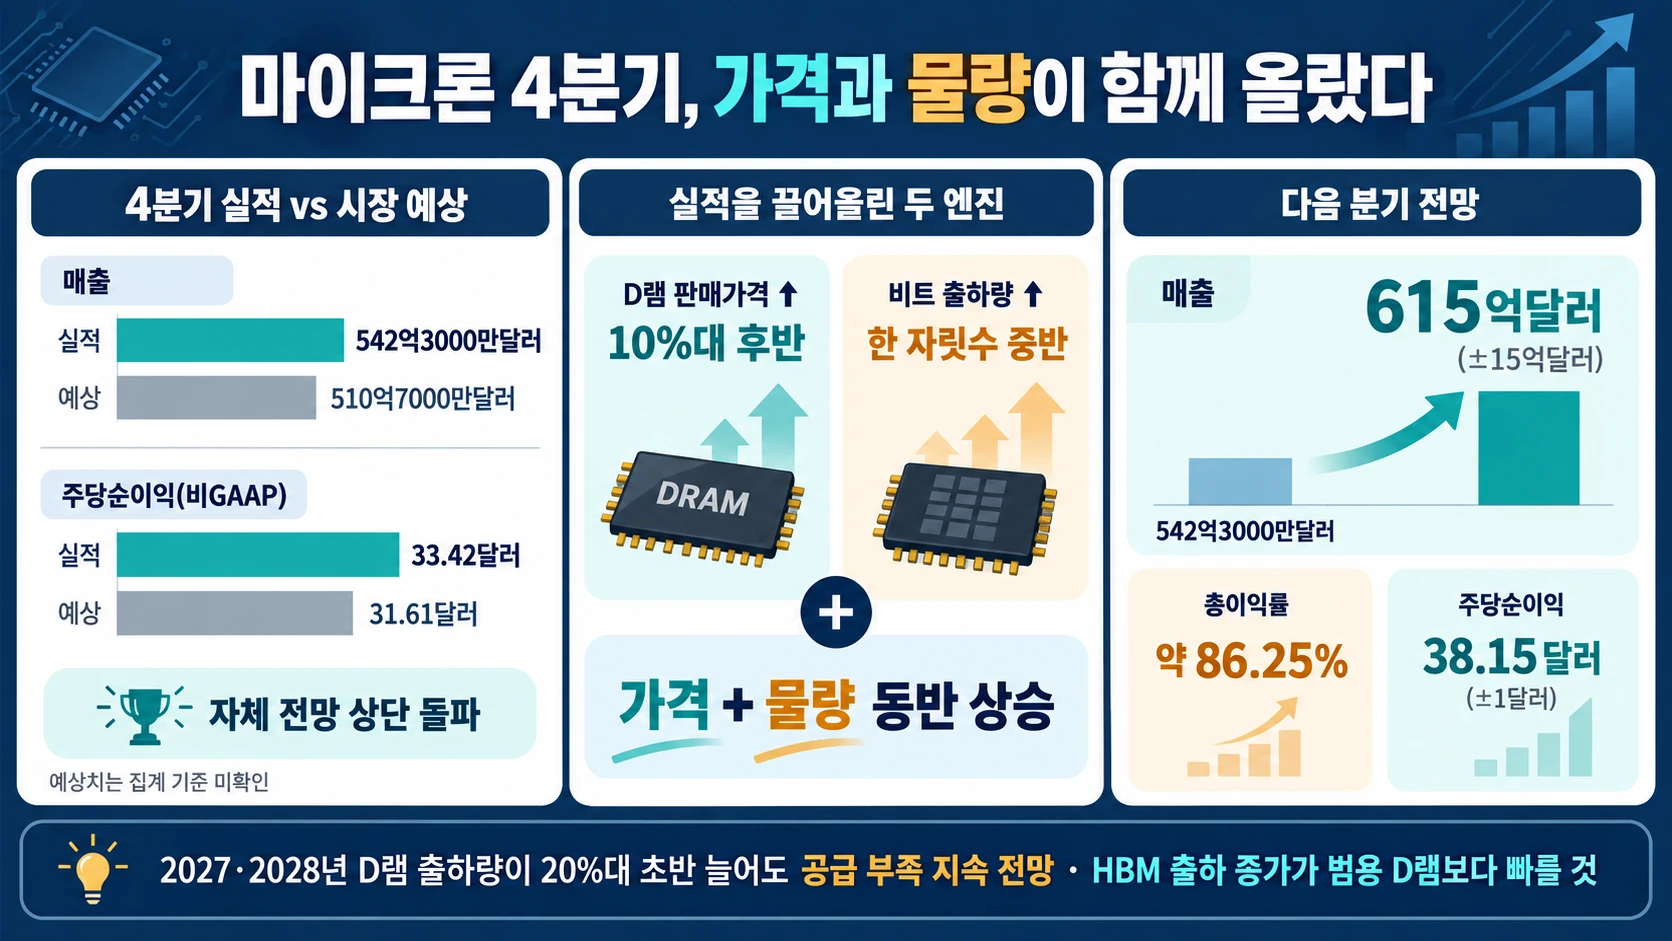
16. 마이크론은 2026년 9월 3일 끝난 회계연도 4분기에 매출 542억3000만달러(약 73조6000억원)와 비GAAP 희석 주당순이익 33.42달러(약 4만5351원)를 기록했으며, 매출과 총이익률, 주당순이익 모두 자체 전망의 상단을 넘어섬.
17. 발표 전 시장 예상치로 전달된 매출은 510억7000만달러(약 69조3000억원), 주당순이익은 31.61달러(약 4만2895원)였지만 회계 기준과 집계 주체가 확인되지 않아 단순 비교에는 주의가 필요함.
18. 빠듯한 공급 영향으로 D램 판매가격은 전 분기보다 10%대 후반 비율로 상승했고, 비트 출하량도 한 자릿수 중반 비율로 늘어 가격과 물량이 함께 증가함.
19. 마이크론은 2027년 HBM 공급 물량 대부분을 전년보다 크게 오른 가격으로 계약해 HBM과 범용 D램의 총이익률 격차가 좁아지고 있다고 밝힘.
20. 2027년과 2028년 업계 D램 출하량이 각각 20%대 초반 늘어도 공급 부족이 계속될 것으로 전망함.
21. HBM 출하 증가 속도도 2028년까지 범용 D램보다 빠를 것으로 예상함.
22. 다음 분기 매출 전망은 615억달러(약 83조5000억원)에서 위아래로 15억달러(약 2조원) 범위임.
23. 비GAAP 총이익률 전망은 약 86.25%, 주당순이익 전망은 38.15달러(약 5만1770원)에서 위아래로 1달러(약 1357원) 범위임.
HBM 호황 속 수익성 경계 요인
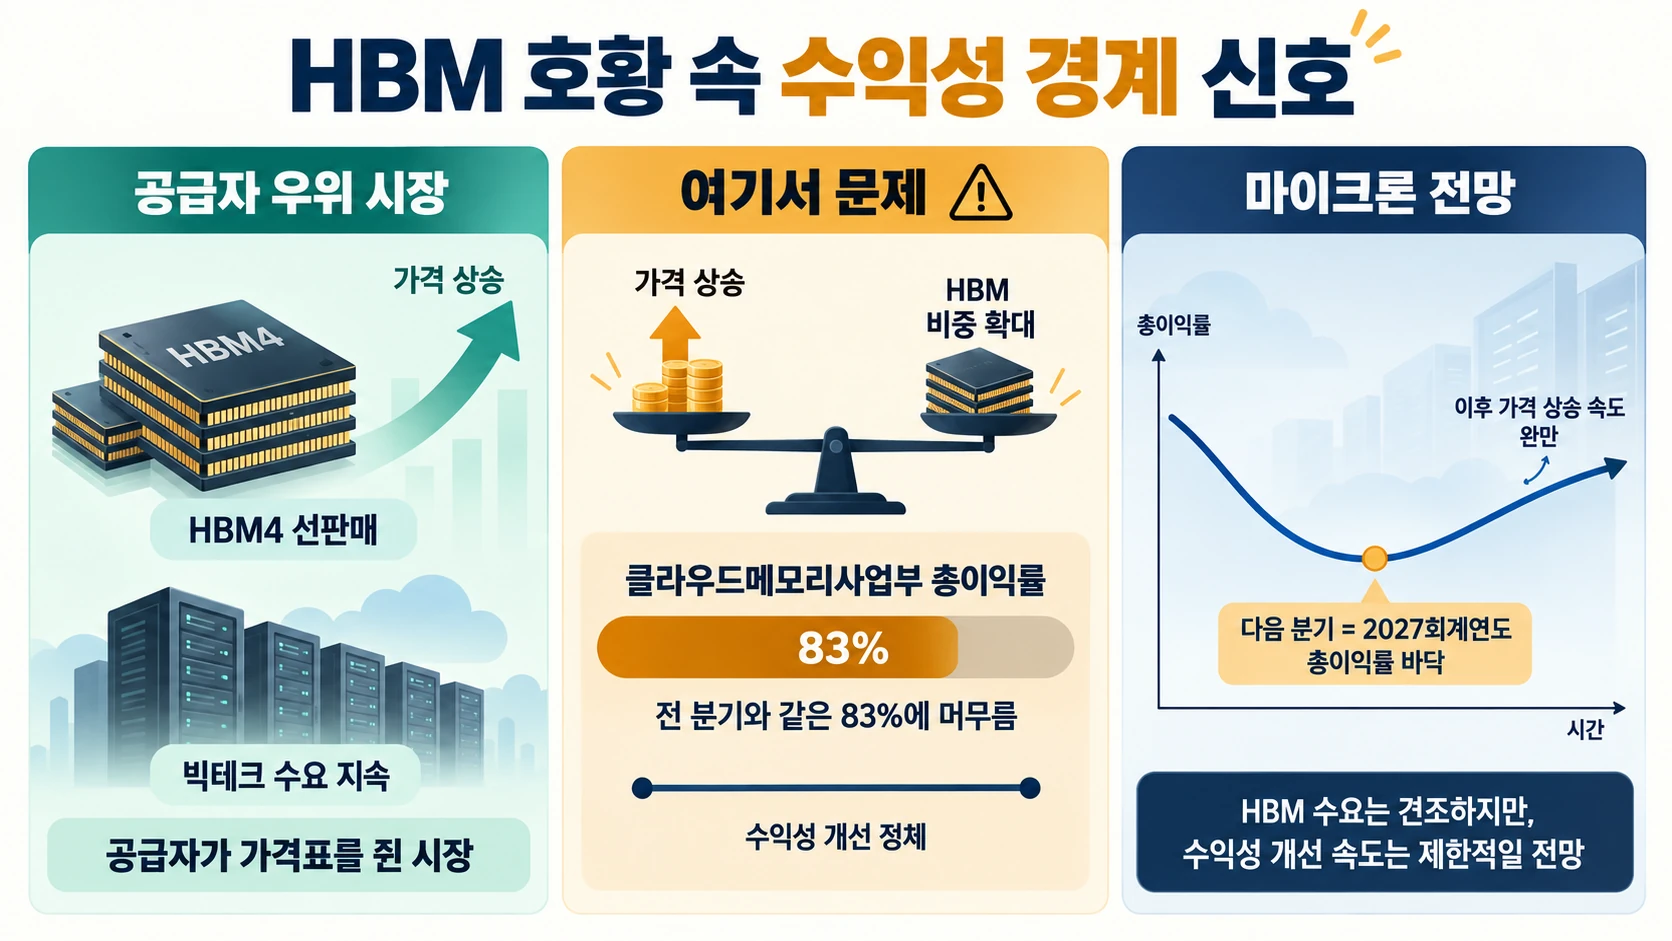
24. 반도체 피크아웃 우려와 달리 HBM4 선판매와 빅테크 수요가 이어져 공급자가 가격표를 쥔 시장이라는 관측에 힘이 실림.
25. 여기서 문제가 보임.
26. 다만 클라우드메모리사업부 총이익률은 가격 상승에도 HBM 비중 확대가 상쇄하면서 전 분기와 같은 83%에 머무름.
27. 마이크론은 다음 분기가 2027회계연도 총이익률의 바닥이 될 것으로 봤지만 이후 가격 상승 속도는 완만해질 것으로 전망함.
삼성전자와 SK하이닉스 기대 차이
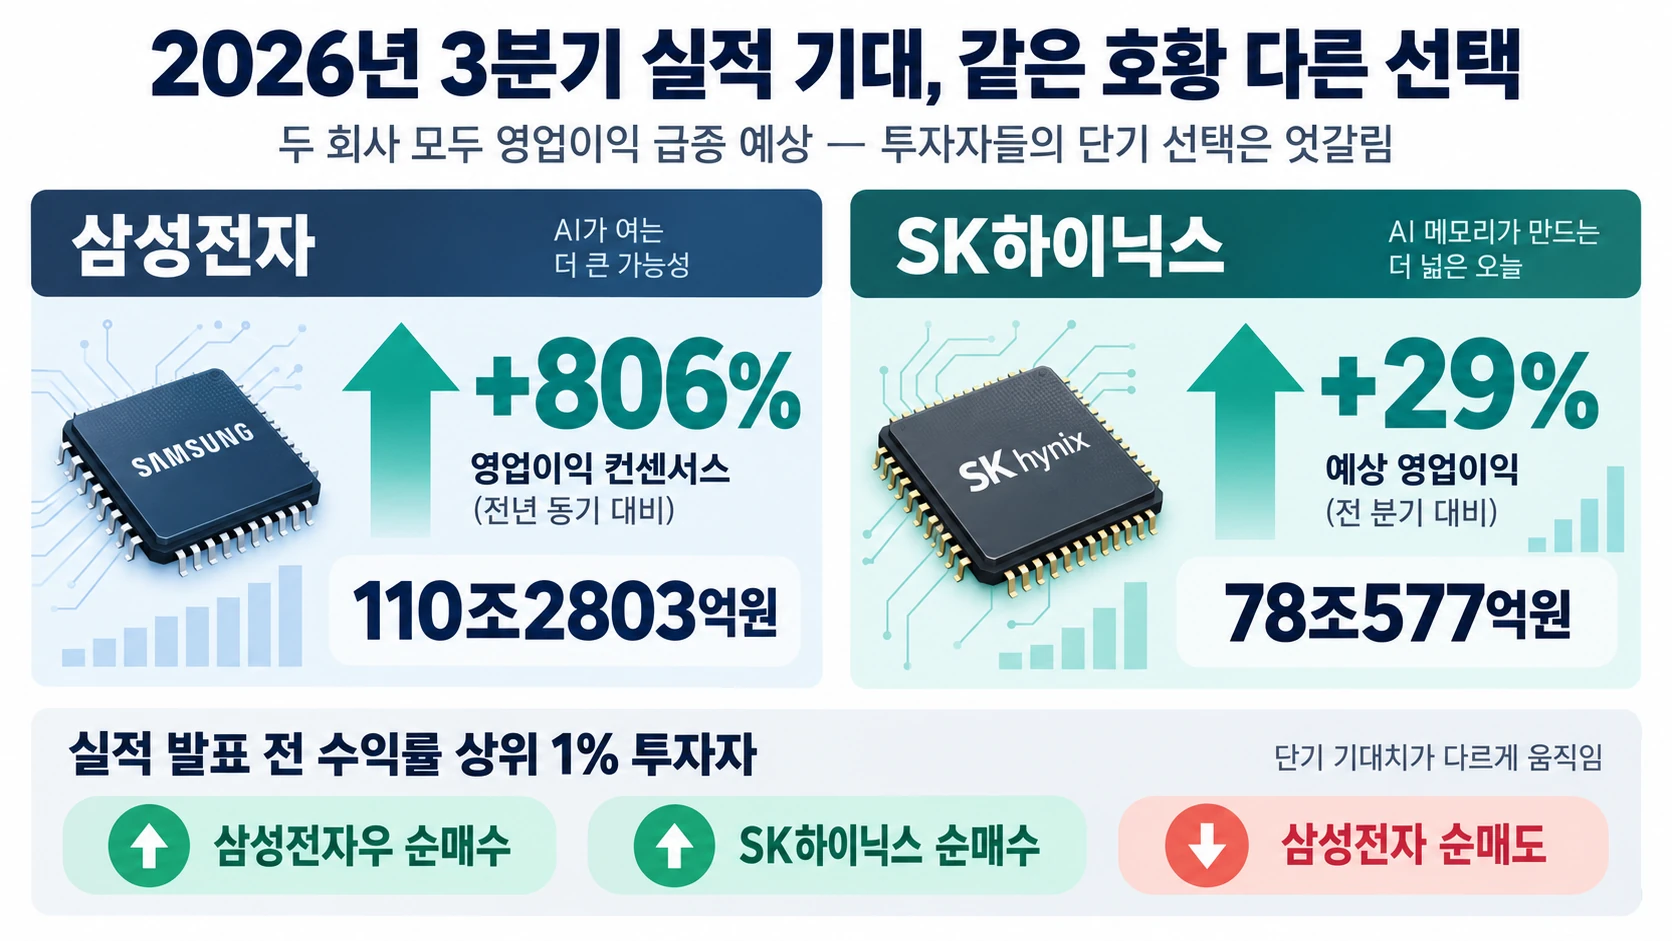
28. 삼성전자의 2026년 3분기 영업이익 컨센서스는 전년 동기보다 806% 늘어난 110조2803억원으로 집계됨.
29. SK하이닉스의 영업이익은 전 분기보다 29% 늘어난 78조577억원으로 예상됨.
30. 실적 발표 전 수익률 상위 1% 투자자들은 삼성전자우와 SK하이닉스를 순매수하고 삼성전자를 순매도해 두 회사의 단기 기대치가 다르게 움직였음.
한줄 코멘트. 마이크론 실적은 메모리 수요가 갑자기 꺾였다는 걱정보다 공급 부족과 가격 상승이 이어진다는 쪽에 힘을 실어줌. 지난 6월처럼 국내 반도체주가 반응할 여지는 있지만 SK하이닉스는 HBM 수혜, 삼성전자는 HBM4 양산과 고객 확대 확인이라는 서로 다른 숙제가 있음. 다음 분기 가격 상승 속도와 삼성전자의 HBM 공급 확대 여부는 계속 지켜볼 필요가 있음.
참고한 자료
- s25.q4cdn.com
- s25.q4cdn.com
- 매일경제 · 하이닉스 순매수 전환…한화솔루션은 ‘팔자’ [주식 초고수는 지금] 2026-09-30
- Daum | 디지털타임스 · ‘반도체 풍향계’ 마이크론 실적 드디어 나온다…‘삼전닉스’ 랠리 재점화할까
- 이비엔(EBN)뉴스센터 · 마이크론 실적이 해소한 AI 메모리 우려…"SK하이닉스 수혜 더 크다" < 증권 < 금융증권 < 기사본문 2026-06-25
- investors.micron.com · Micron Technology, Inc. – Micron Technology, Inc. Reports Record Fiscal Fourth-Quarter and Full
- Daum | MBC · 코스피 0.48% 하락‥마이크론 실적 등 대형 이벤트 앞두고 경계감 증시에 부담
- mbnmoney.mbn.co.kr · 마이크론 실적 앞두고 관망세..코스피 0.48% 하락 :: 매일경제TV 뉴스
- Daum | 서울경제 · SK하이닉스 4% 급락하자…‘상위 1%’ 고수들, 쓸어담았다 [주식 초고수는 지금]
- 한국경제 · 반도체 하락에 줍줍…삼전닉스 쓸어담은 주식 초고수 2026-09-29
댓글