마이크론 실적 발표를 앞두고 삼성전자와 SK하이닉스에 어떤 신호를 줄지 정리해 봅니다. 2025년 8월 이후 실적과 2026년 전망을 함께 살펴보겠습니다.
마이크론 실적과 높아진 시장 기대
1. 마이크론은 삼성전자와 SK하이닉스에 이은 글로벌 3위 메모리 기업이며, 주요 반도체 기업 가운데 실적을 먼저 발표해 메모리 업황의 ‘풍향계’로 불림.
2. 2025 회계연도 4분기 매출은 113억1500만달러(약 15조2,959억원), 매출총이익률은 44.7%였음. 이번 월가 예상치는 매출 507억8400만달러(약 68조6,600억원), 매출총이익률 86.3%, 주당순이익 31.16달러(약 4만2,128원)로 회사가 제시한 가이던스의 중간값보다 조금 높음. 매출총이익률은 제품을 팔아 원가를 빼고 얼마나 남겼는지를 보여주는 숫자인 만큼 시장의 눈높이가 이미 높은 상태임.
3. 기대의 불이 붙었음.
HBM이 만든 메모리 가격 상승 구조
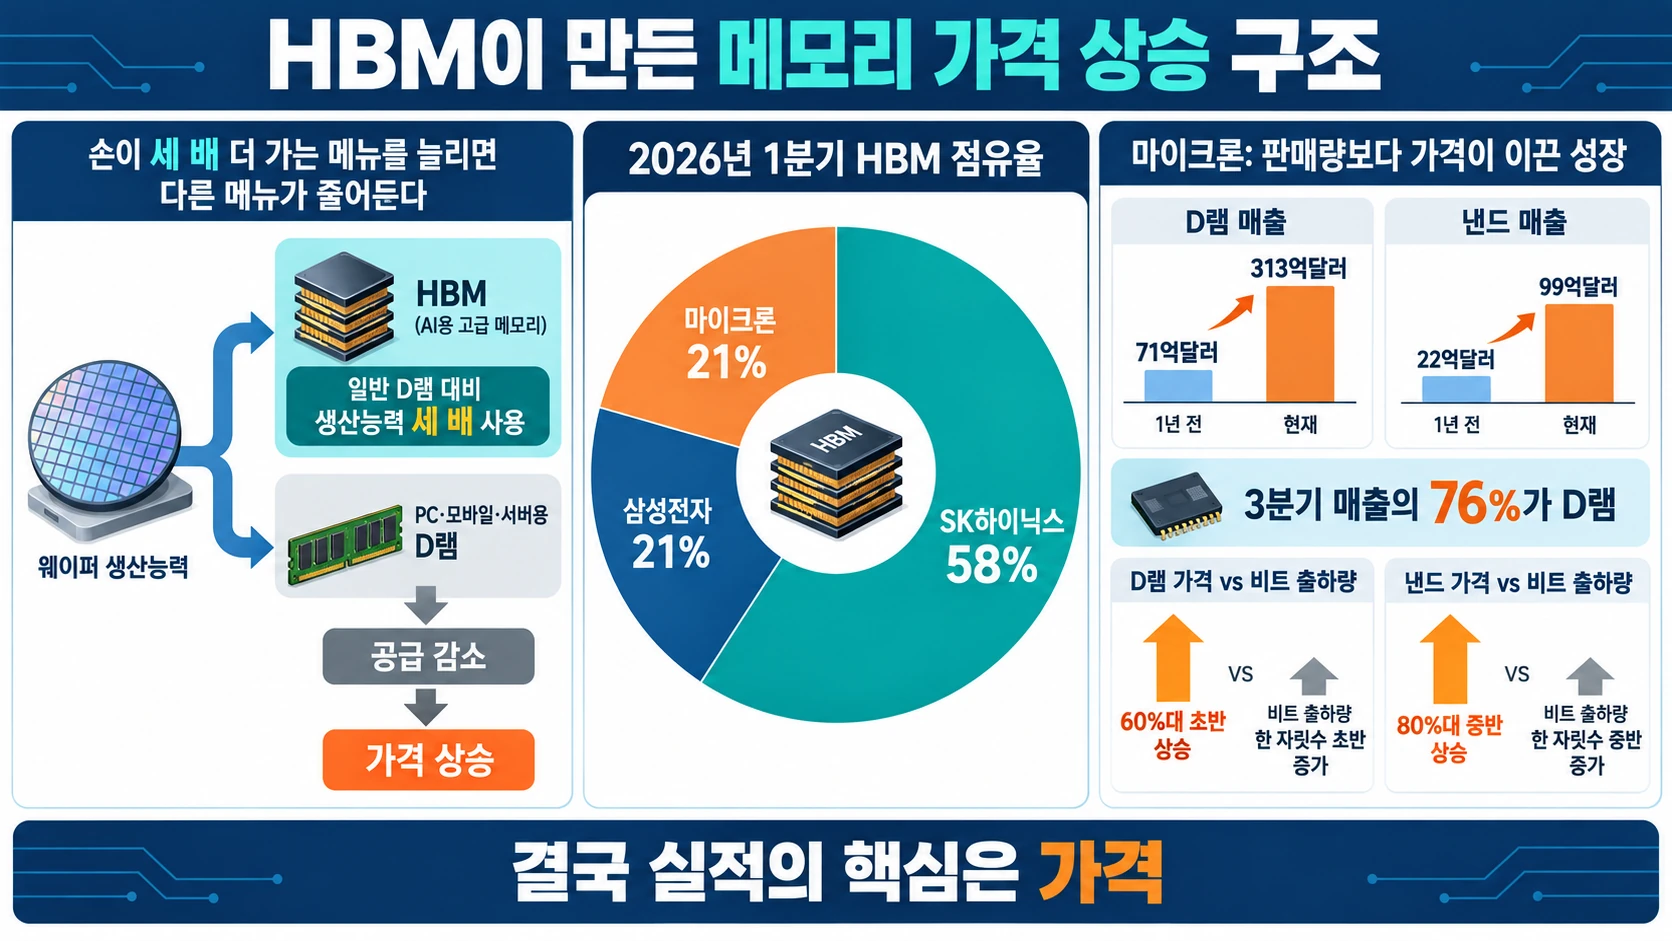
4. 메모리 호황의 구조를 이해하려면 HBM부터 볼 필요가 있음. HBM은 D램 칩을 여러 개 쌓아 AI 연산에 필요한 데이터를 빠르게 전달하는 고급 메모리이며, 일반 D램보다 웨이퍼 생산능력을 세 배 사용함. 같은 주방에서 손이 세 배 더 가는 메뉴를 늘리면 다른 메뉴를 적게 만들 수밖에 없는 것처럼, 업체들이 HBM 생산을 늘릴수록 PC·모바일·일반 서버용 D램 공급이 줄어 가격이 오르는 구조임.
5. 2026년 1분기 HBM 시장 점유율은 SK하이닉스 58%, 삼성전자와 마이크론이 각각 21%로 집계됐음. 점유율 산정 기준은 공개되지 않았지만 SK하이닉스가 HBM에서 크게 앞선 모습임.
6. 마이크론은 삼성전자나 SK하이닉스와 사업 구성이 다름. 2026 회계연도 3분기 매출의 76%를 D램에서 올렸고, D램 매출은 1년 전 71억달러(약 9조5,992억원)에서 313억달러(약 42조3,176억원)로 늘었으며 낸드 매출도 22억달러(약 2조9,744억원)에서 99억달러(약 13조3,848억원)로 증가함.
7. 이 성장은 판매량보다 가격이 이끌었음. 직전 분기보다 D램 가격은 60%대 초반 올랐지만 비트 출하량은 한 자릿수 초반 증가에 그쳤고, 낸드도 가격은 80%대 중반 뛰었지만 비트 출하량은 한 자릿수 중반 늘어나는 데 그쳤음. 비트 출하량은 메모리 용량을 기준으로 실제 얼마나 많은 제품을 팔았는지 보여주는 지표이므로, 물건을 압도적으로 많이 팔았다기보다 같은 물건의 가격표가 크게 오른 셈임.
8. 2026년 9월 분석에서는 HBM 가격 상승폭이 상대적으로 작아 HBM 비중이 작은 마이크론이 오히려 더 큰 가격 효과를 봤다는 해석도 나왔음. 결국 실적의 핵심은 가격임.
HBM4 전환과 장기 공급 부족 전망
9. 판이 달라지기 시작함.
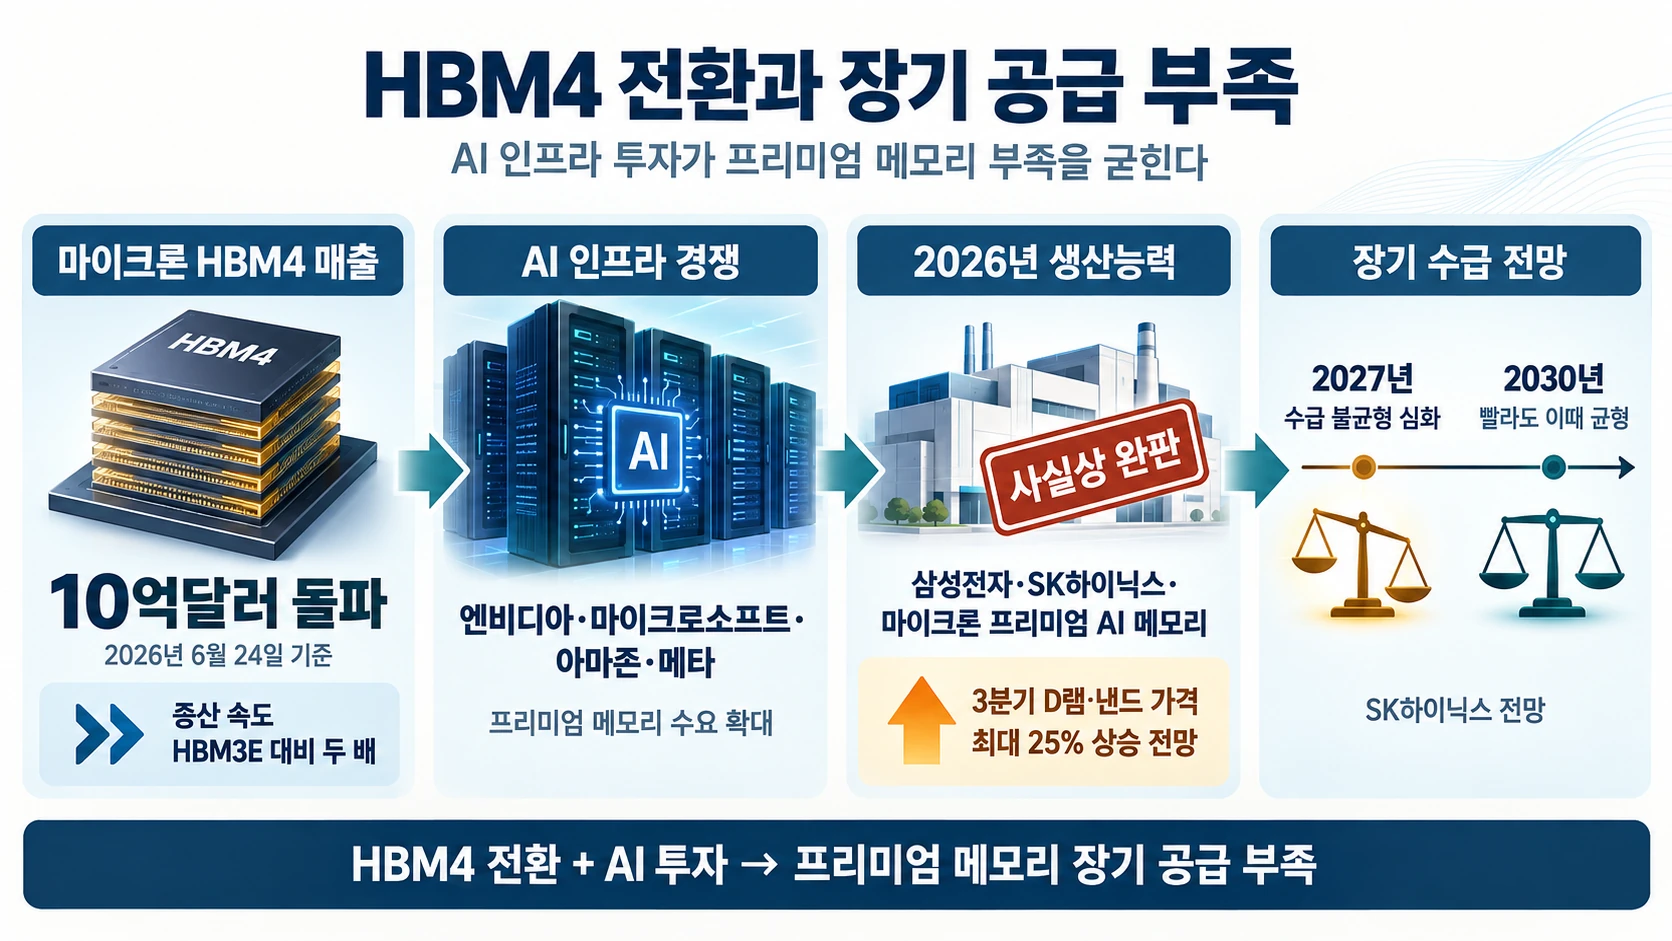
10. 마이크론은 2026년 6월 24일 기준 HBM4 매출 10억달러(약 1조3,520억원)를 넘겼고, HBM4 12단 제품의 생산 확대 속도도 HBM3E 12단보다 두 배 빨랐음. 삼성전자와 SK하이닉스도 범용 메모리 가격과 HBM4 전환을 함께 봐야 하는 이유임.
11. 2026년 6월 한화투자증권은 3분기 범용 D램 가격이 전 분기보다 15~25%, 낸드는 20~25% 오를 것으로 예상했음. 2026년 대부분 기간에 삼성전자·SK하이닉스·마이크론의 프리미엄 AI 메모리 생산능력이 사실상 판매된 상태라는 보도도 나왔으며, 엔비디아·마이크로소프트·아마존·메타의 AI 인프라 경쟁이 프리미엄 메모리 수요를 밀어 올린 배경임.
12. SK하이닉스는 2027년 D램 수급 불균형이 더 심해지고 빨라도 2030년에야 균형이 올 것으로 전망했음.
호황 둔화 위험과 주가의 엇갈린 신호
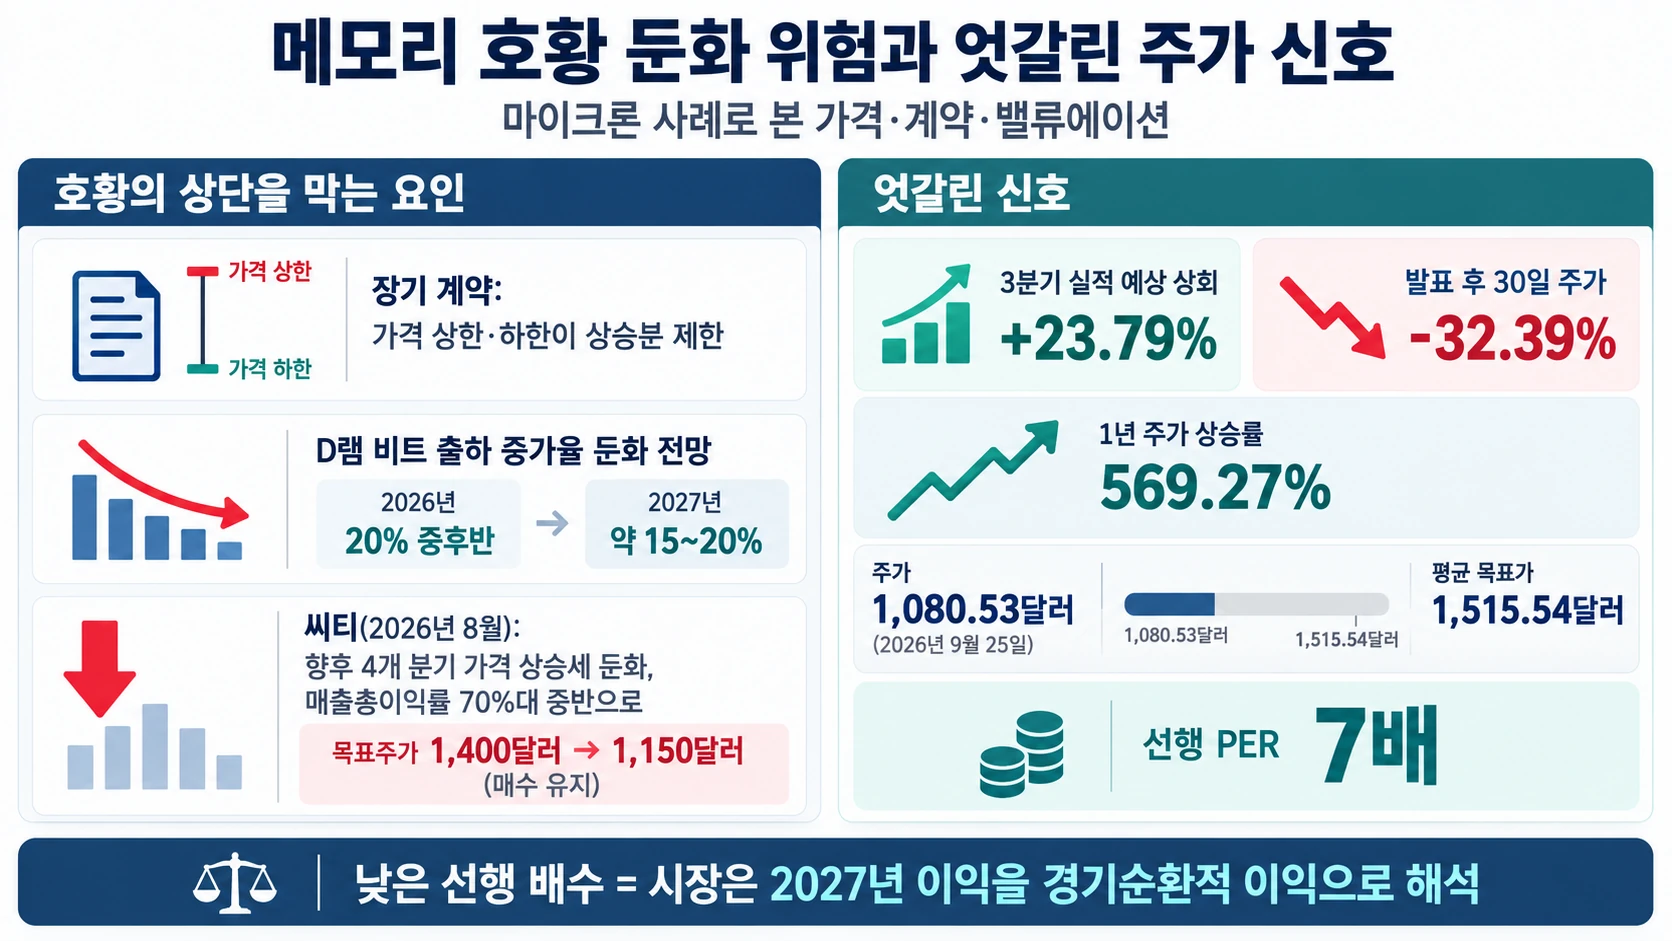
13. 장기 계약은 호황의 위쪽을 막을 수도 있음. 일부 애널리스트는 가격 상한과 하한을 둔 계약이 일정 수준을 넘는 가격 상승분을 제한할 수 있다고 봤고, D램 비트 출하 증가율도 2026년 20% 중후반에서 2027년 약 15~20%로 둔화될 수 있다는 전망이 나왔음.
14. 씨티는 2026년 8월 마이크론의 향후 4개 분기 D램·낸드 가격 상승세가 직전 분기 대비 둔화될 것으로 예상했음. 향후 1년 사이 매출총이익률이 70%대 중반으로 내려갈 것으로 전망하면서 목표주가를 1,400달러(약 189만2,800원)에서 1,150달러(약 155만4,800원)로 낮췄지만 투자의견은 매수를 유지했음.
15. 직전 3분기 실적이 예상을 23.79% 웃돌았는데도 마이크론 주가는 발표 후 30일 동안 32.39% 하락했음.
16. 2026년 9월 25일 기준 주가는 1,080.53달러(약 146만877원)로 1년 동안 569.27% 오른 상태였음.
17. 같은 시점 애널리스트 평균 목표가는 1,515.54달러(약 204만9,010원)였고 선행 PER은 7배였음.
18. 낮은 선행 배수는 시장이 2027년 예상 이익을 오래가는 이익보다 경기순환적인 이익으로 본다는 해석이 있었음.
한줄 코멘트. 마이크론 실적은 삼성전자와 SK하이닉스의 방향을 보여주는 풍향계가 맞지만 세 회사의 HBM 비중이 달라 숫자가 똑같이 움직인다고 볼 수는 없음. 이번에는 매출 자체보다 가격 상승세와 매출총이익률이 높은 기대치를 지키는지가 중요함. 범용 메모리 가격과 HBM 공급 부족은 국내 두 회사에도 나쁘지 않은 소식이지만, 이미 크게 오른 기대와 가격 상승세 둔화 가능성은 함께 지켜볼 필요가 있음.
참고한 자료
- wowtv.co.kr · '삼전닉스 풍향계' 마이크론 실적 발표…'만스피' 랠리 분수령 – 와우넷 오늘장전략 2026-06-22
- 뉴데일리 · HBM 쏠림에 D램 품귀, 낸드도 증산 지연 … 가격 또 25% 뛴다 2026-06-26
- 비즈니스포스트 · CXMT HBM 점유율 2년 내 10% 전망, 삼성전자 SK하이닉스 범용D램 이어 HBM도 중국과 기술격차 좁혀진다 2026-08-25
- InsiderFinance · Micron Q4 2026 Earnings Preview
- Hudson Labs · See if Micron (MU) can deliver $50B Q4 revenue and 86% gross margin. Get the latest earnings preview, guidance, and key factors for 2026. 2026-09-10
- 24/7 Wall St. · Micron at $1080: The Street Loves What It Sees Underneath The Headlines 2026-09-25
- TechStock² · Micron Technology, Inc. (NASDAQ:MU) edges lower as memory stock slide contained by contracts 2026-08-07
- The Motley Fool · Prediction: Micron's Sept. 30 Earnings Will Confirm the Memory Shortage Isn't Over 2026-09-14
- Yahoo Finance · Micron may be sitting on a 'substantial' surprise
댓글