마이크론이 2027 회계연도 물량 대부분의 판매처를 이미 정했다고 밝혀서 정리해 봅니다. 메모리 공급부족이 2028년까지 이어질 수 있는 이유를 살펴보겠습니다.
AI 서버가 바꾼 메모리 수요
1. 과거 메모리 시장에서는 PC·스마트폰 제조사가 짧은 계약으로 주문량을 조절하며 가격 협상력을 쥐었음.
2. 판이 달라지기 시작함.
3. 2026년 들어 판을 바꾼 수요는 인공지능 서버였으며, 2026년 9월 하나증권은 서버용 D램 수요가 2026년에 55% 늘지만 PC·모바일 증가세는 상대적으로 제한적일 것으로 전망함.
4. 마이크론은 스스로 작업을 계획하고 실행하는 에이전틱 AI가 DDR·저전력 메모리·SSD 수요를 함께 늘린다고 설명했으며, 서버 출하량도 10%대 후반으로 성장하고 있음.
5. 고객들은 확보한 메모리 안에서 최대한 많은 서버를 출하하고 있어 주문으로 드러나지 않은 숨은 수요까지 있으며, 마이크론은 데이터센터 확장의 가장 큰 제약이 전력이나 연산용 칩보다 D램이라고 판단함.
6. 병목은 메모리인 셈임.
HBM 전환과 생산능력 병목
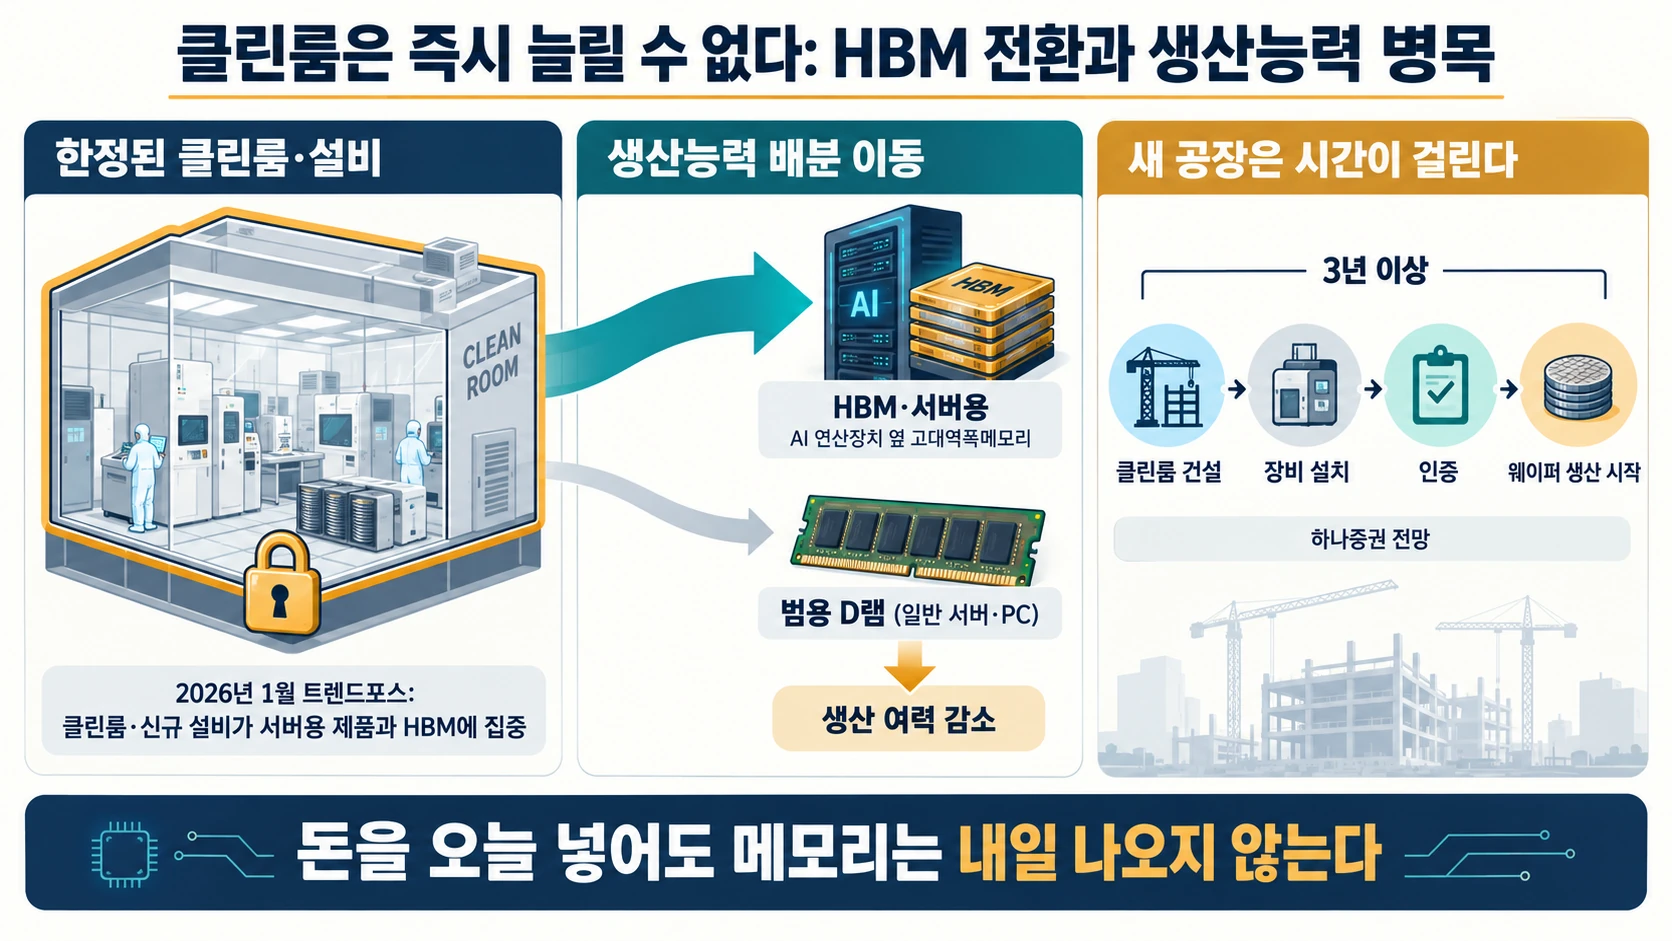
7. 수요가 급증해도 반도체 공장의 클린룸은 창고 선반처럼 즉시 늘릴 수 없는 공간이며, 2026년 1월 트렌드포스는 한정된 클린룸과 신규 설비가 서버용 제품과 HBM에 집중되면서 다른 메모리가 부족해졌다고 분석함.
8. HBM은 인공지능 연산장치 옆에서 대량의 데이터를 빠르게 전달하는 고대역폭메모리이며, 기존 D램 생산능력까지 HBM으로 전환되면서 일반 서버와 PC 등에 쓰이는 범용 D램 생산 여력은 줄어듦.
9. 새 공장을 지어도 클린룸 건설과 인증, 장비 설치를 거쳐 의미 있는 출하가 나오기까지 몇 분기가 더 필요하며, 하나증권은 신규 생산시설 건설부터 웨이퍼 생산 시작까지 3년 이상 걸린다고 봤음.
10. 돈을 오늘 넣어도 메모리는 내일 나오지 않음.
장기계약으로 잠기는 공급물량
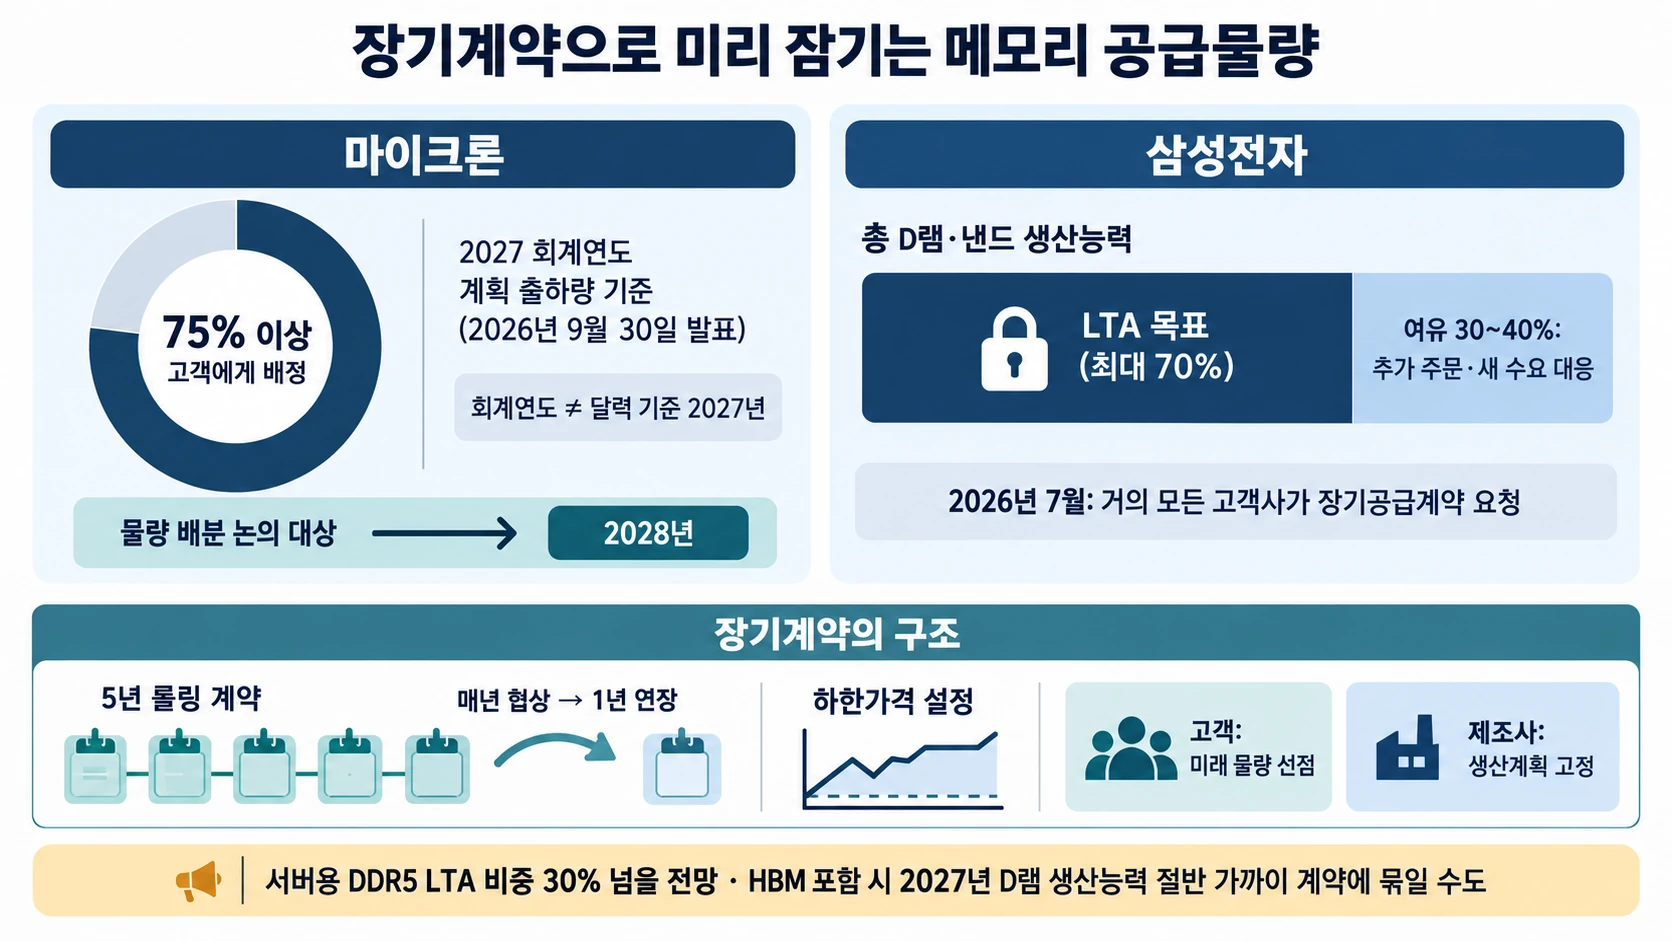
11. 마이크론은 2026년 9월 30일 2027 회계연도 계획 출하량의 75% 이상이 이미 고객에게 배정됐다고 밝혔지만, 2027 회계연도는 달력 기준 2027년 전체와 다른 회사 회계기간이므로 단순히 ‘내년 물량 75%’라고 읽으면 안 됨.
12. 마이크론은 강한 수요가 확인되면서 고객과 물량 배분을 논의하는 대상 기간도 2028년으로 넘어갔다고 설명함.
13. 삼성전자도 2026년 7월 거의 모든 고객사가 장기공급계약을 요청해 제한된 생산능력으로 모든 주문을 받기 어렵다고 밝혔으며, 장기공급계약인 LTA는 여러 해 동안 받을 물량과 가격 조건을 미리 정하는 예약 계약임.
14. 삼성전자는 전체 D램·낸드 생산능력의 60~70%를 LTA로 묶는 목표를 제시했으며, 목표대로라면 나머지 30~40% 안팎은 기존 고객의 추가 주문과 새로운 수요에 대응할 여유로 남게 됨.
15. 삼성전자의 다년 계약은 5년을 기본으로 하고 매년 협상해 계약기간을 다시 1년 연장하는 롤링 방식으로, 식당이 향후 5년치 단체예약을 계속 채워두듯 판매 물량을 미리 파악해 생산계획에 반영하는 구조임.
16. 범용 제품 계약에는 가격 하락으로 생길 미래 투자 위험에 대비할 수준의 하한가격도 설정함.
17. 2026년 7월 업계에서는 하반기 서버용 DDR5 출하량 가운데 LTA 비중이 30%를 넘을 것으로 전망했으며, HBM까지 합치면 2027년에는 전체 D램 생산능력의 절반 가까이가 계약에 묶일 수 있다는 분석도 나왔음.
가격 변동성과 공급 정상화 전망
18. 수요가 한곳에 몰림.
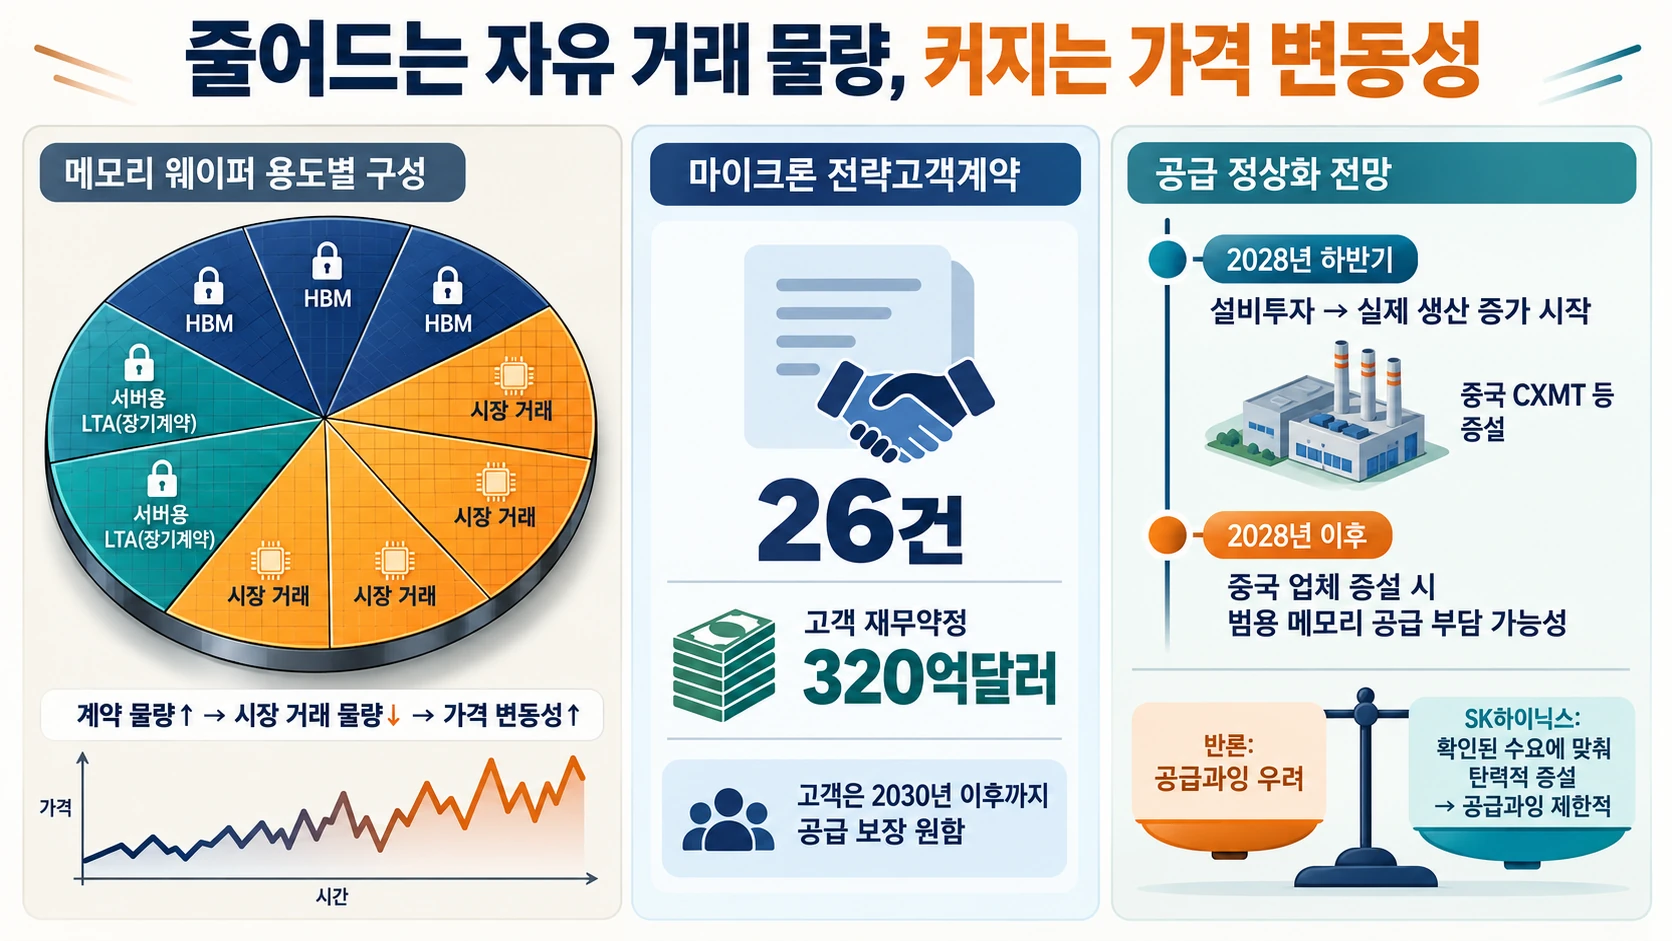
19. 계약 물량이 늘수록 시장에서 그때그때 가격을 정해 거래할 물량은 줄어들며, 한 증권사 연구원은 웨이퍼 10장 중 3장은 HBM, 3장은 서버용 LTA에 배정되고 4장만 시장 수급에 따라 팔릴 수 있다고 전망함. 공급부족이 가격을 밀어 올리는 가운데 자유롭게 거래되는 물량까지 줄어 가격 변동성이 커질 수 있는 구조임.
20. 마이크론의 전략고객계약 26건과 연장 계약에 걸린 고객 재무약정은 320억달러이며 대부분 현금 예치금임. 고객들은 2030년 이후까지 공급 보장을 원하고 있고 새 계약 가격에는 현재의 높은 가격과 향후 공급부족 전망이 반영되고 있음.
21. 대신증권은 설비투자 확대가 실제 생산 증가로 나타나는 시점을 2028년 하반기부터로 전망함.
22. 메리츠증권은 D램 출하량이 2026년 20% 중반, 2027년과 2028년에는 20%대 초반 성장해도 HBM 전환 때문에 제약이 심해질 수 있다고 봤음.
23. 반론은 중국 CXMT를 비롯한 업체들의 증설로 수요와 공급이 균형을 찾으면 D램 가격 상승률과 수익성이 둔화할 수 있다는 것이며, 하나증권도 중국 업체의 추가 증설이 이어지면 2028년 이후 범용 메모리 공급 부담이 커질 수 있다고 전망함.
24. SK하이닉스는 확인된 수요에 맞춰 생산능력을 탄력적으로 늘리므로 투자 확대가 곧바로 공급과잉으로 이어질 가능성은 제한적이라고 반박함.
한줄 코멘트. 지금은 메모리 회사보다 고객들이 먼저 물량을 예약하는 공급자 우위 시장임. 클린룸을 늘리는 데 3년 이상 걸리고 2027 회계연도 물량의 75% 이상이 이미 배정된 만큼 공급부족이 단기간에 풀릴 가능성은 낮아 보임. 다만 2028년 하반기부터 신규 생산이 붙고 중국 증설까지 겹치는지는 지켜봐야 함. 삼성전자·SK하이닉스·마이크론에는 당장의 가격과 실적 방어 측면에서 나쁘지 않은 소식이지만 장기계약 뒤 찾아올 다운턴 위험도 함께 볼 필요가 있음.
참고한 자료
- Samsung Newsroom Korea · 삼성전자, 2026년 2분기 실적 발표
- 연합뉴스 · 반도체 설비투자 확대로 공급 확대? "내후년 하반기는 돼야" 2026-10-04
- zdnet.co.kr · "불황 오면 어쩌지?"…삼성·SK, 장기계약으로 메모리 사이클 깬다 2026-07-31
- investchosun.com · 메모리 LTA 본격화…삼성전자 '수익성'·하이닉스 '영속성' 전략 갈린다
- 이투데이 · ‘5년 LTA’ 늘리는 삼성·SK…메모리 수주산업 전환 속 다른 셈법 2026-08-02
- 뉴시스 · 메모리 가격 1분기 최대 60%↑…올해도 '공급부족' 여전 :: 공감언론 뉴시스 :: 2026-01-06
- magazine.hankyung.com · 메모리 부족이 부른 증설…후공정도 웃는다화제의 리포트 │ 한경매거진&북 2026-09-14
- tradingkey.com · Micron (MU) Q4 FY2026 Earnings Call: Memory Supply Tight Through 2028
- MarketBeat · What Micron Technology (MU) Said on Its Q4 Earnings Call
- s25.q4cdn.com
댓글