
삼성전자 주가가 28만원대로 올라선 가운데 목표주가는 63만원과 27만원으로 크게 갈려서 정리해 봅니다.
초기 목표주가와 산정 기준
1. 2026년 2월 23일 대신증권은 삼성전자 목표주가를 27만원으로 올렸고 당시 프리마켓 주가는 19만5000원이었음. 기존 목표가는 기사 본문에 24만원, 부제에 19만원으로 적혀 자료별 차이가 있음.
2. 2026년 3월 10일 BNK투자증권도 영업이익 전망치를 18% 높이며 목표주가를 25만원으로 올렸음. 당시 2026년 추정 P/B 2.8배를 적용했고 이는 P/E 10배에 해당한다고 설명함. P/B는 회사 순자산에 몇 배의 가격표를 붙일지 정하는 기준으로, 목표주가는 미래 실적에 적정 배수를 적용해 계산하는 셈임. 이때의 25만원은 9월 전망이 아니라 2026년 3월에 나온 과거 목표가임.
3. 분위기는 이후 더 뜨거워졌음.
메모리 공급 부족과 실적 급증
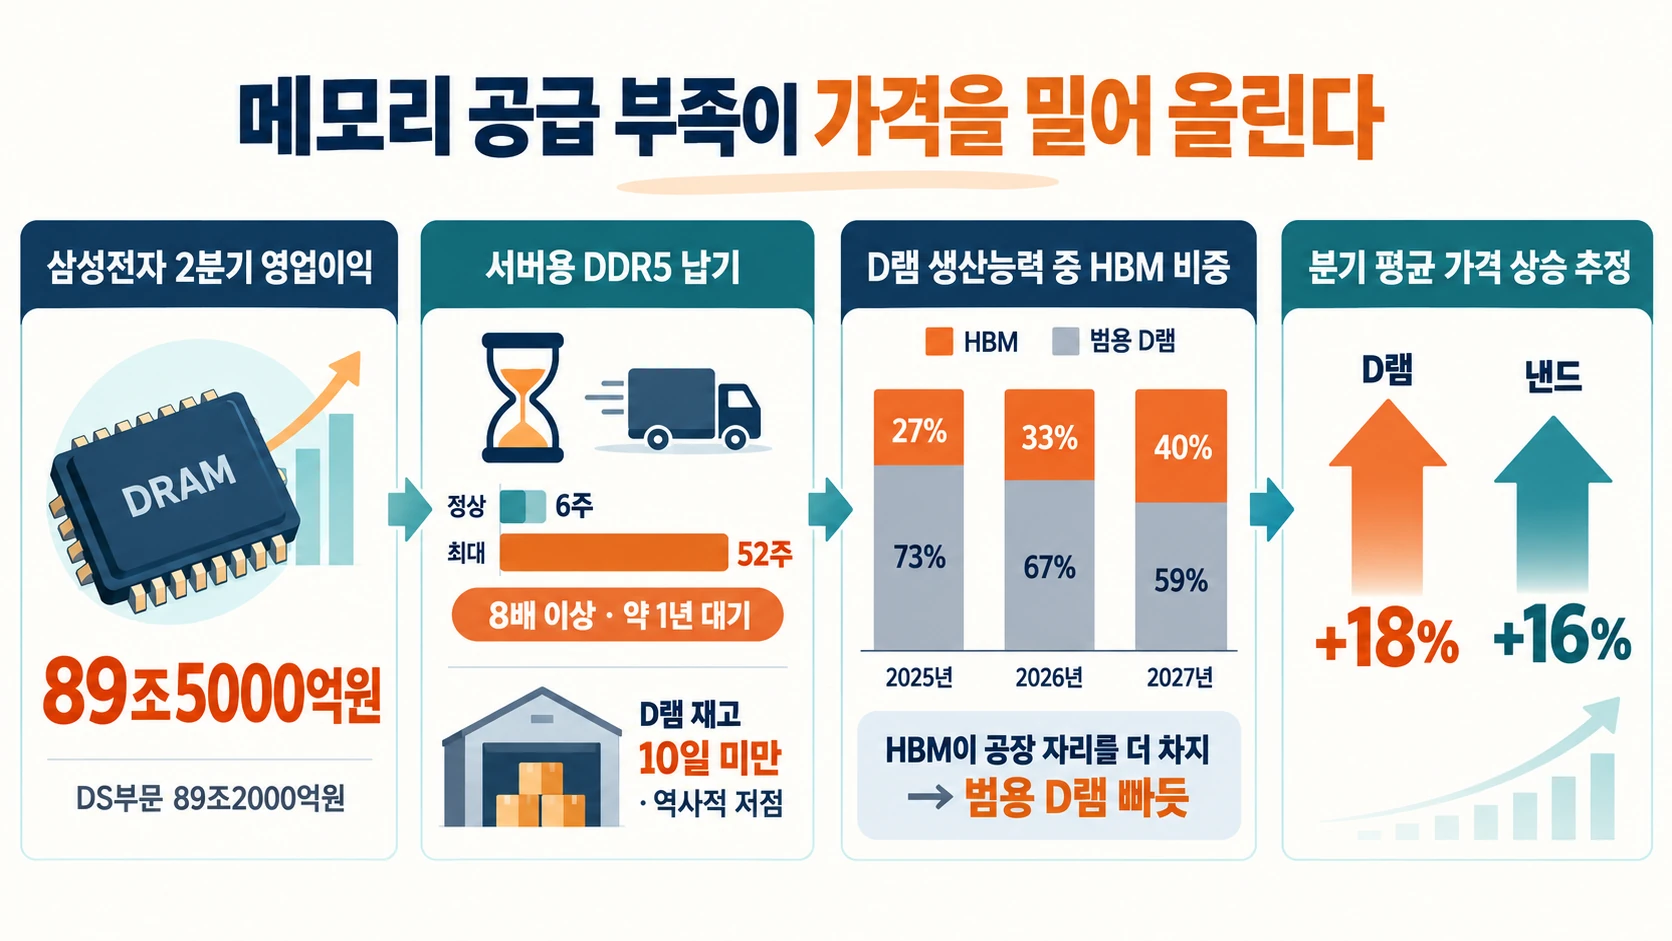
4. 삼성전자는 2026년 7월 30일 2분기 매출 171조5000억원과 영업이익 89조5000억원을 발표했고, 반도체를 담당하는 DS부문 영업이익만 89조2000억원을 기록함.
5. 수요가 한곳에 몰림.
6. 2026년 9월 서버용 고용량 DDR5는 주문부터 납품까지 최대 52주가 걸리는 것으로 KB증권이 추정함. 정상 시장의 6주보다 8배 넘게 길어 주문한 물건을 거의 1년 기다리는 병목이 생긴 셈이며, 삼성전자 D램 재고도 10일 미만으로 역사적 저점 수준이라고 추정함.
7. 유안타증권은 D램과 낸드의 분기 평균 가격이 각각 18%와 16% 오를 것으로 추정했고, HBM4 판매가 본격화되면 메모리 가격 상승 사이클도 길어진다고 판단함. HBM은 인공지능 연산에 필요한 데이터를 빠르게 나르는 고대역폭 메모리임.
8. KB증권은 삼성전자 D램 생산능력에서 HBM 비중이 2025년 27%에서 2026년 33%, 2027년 40%로 높아지고, 같은 기간 범용 D램 비중은 73%에서 59%로 낮아질 것으로 전망함. 한정된 공장 자리를 HBM이 더 차지하면 범용 D램 공급도 빠듯해질 수 있다는 그림임.
9. 기대의 불이 붙었음.
낙관론과 비관론의 전망 격차
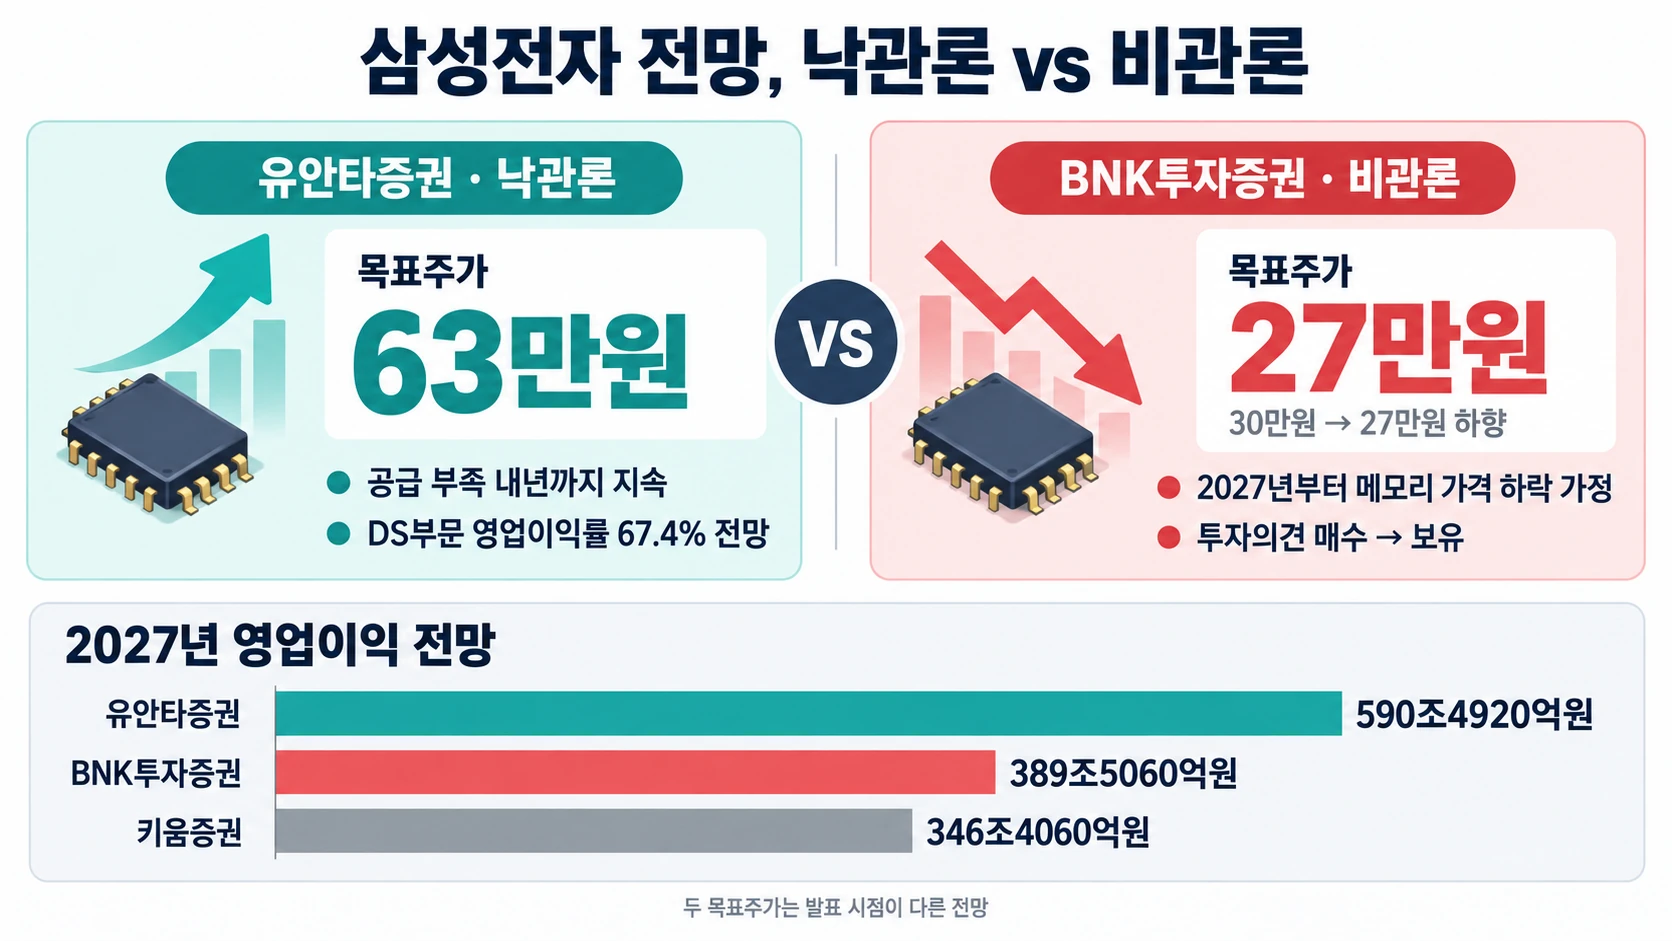
10. 유안타증권은 원·달러 환율 1380원을 전제로 2026년 3분기 메모리 영업이익을 102조원으로 예상함. 비메모리는 2조원 적자로 보면서도 DS부문 영업이익률은 67.4%로 전망했고, 공급 부족이 내년까지 이어진다고 보고 연간 실적 추정치를 높인 것이 목표주가 63만원의 직접 근거임.
11. 반대편에는 BNK가 있음.
12. BNK투자증권은 2026년 9월 14일 목표주가를 30만원에서 27만원으로 내리고 투자의견도 매수에서 보유로 낮췄음. 따라서 63만원과 27만원은 같은 날 나온 숫자가 아니라 발표 시점이 다른 전망임.
13. 여기서 문제가 보임.
14. BNK는 2026년 3분기 영업이익 전망을 114조7000억원에서 108조5000억원으로 낮췄고, 2027년부터 메모리 가격이 꺾인다고 가정함. 삼성전자 D램 평균판매가격이 2027년 1분기 1%, 2분기 8%, 3분기 15%, 4분기 30%씩 전분기보다 떨어지고, 분기 영업이익도 1분기 113조5840억원에서 4분기 64조7730억원으로 감소할 것으로 전망함. 2028년 영업이익은 254조1680억원으로 전년보다 34.7% 줄어든다고 예상함.
15. BNK는 구글과 메타가 성능 경쟁보다 가성비와 연비를 중시하기 시작한 점을 수요 둔화 신호로 해석함. 오픈AI와 앤스로픽이 최첨단 모델 개발 속도를 조절하고 보안과 신뢰성에 집중하는 흐름도 같은 근거로 제시함. 결국 AI 손님이 계속 몰릴지 주문 속도를 늦출지가 메모리 가격을 가르는 구조임.
16. 2026년 영업이익 전망은 증권사별 358조~373조원으로 비교적 비슷하게 모였지만, 2027년 전망은 유안타증권 590조4920억원, BNK투자증권 389조5060억원, 키움증권 346조4060억원으로 크게 벌어짐. 올해보다 내년 이후를 보는 망원경의 색깔이 완전히 다른 셈임.
17. 다만 유안타와 BNK가 63만원과 27만원을 계산할 때 적용한 배수는 공개된 기사에서 확인되지 않음. 따라서 목표주가 격차가 이익 전망과 적용 배수에서 각각 얼마나 생겼는지는 정량적으로 나눌 수 없음.
주가 선반영과 향후 확인 변수
18. 판이 달라지기 시작함.
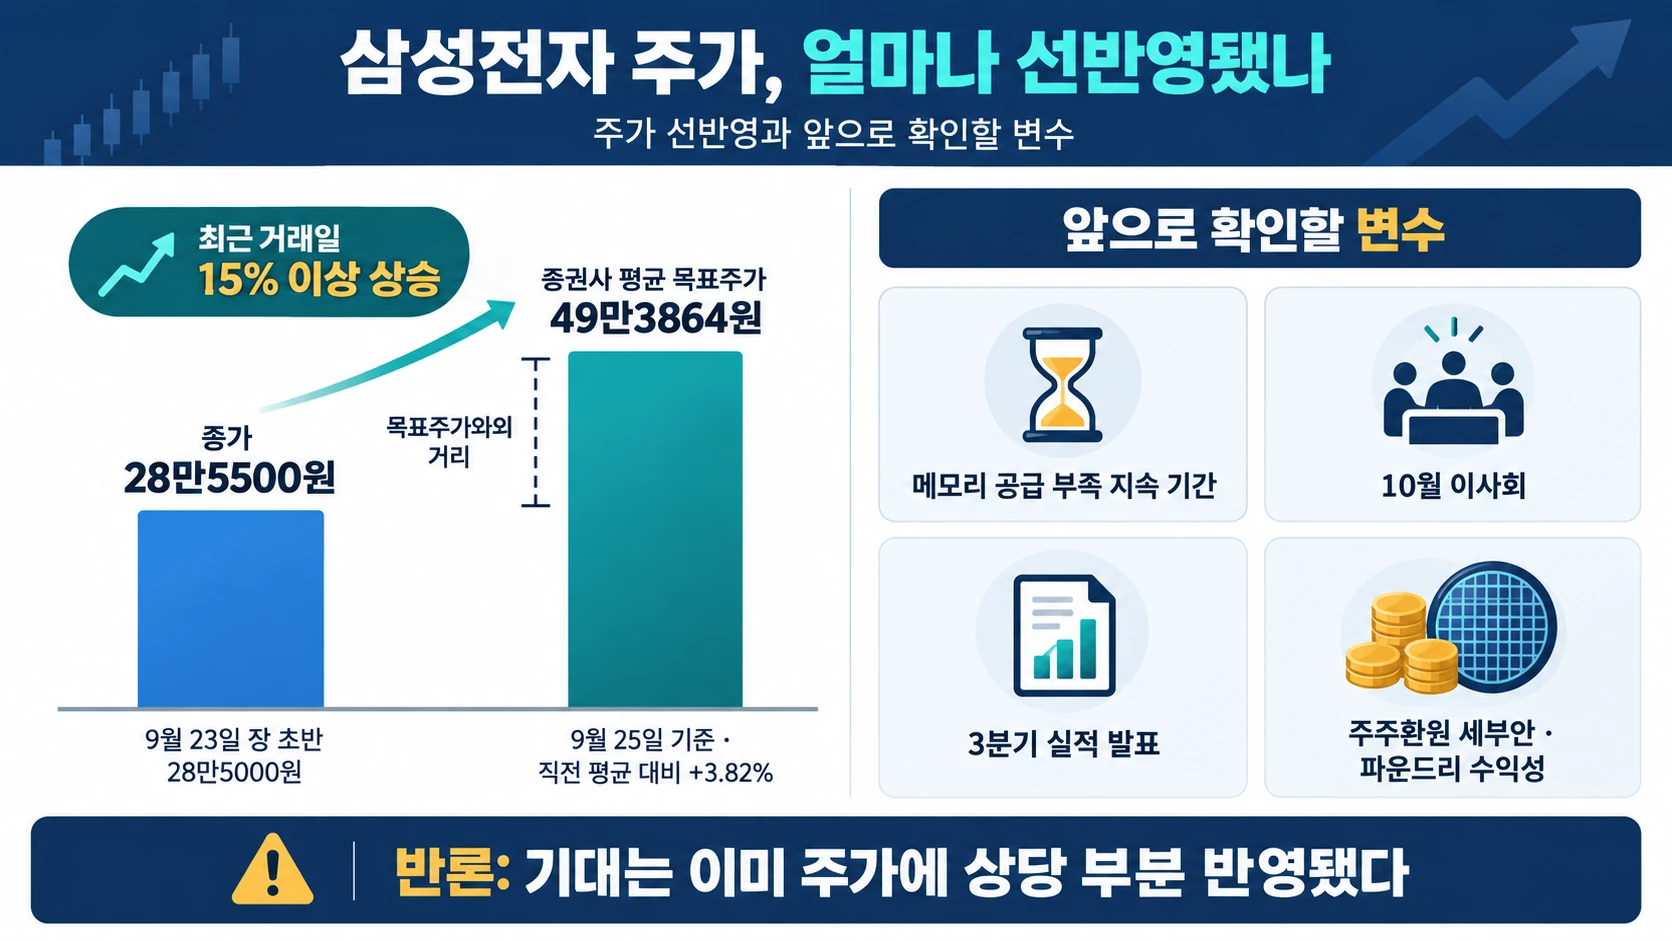
19. 삼성전자 주가는 최근 7거래일 동안 15% 이상 올라 거래일이 명시되지 않은 종가 기준 28만5500원에 마감했고, 2026년 9월 23일 장 초반에도 28만5000원까지 상승함. 9월 25일 기준 증권사 22곳의 평균 목표주가는 49만3864원으로 직전 평균보다 3.82% 높아졌음.
20. 앞으로는 메모리 공급 부족이 오래갈지와 10월 이사회 및 3분기 실적 발표를 확인할 필요가 있음. 주주환원 세부안과 파운드리 수익성 개선 기대가 남아 있지만 이미 주가에 상당 부분 반영됐다는 반론도 있음.
한줄 코멘트. 63만원은 메모리 부족이 길어지는 시나리오이고 27만원은 AI 수요와 D램 가격이 빠르게 식는 시나리오임. 현재 숫자만 보면 증권사들도 2026년보다 2027년 이후를 두고 싸우는 모습임. 삼성전자 투자자는 목표주가 숫자 하나보다 D램 가격과 HBM 생산 비중, 3분기 실적을 함께 지켜볼 필요가 있음.
참고한 자료
- images.samsung.com
- Samsung Newsroom Korea · 삼성전자, 2026년 2분기 실적 발표
- 이비엔(EBN)뉴스센터 · 같은 삼성전자 맞나…"35만원" vs "63만원" 증권가 극과 극 < 기업일반 < 증권 < 금융증권 < 기사본문 2026-09-23
- 파이낸셜뉴스 · 삼성전자 목표가 63만원 vs 35만원…증권가, 메모리 호황 지속에 주목 2026-09-23
- Daum | 뉴스웨이 · 삼성전자, 메모리 호황
- Daum | 이데일리 · "63만원 간다" VS "27만원 하락"…삼성전자 목표주가 온도차
- 파이낸셜뉴스 · "63만원 간다" vs "27만원 추락"…삼성전자 목표주가 두고 증권가 '극과 극' 전망, 왜? 2026-09-25
- 매일경제 · “삼성전자 내년 63만원 vs 27만원”…증권가 전망 극과 극, 누구 말이 맞나 2026-09-24
- Daum | 서울경제 · 삼성전자 목표주가 ‘27만 원’ 또 나왔다 [줍줍리포트]
- 센머니 (SEN Money) · 삼성전자 목표가 27만~60만원 ‘극과 극’…엇갈린 전망에 개미 혼란 < 경제 < 기사본문 2026-09-16

댓글