2026년 9월 29일 삼성전자가 대규모 배당을 앞둔 배당락일에도 27만원을 지켜서 정리해 봅니다. SK하이닉스까지 이틀째 약세였다는 이야기는 확인된 자료와 달라 함께 짚어봅니다.
배당락 원리와 우선주 수요 쏠림
1. 배당락은 배당을 받을 권리가 사라지는 날이라 주가에 하락 압력이 생길 수 있으며, 가게에서 사은품을 떼어낸 상품값이 낮아지는 것처럼 배당 가치가 주가에서 빠질 수 있다는 말임.
2. 다만 현금배당액만큼 주가가 자동으로 떨어지는 것은 아니며 당일 매수와 매도도 가격을 함께 결정하므로, 하락 폭이 실제 받는 세후 배당금보다 크면 배당을 받고도 전체 투자에서는 손해가 날 수 있음.
3. 2024년 3월 19일 기아는 배당락일 장중 6.64% 내린 11만9500원에 거래됐고, 당시에는 배당을 노리고 들어왔던 투자자들의 매도가 하락 원인으로 지목됨.
4. 배당은 공짜 돈이 아님.
5. 2026년 9월 23일 삼성전자우는 21만원대 후반으로 27만~28만원대인 보통주보다 20% 이상 저렴했고, 같은 배당금을 준다는 가정이 붙으면서 상대적으로 싼 삼성전자우에 매수세가 몰림.
6. 수요가 한곳에 몰림.
7. 증권가는 삼성전자의 3분기 주당 배당금을 4500~4654원 안팎으로 추산했지만, 증권사별 가정이 들어간 전망치일 뿐 확정 배당금은 아님.
8. 유진투자증권은 기존 보유 자사주와 취득 예정 자사주를 배당 대상에서 빼고 주당 4604원으로 계산함.
급등 뒤 급락과 27만원 종가 방어
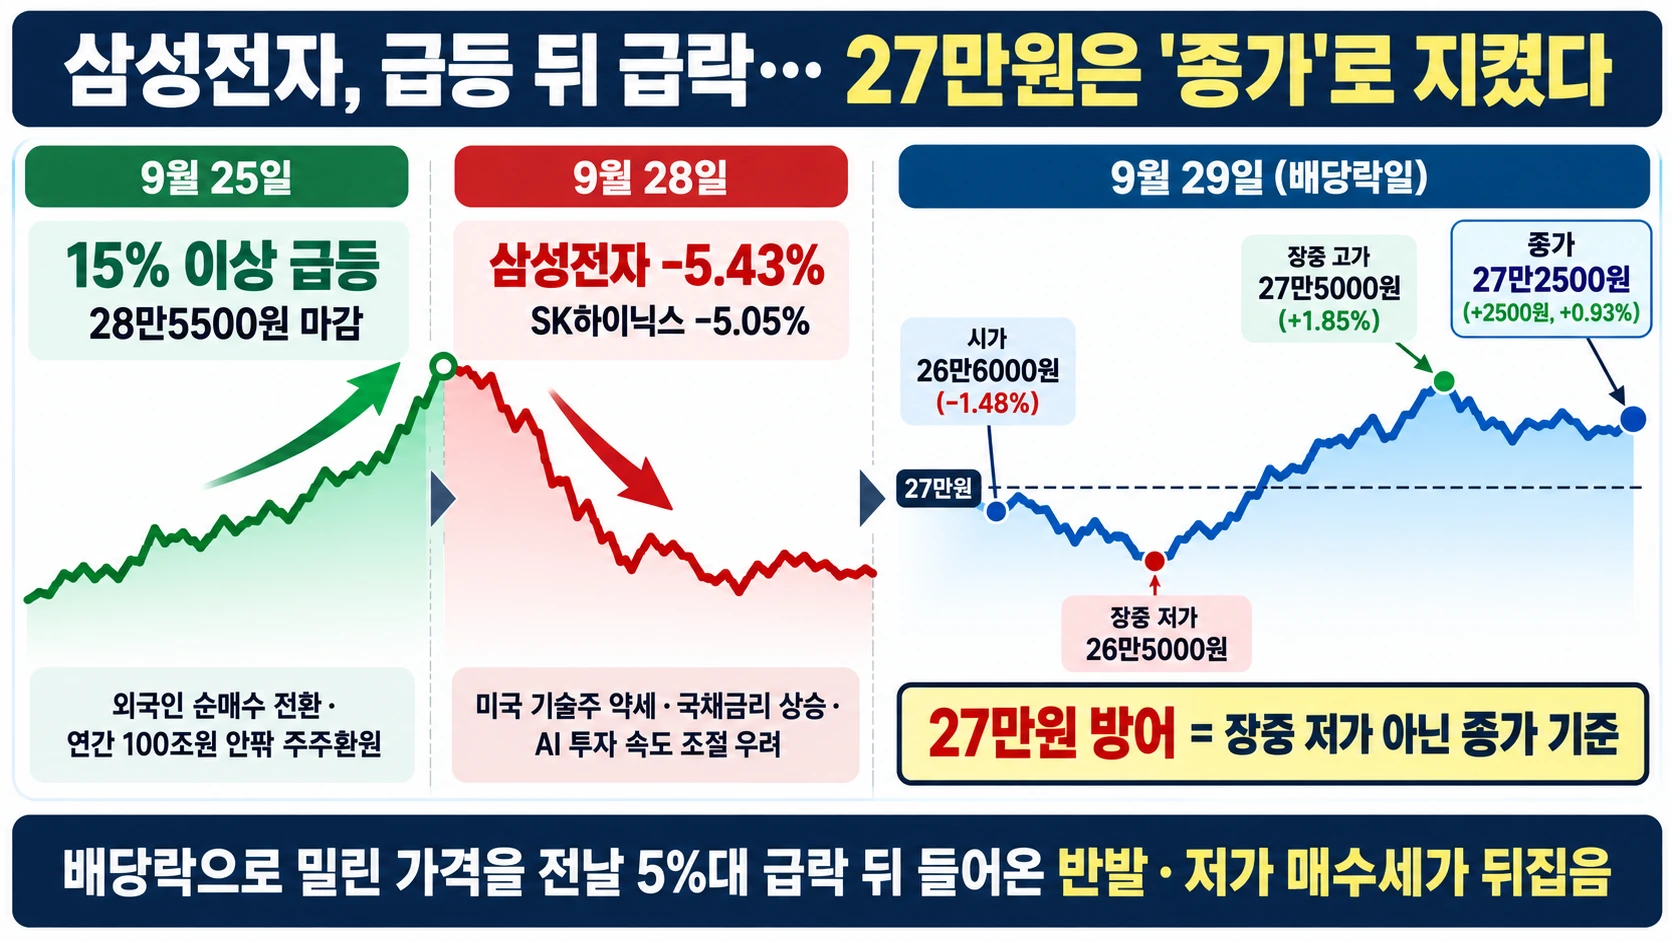
9. 2026년 9월 25일 보도 기준 삼성전자는 최근 7거래일간 15% 이상 올라 28만5500원에 마감한 상태였음.
10. 외국인은 이달 중순 대규모 매도를 멈추고 최근 3거래일 연속 순매수로 돌아서 반등을 주도함.
11. 연간 100조원 안팎으로 추산된 주주환원 정책이 구체화된 점도 외국인 매수 전환의 배경으로 거론됨.
12. 분위기는 28일 뒤집힘.
13. 2026년 9월 28일 삼성전자는 5.43%, SK하이닉스는 5.05% 나란히 급락함.
14. 미국 기술주 약세와 미국 국채금리 상승, 인공지능 투자 속도 조절 우려가 국내 반도체주에 부담을 줬다는 해석이 나옴.
15. 29일 삼성전자는 전 거래일보다 1.48% 낮은 26만6000원에 출발한 뒤 장 초반 26만5000원까지 밀려 27만원 아래로 내려감.
16. 따라서 삼성전자가 27만원을 지켰다는 말은 장중 저가가 아니라 종가 기준임.
17. 오전 10시 41분에는 전 거래일보다 1.85% 오른 27만5000원까지 상승했고, 종가는 2500원 오른 27만2500원으로 상승률은 0.93%였음.
18. 배당락으로 밀린 가격을 전날의 5%대 급락 뒤 들어온 반발·저가 매수세가 뒤집었다는 게 언론의 해석임.
반등 해석의 빈칸과 반도체 비교
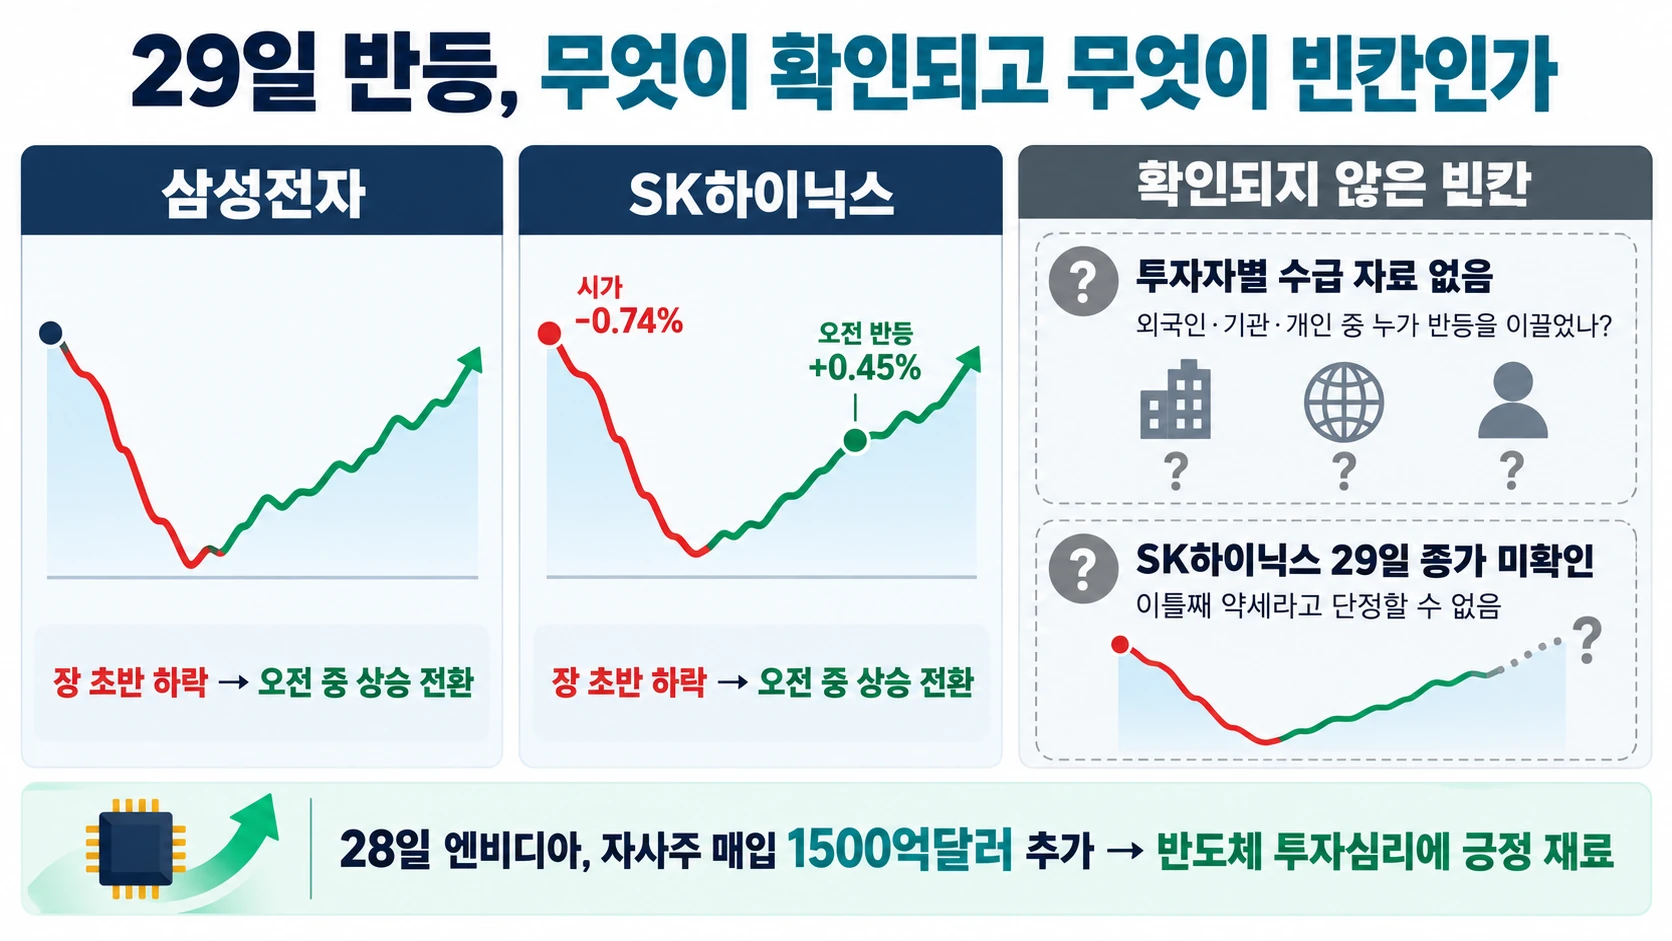
19. 여기서 문제가 보임.
20. 다만 외국인·기관·개인 가운데 누가 반등을 주도했는지 보여 주는 투자자별 수급 수치는 수집 자료에 없음.
21. SK하이닉스도 29일 0.74% 내린 175만5000원에 출발했지만, 오전 10시 41분에는 0.45% 오른 177만6000원으로 반등함.
22. SK하이닉스의 29일 종가는 확인되지 않아 이틀째 약세였다고 단정할 수 없음.
23. 엔비디아가 28일 기존 자사주 매입 계획에 1500억달러를 추가하기로 한 결정도 반도체 투자심리에 긍정적인 재료로 거론됨.
배당 이후 실적과 주주환원 변수
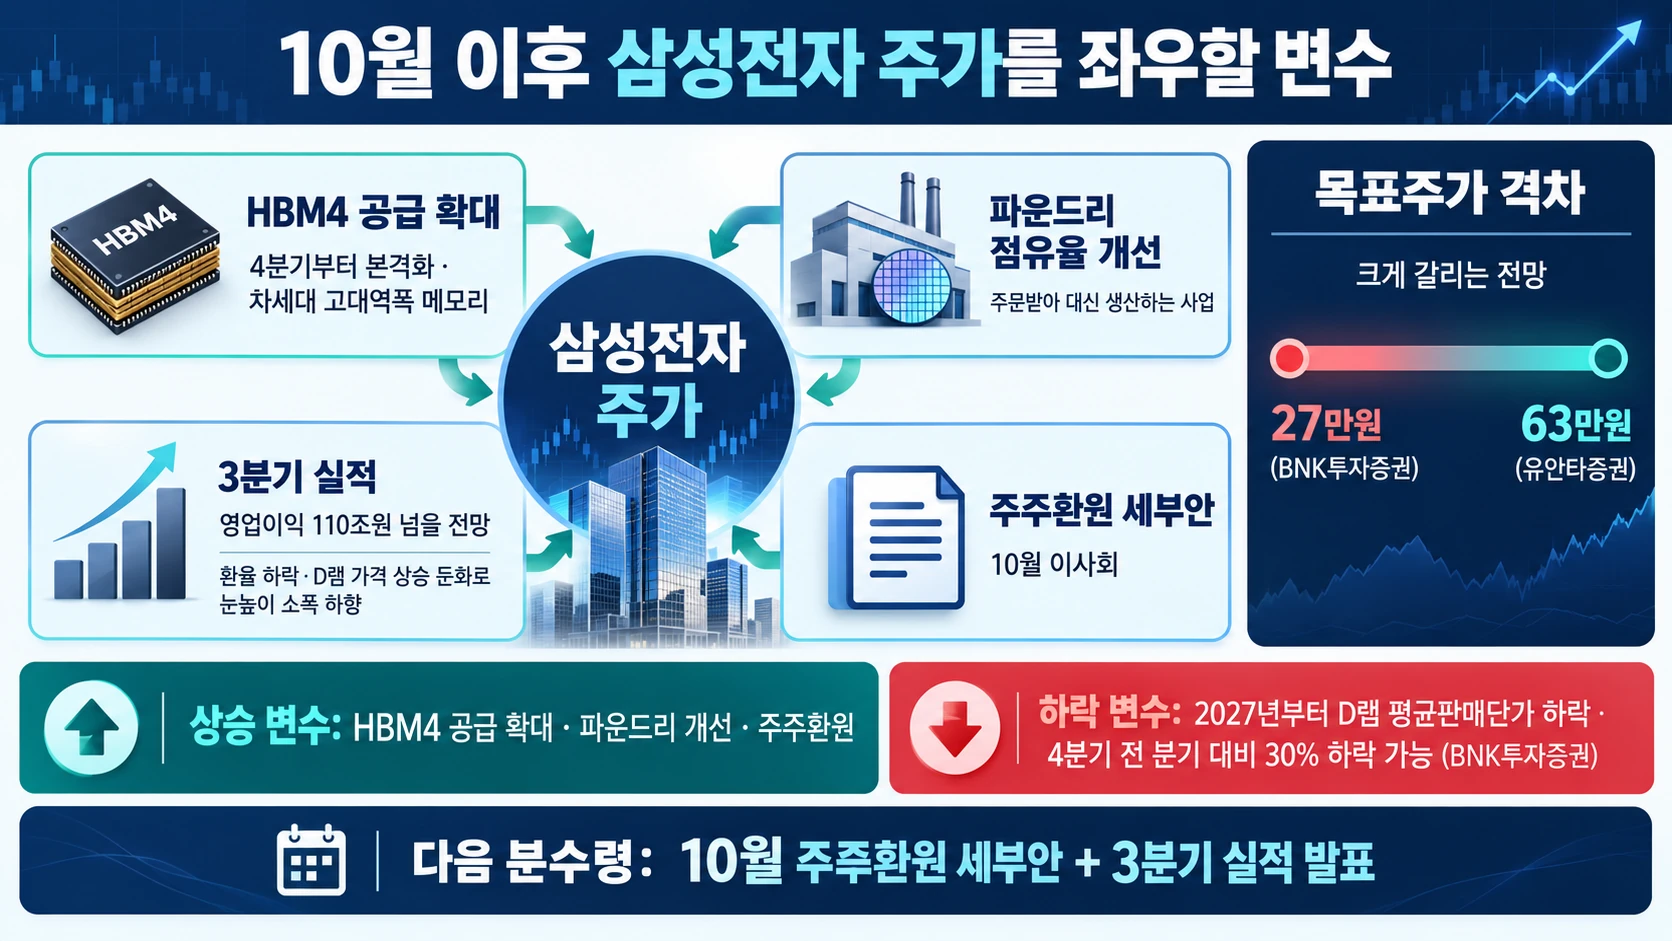
24. 배당 이벤트가 끝나는 10월 이후에는 4분기부터 본격화할 HBM4 공급 확대와 파운드리 점유율 개선이 주가를 좌우할 전망임.
25. HBM4는 인공지능 반도체가 많은 데이터를 빠르게 주고받도록 돕는 차세대 고대역폭 메모리임.
26. 파운드리는 다른 회사가 설계한 반도체를 주문받아 대신 생산하는 사업임.
27. 증권가는 삼성전자의 3분기 영업이익이 110조원을 넘을 것으로 전망함.
28. 원·달러 환율 하락과 범용 D램 가격 상승세 둔화 때문에 실적 눈높이는 당초보다 소폭 낮아지는 중임.
29. 삼성전자 목표주가는 유안타증권 63만원부터 BNK투자증권 27만원까지 크게 갈림.
30. BNK투자증권은 증설 물량이 본격화되는 2027년부터 D램 평균판매단가가 하락해 4분기에는 전 분기보다 30% 떨어질 수 있다고 전망함.
31. 결국 10월 이사회에서 나올 주주환원 세부안과 3분기 실적 발표가 다음 분수령임.
한줄 코멘트. 삼성전자는 배당락일에 26만5000원까지 밀렸지만 27만2500원으로 마감해 가격 회복력을 보여줬음. 그렇다고 배당락 위험이 사라졌거나 상승 추세가 확정됐다고 보기는 어려움. 이제는 예상 배당금보다 HBM4 공급, 파운드리 개선, D램 가격과 실제 실적을 지켜볼 필요가 있음. 목표주가가 27만원과 63만원으로 갈릴 만큼 전망 차이가 커서 투자 판단에도 나쁘지 않은 경계 신호임.
참고한 자료
- 뉴스1 · "100주 갖고 있으면 45만원?"…'역대급 30조' 삼전 배당 막차 D-1 2026-09-27
- 부산파이낸셜뉴스 · "63만원 간다" vs "27만원 추락"…삼성전자 목표주가 두고 증권가 '극과 극' 전망, 왜? 2026-09-25
- 뉴스핌 · [특징주] 삼성전자 2026-09-29
- Daum | 더팩트 · 배당락에도 '빨간불'…삼성전자, 5% 급락 하루 만에 반등
- 비즈니스포스트 · 기아 주가 장중 7%대 하락, 배당락 영향으로 매도물량 쏟아져 2024-03-19
- 리드경제 · 30조 배당 막차에 '우선주 소각' 제안까지… 삼성전자우 쏠림 배경과 변수 < 경제 < 기사본문 2026-09-23
댓글