
2026년 3분기 삼성전자 영업이익이 100조원을 넘을 것이라는 증권가 전망이 나와서 정리해 봅니다. 아직 발표되지 않은 추정 실적이라는 점부터 확인할 필요가 있습니다.
역대 최대 실적을 만든 메모리 효과
1. 출발점은 2026년 7월 발표된 2분기 확정 실적으로, 삼성전자는 매출 171조5천억원과 영업이익 89조5천억원을 기록하며 분기 기준 역대 최대 실적을 달성함.
2. 영업이익은 1분기보다 32조3천억원 늘어 한 분기 만에 56% 증가함.
3. 실적을 끌어올린 중심에는 인공지능 데이터센터 투자 경쟁으로 품귀가 이어진 D램과 HBM이 있으며, HBM은 인공지능 연산에 필요한 데이터를 빠르게 주고받도록 만든 고성능 메모리임.
4. 2026년 7월 조선일보는 D램 등 메모리 가격이 1분기에 전 분기보다 80% 이상, 2분기에 다시 50% 이상 올랐다고 보도했지만 가격 지표와 조사기관을 밝히지 않았고 다른 자료와 기준도 달라, 가격이 급등했다는 흐름만 확인하는 편이 안전함.
5. 메모리를 만드는 웨이퍼는 한정된 피자판과 비슷해서 HBM 조각을 크게 자를수록 범용 D램에 돌아갈 몫이 줄어들며, 실제로 이런 공급 제한이 범용 D램 가격 상승을 이끌었다는 분석이 나옴.
6. 여기서 문제가 보임.
7. 반도체 호황은 완제품에는 원가 상승으로 돌아오는 양날의 칼로, 스마트폰을 맡는 MX·네트워크 사업부는 2분기 7000억원의 영업손실을 냈고 가전과 스마트폰 등을 묶은 DX부문도 8000억원의 영업손실을 기록함. 조선일보는 MX·네트워크 사업부의 손실을 사상 첫 분기 적자라고 보도함.
8. 환율도 이익을 크게 움직임.
9. 2분기 달러 강세는 부품 사업을 중심으로 삼성전자 전체 영업이익을 전 분기보다 약 3조1천억원 늘리는 효과를 냄.
100조 전망의 근거와 핵심 변수
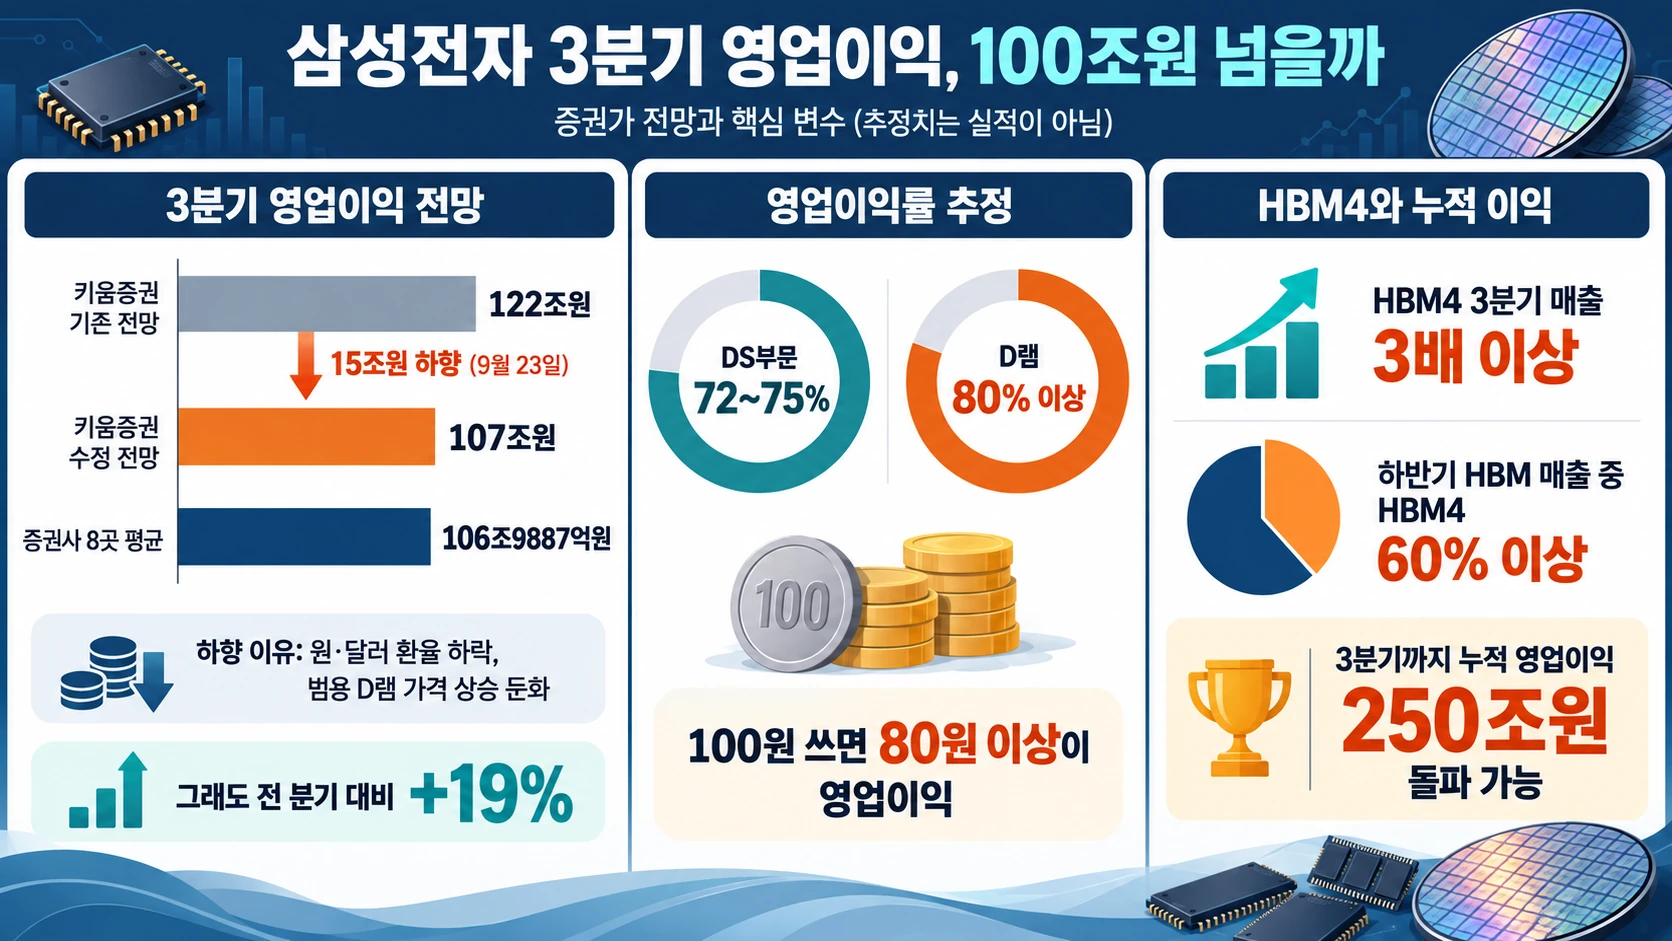
10. 이런 2분기 실적을 바탕으로 증권사 8곳이 예상한 2026년 3분기 평균치는 매출 200조2790억원과 영업이익 106조9887억원이며, 키움증권은 매출 198조원과 영업이익 107조원, 대신증권은 매출 191조원과 영업이익 105조원을 전망함.
11. 추정치는 실적이 아님.
12. 키움증권은 9월 23일 원·달러 평균환율이 예상보다 빠르게 하락하고 범용 D램 가격 상승률도 기대에 못 미칠 것으로 판단해 3분기 영업이익 전망을 기존 122조원에서 107조원으로 15조원 낮춤.
13. 전망을 낮췄는데도 3분기 영업이익은 전 분기보다 19% 늘어난다는 계산이며, 증권가도 환율 하락과 메모리 가격 상승세 둔화를 반영하면서 타이트한 수급이 이어진다고 보고 100조원 이상의 영업이익 예상은 유지하고 있음.
14. 업계는 반도체를 맡는 DS부문의 3분기 영업이익률을 72~75%, HBM과 범용 제품을 합친 D램 영업이익률을 80% 이상으로 추정함. 영업이익률 80%는 독자가 지갑에서 100원을 썼다면 그중 80원 이상이 영업이익으로 남는 셈임.
15. 한겨레가 전한 KB증권의 9월 22일 보고서는 3분기 HBM4 매출이 전 분기보다 3배 이상 늘고, 하반기 HBM4가 삼성전자 전체 HBM 매출의 60% 이상을 차지할 것으로 전망함.
16. 다만 가격이 더 많이 오른 범용 D램의 마진율이 HBM보다 높아 HBM 비중 확대가 메모리 전체 이익률을 소폭 낮출 수 있다는 분석도 있음.
17. 삼성전자의 상반기 영업이익은 1분기 57조2천억원과 2분기 89조5천억원을 합친 146조7천억원이며, 3분기 컨센서스가 실현되면 3분기까지 누적 영업이익은 250조원을 넘게 됨.
사업부별로 엇갈린 실적 전망
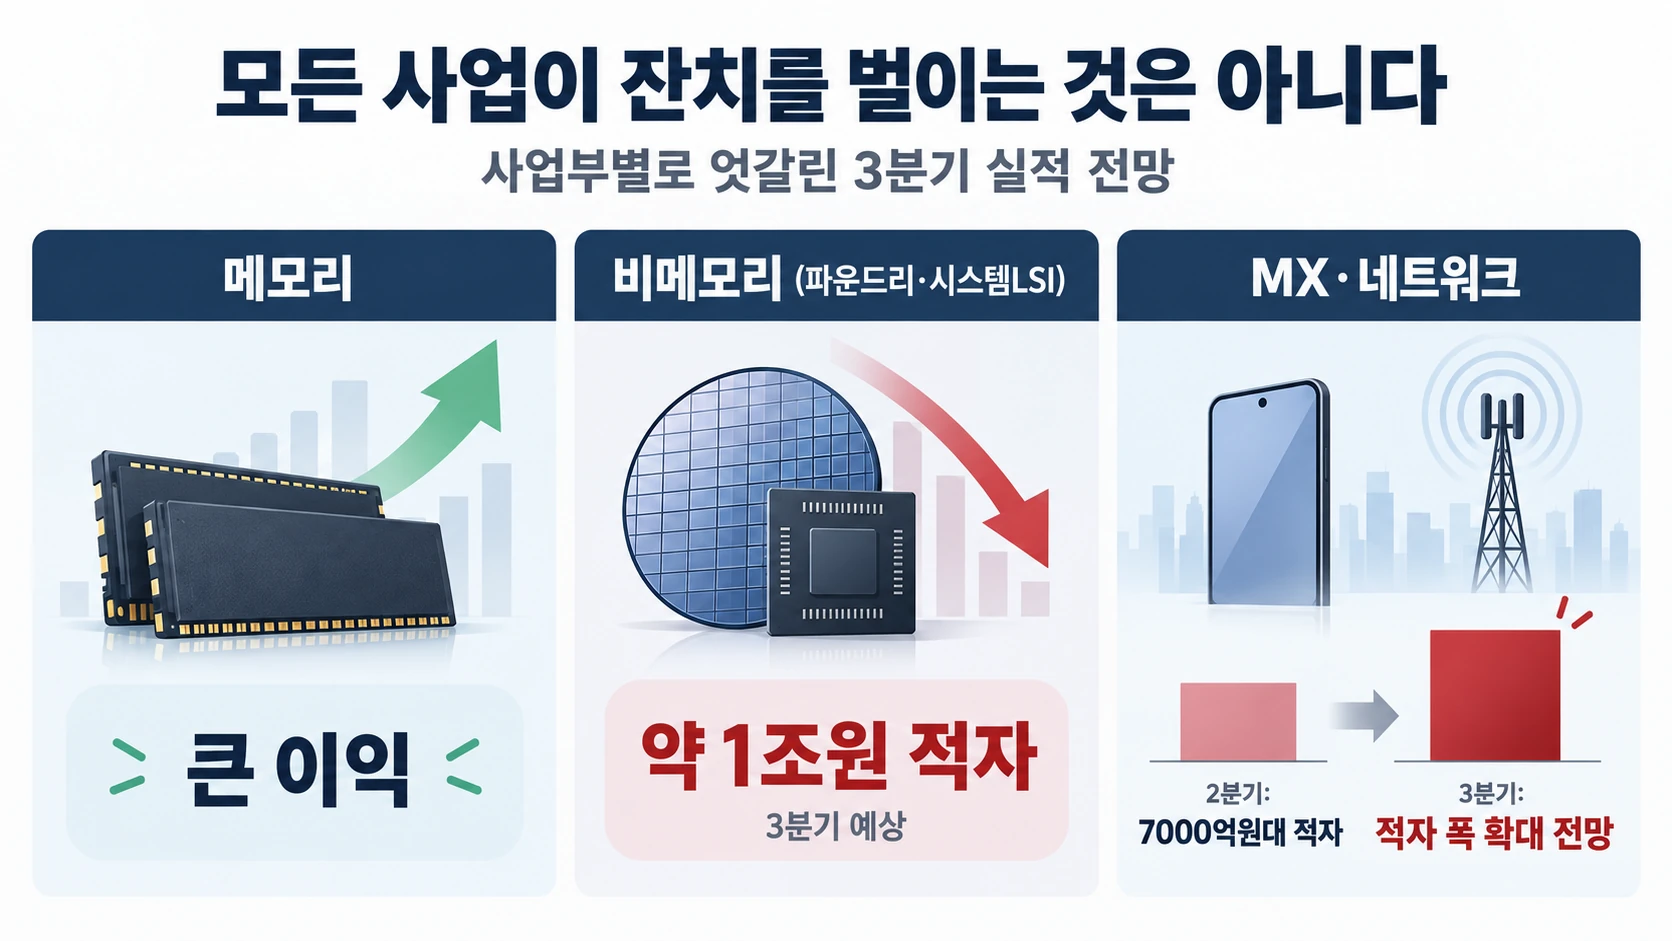
18. 모든 사업이 잔치를 벌이는 것은 아님.
19. 파운드리와 시스템LSI를 포함한 비메모리 부문은 3분기에도 1조원 안팎의 적자를 낼 것으로 예상됨.
20. 2분기에 7000억원대 적자를 낸 MX·네트워크 사업부도 3분기에는 적자 폭이 더 커질 것으로 관측됨.
메모리 호황의 지속 조건과 위험
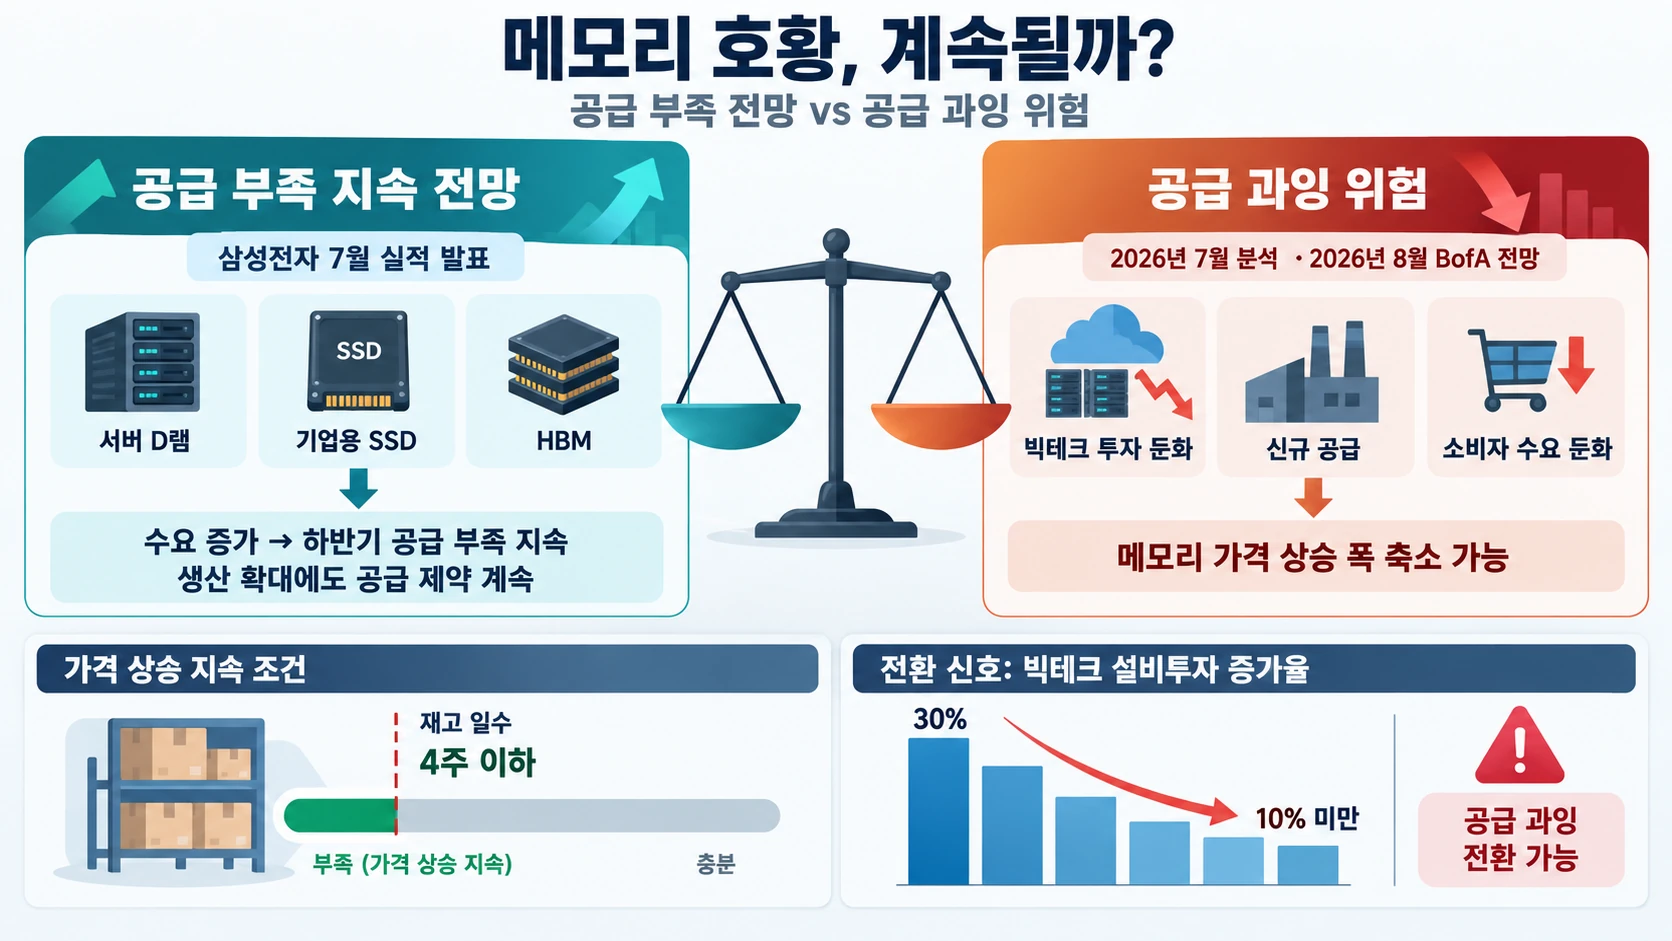
21. 삼성전자는 7월 실적 발표에서 서버 D램·기업용 SSD·HBM 수요 증가로 하반기에도 메모리 공급 부족이 이어지고, 생산 확대 노력에도 공급 제약이 계속될 것으로 전망함.
22. 반대로 2026년 7월 글로벌이코노믹 분석은 빅테크 설비투자 증가율이 30% 수준에서 10% 미만으로 둔화하면 메모리가 공급 과잉으로 돌아설 수 있다고 봄.
23. 같은 분석은 가격 상승세가 이어지려면 제조사와 유통사의 재고 일수가 4주 이하로 유지돼야 한다고 판단함.
24. 2026년 8월 전자신문이 전한 BofA의 전망도 소비자 수요 둔화나 신규 공급이 나타나면 메모리 가격 상승 폭이 점차 줄어들 수 있다고 봄.
한줄 코멘트. 삼성전자 3분기 영업이익 100조원 돌파는 확정된 기록이 아니라 메모리 품귀와 높은 이익률을 전제로 한 증권가 전망임. 관건은 HBM 판매 확대만이 아니라 범용 D램 가격, 원·달러 환율, 빅테크 투자와 재고가 동시에 버텨주는지임. 반도체 초호황과 완제품·비메모리 적자가 함께 움직이는 구조라서 숫자의 크기보다 이익이 얼마나 오래 지속되는지를 지켜볼 필요가 있음.
참고한 자료
- images.samsung.com
- Samsung Newsroom Korea · 삼성전자, 2026년 2분기 실적 발표
- 중앙일보 · 삼성전자, 분기 영업익 첫 100조원 넘나…증권가 107조원 전망 2026-09-27
- 한겨레 · 삼성전자 3분기 ‘영업이익 100조원’ 넘나…또 역대 최대 예측 2026-09-27
- 머니투데이 · "삼성전자, 3Q 예상 영업익 107조…환율·D램 강세 둔화"-키움 2026-09-23
- 연합뉴스 · 삼성전자, 3분기 영업익 첫 100조 넘나…D램 이익률 80% 전망도 2026-09-27
- Daum | 디지털타임스 · “팔수록 남는다”… 삼성전자, 3분기 100조 영업익 노린다 ‘D램 이익률 80%’
- Daum | 조선일보 · 삼성전자 반도체서 89조 넘게 벌었지만 스마트폰 사상 첫 적자
- mbnmoney.mbn.co.kr · [속보] 삼성전자 2분기 영업이익 89.5조…반도체 부문 89.2조 :: 매일경제TV 뉴스
- 미래를 보는 신문 – 전자신문 · BofA “3분기 D램 평균가 25% 상승 전망…2027년까지 호황”
- 글로벌이코노믹 · 'HBM 병목'이 유도한 범용 메모리 폭등… 삼성전자 2분기 18배 깜짝 실적의 명암 2026-07-06

댓글