삼성전자 목표주가가 63만원으로 올라간 뒤 주가는 장중 3% 넘게 빠져서 정리해 봅니다. 목표가가 나온 날과 주가가 하락한 날은 서로 다르다는 점부터 살펴보겠습니다.
AI 메모리 가격 상승과 최대 실적
1. 2026년 4월 2일 업계는 1분기 D램과 낸드 평균판매가격이 전년 동기보다 70~80% 오른 것으로 추정했음. 메모리 반도체는 공장을 돌리는 고정비 비중이 높아 공장 유지비가 비슷해도 평균판매가격이 오르면 추가 매출이 이익으로 빠르게 쌓이는 구조임.
2. 삼성전자는 2026년 2분기 매출 171조5,000억원과 영업이익 89조5,000억원으로 사상 최대 실적을 기록함. 반도체를 맡는 DS부문은 매출 127조5,000억원과 영업이익 89조2,000억원을 냈음.
3. 삼성전자는 제한된 생산능력을 서버 중심 AI 수요에 배정했고 업계 전반의 가격 상승도 실적에 보탬이 됐다고 밝힘.
4. 삼성전자는 7월 30일 하반기에도 서버용 D램·기업용 SSD·HBM 수요가 빨라질 것으로 전망함. HBM은 AI 연산장치 옆에서 대량의 데이터를 빠르게 넘겨주는 고대역폭메모리임.
5. 삼성전자는 모바일과 PC 수요가 일부 둔화돼도 증산 속도보다 AI 메모리 수요가 빨라 공급 부족이 이어질 것으로 봤음.
수요 둔화가 부른 업황 경계론
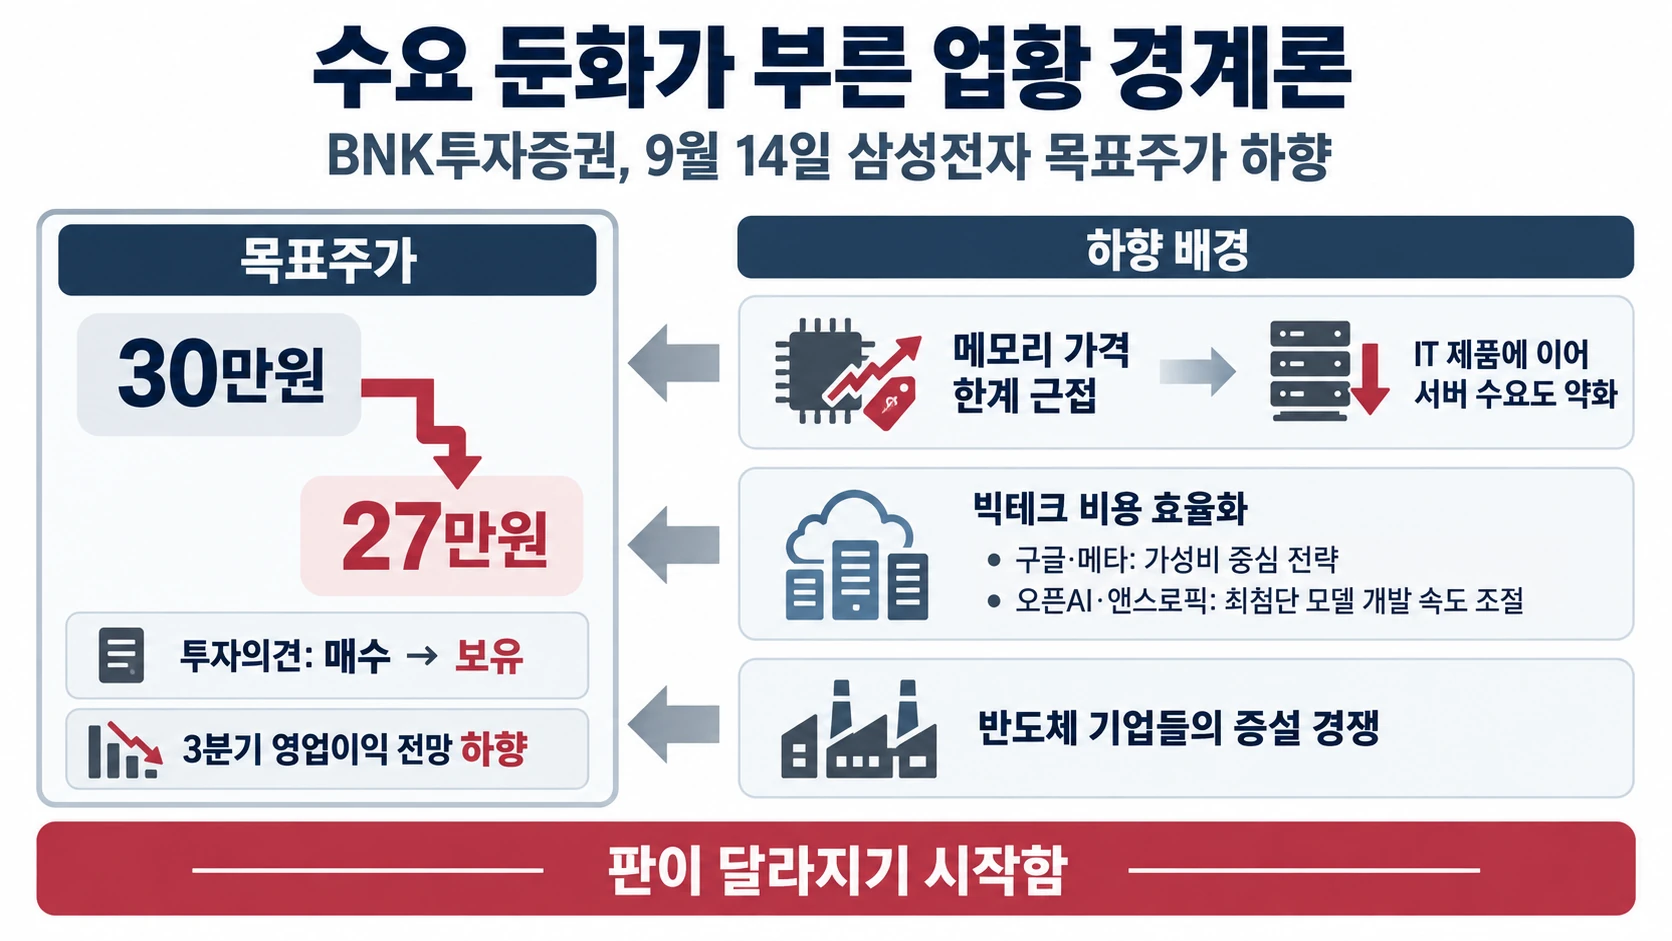
6. BNK투자증권은 9월 14일 수요 둔화와 반도체 기업들의 증설 경쟁을 이유로 삼성전자 목표주가를 30만원에서 27만원으로 낮춤. 투자의견도 매수에서 보유로 내리고 3분기 영업이익 전망을 114조7,000억원에서 108조5,000억원으로 낮춤.
7. 메모리 가격이 한계에 가까워지면서 IT 제품에 이어 서버에서도 비싼 가격을 감당하려는 수요가 약해지고 있다는 판단임.
8. 구글과 메타는 가성비 중심 전략으로 움직이고 오픈AI와 앤스로픽은 최첨단 모델 개발 속도를 조절하고 있다는 진단도 나옴.
9. 판이 달라지기 시작함.
HBM 전환이 만든 구조적 공급난
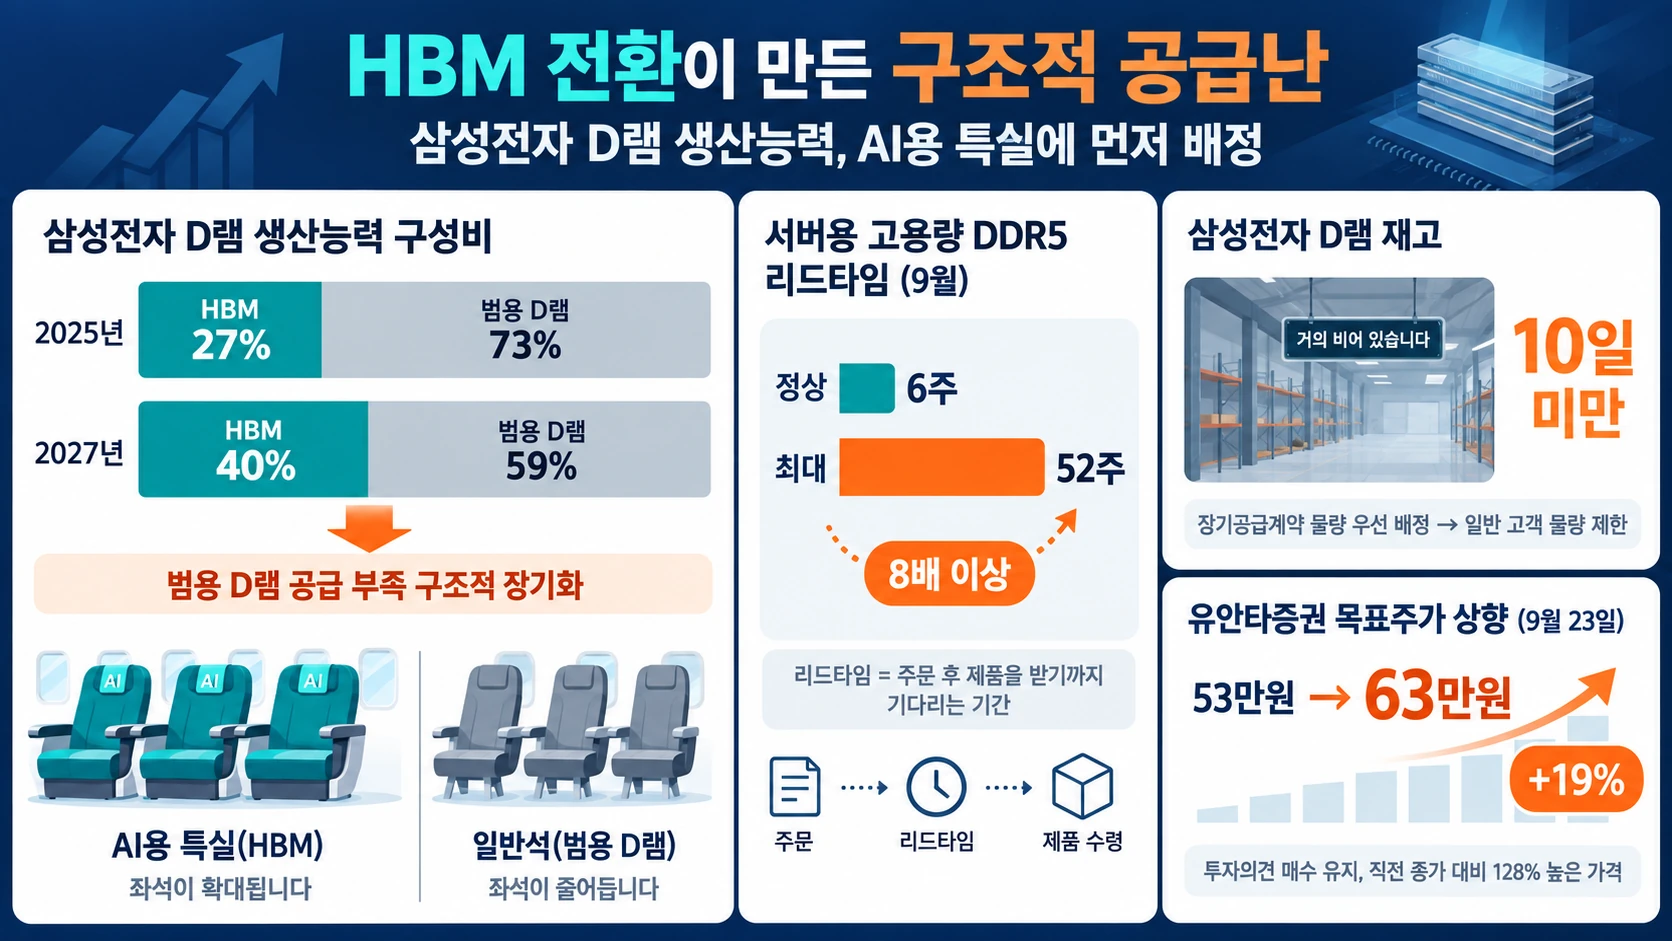
10. KB증권은 삼성전자 D램 생산능력에서 HBM 비중이 2025년 27%에서 2027년 40%로 커지고 범용 D램 비중은 73%에서 59%로 줄어 범용 제품의 공급 부족이 구조적으로 길어질 것으로 전망함. 비유하면 공장 증설분을 AI용 특실에 먼저 내주면서 일반석인 범용 D램 좌석이 부족해지는 상황임.
11. 9월 현재 서버용 고용량 DDR5의 리드타임은 정상적인 6주의 8배가 넘는 최대 52주까지 길어짐. 리드타임은 고객이 메모리를 주문한 뒤 실제 제품을 받기까지 기다리는 기간임.
12. 삼성전자 D램 재고도 9월 현재 10일 미만으로 내려온 상태임. 삼성전자가 대형 클라우드 기업과 맺은 장기공급계약 물량을 먼저 배정하면서 일반 고객이 구할 물량이 제한돼 창고가 비어 있는 것으로 풀이됨.
13. 유안타증권은 9월 23일 삼성전자 투자의견 매수를 유지하고 목표주가를 53만원에서 63만원으로 19% 올림. 63만원은 9월 22일 종가 27만6,500원보다 128% 높은 가격임.
14. 기대의 불이 붙었음.
63만원 목표가의 산식과 이익 전망
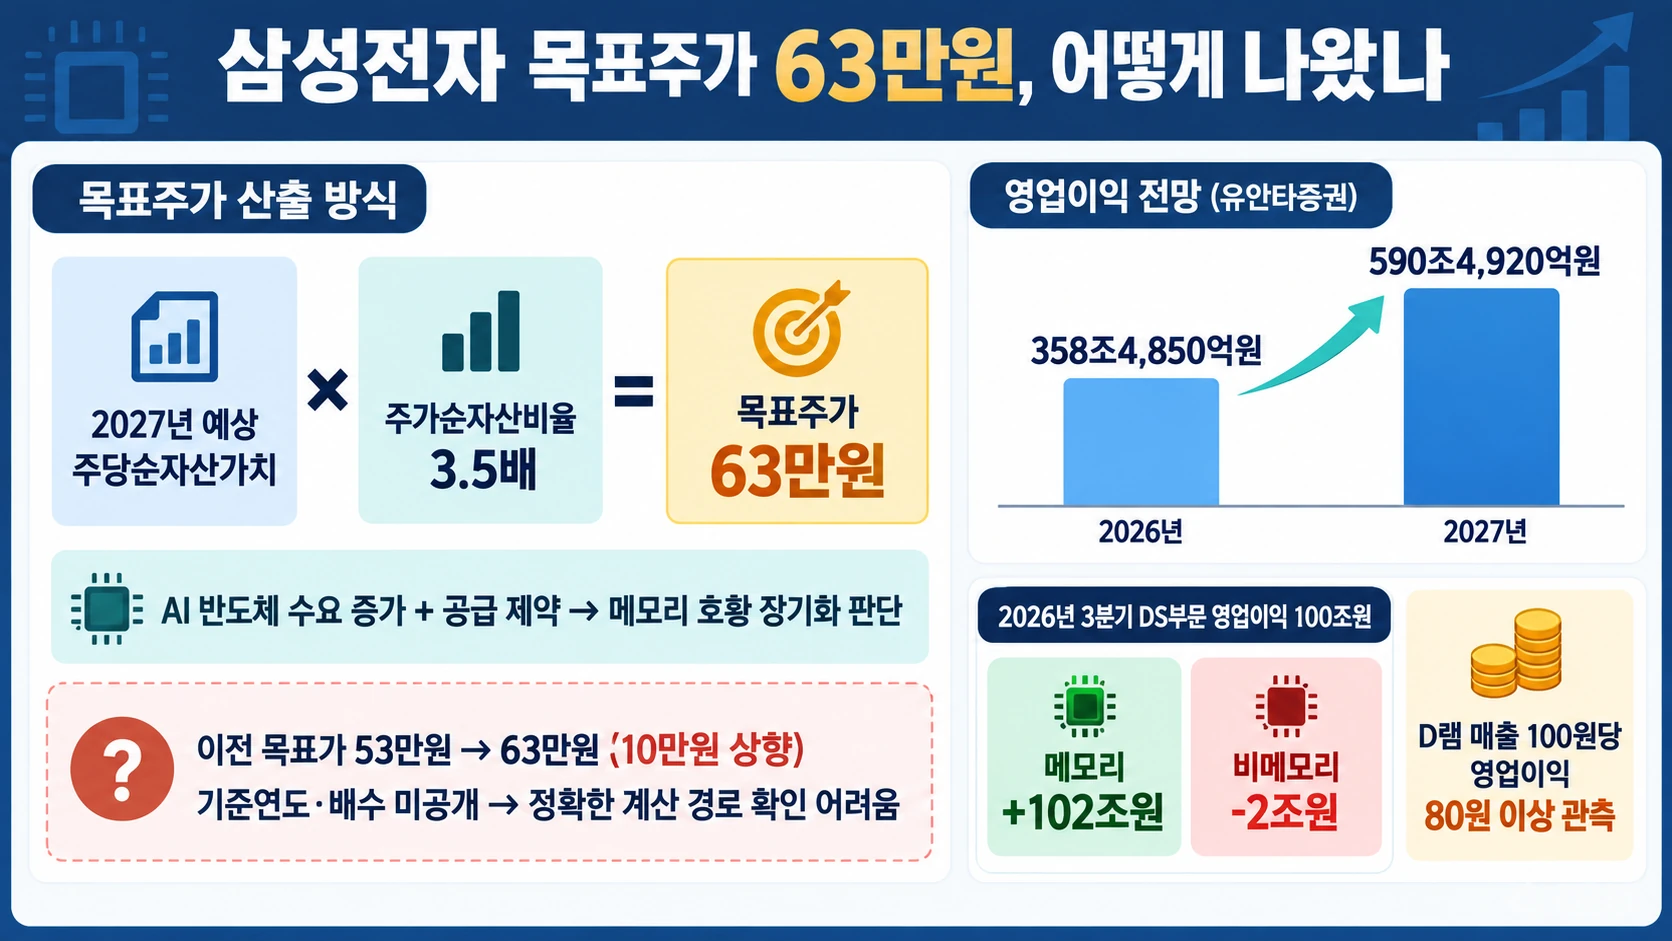
15. 목표주가는 AI 반도체 수요 증가와 공급 제약으로 메모리 호황이 예상보다 오래갈 수 있다는 판단에 따라 2027년 예상 주당순자산가치에 주가순자산비율 3.5배를 곱해 산출됨.
16. 주당순자산가치는 회사 순자산을 주식 수로 나눈 값이고 주가순자산비율은 시장이 그 자산가치에 몇 배를 쳐주는지를 보여주는 숫자임.
17. 다만 이전 목표가 53만원에 적용한 기준연도와 배수가 공개되지 않아 10만원 상향의 정확한 계산 경로는 확인하기 어려움.
18. 유안타증권은 삼성전자 영업이익이 2026년 358조4,850억원에서 2027년 590조4,920억원으로 늘어날 것으로 추정함.
19. 2026년 3분기에는 DS부문 영업이익 100조원 가운데 메모리가 102조원을 벌고 비메모리가 2조원 적자를 낼 것으로 봤음.
20. 업계에서는 3분기 삼성전자 D램이 매출 100원당 영업이익 80원 이상을 남길 수 있다는 관측까지 나옴.
반도체 호황과 완제품 부진의 엇박자
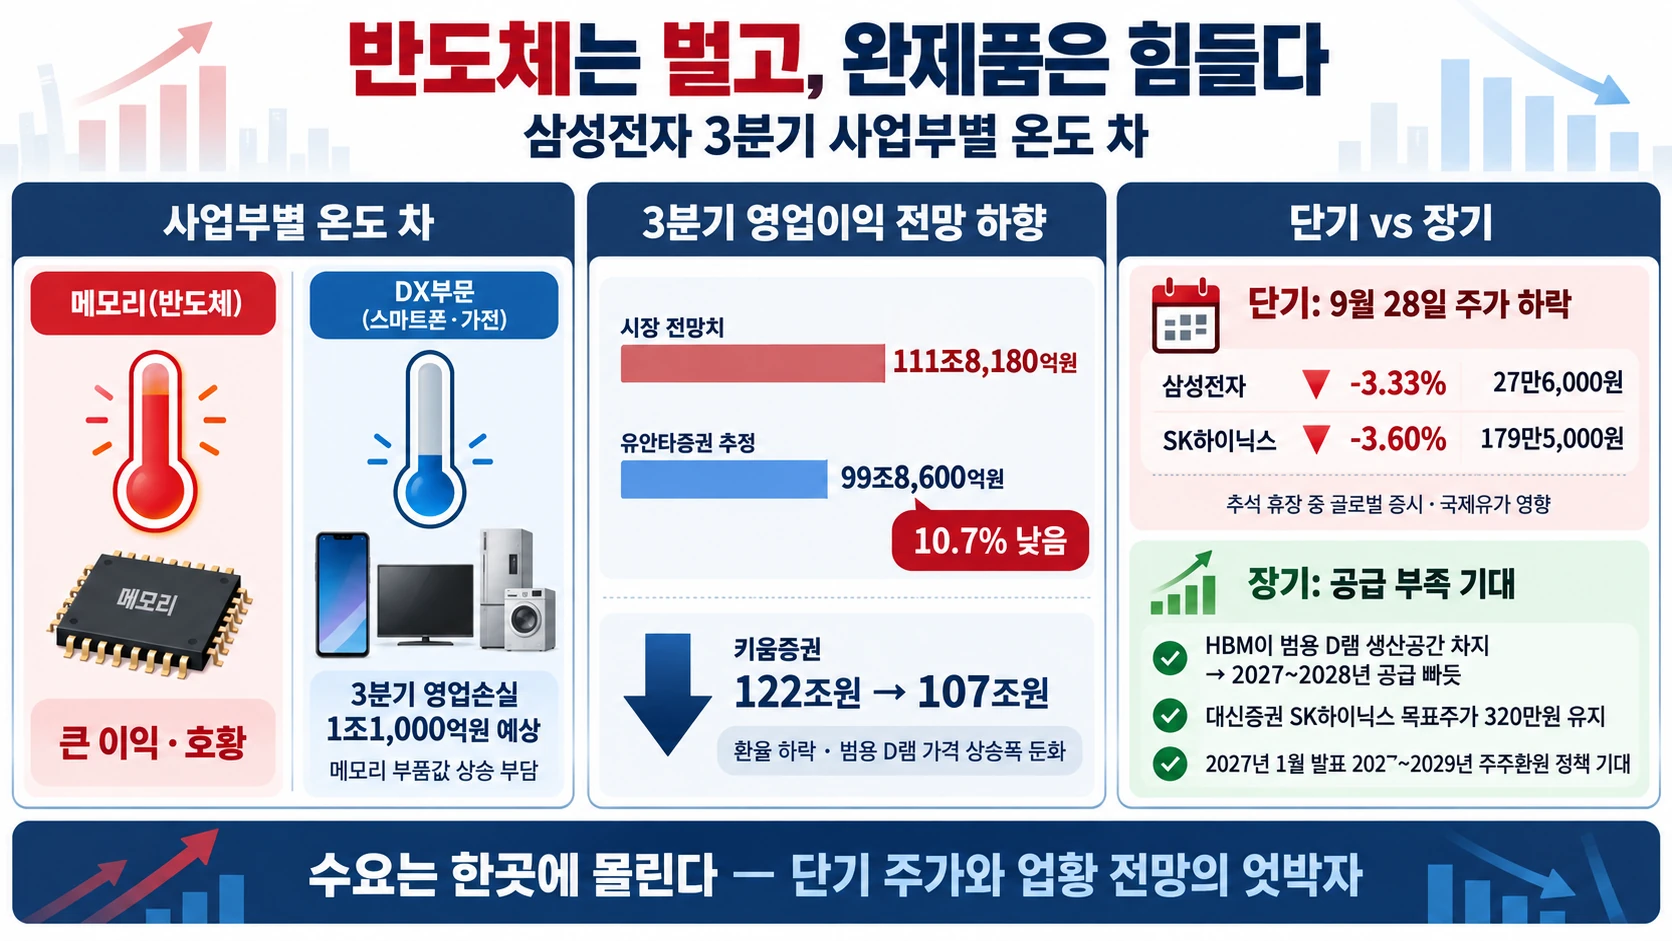
21. 반도체가 벌어도 완제품은 힘듦.
22. 유안타증권은 메모리 부품값 상승으로 스마트폰과 가전을 맡는 DX부문이 3분기 1조1,000억원의 영업손실을 낼 것으로 예상함.
23. 이에 따라 삼성전자 전체 3분기 영업이익 추정치는 99조8,600억원으로 시장 전망치 111조8,180억원보다 10.7% 낮음.
24. 키움증권도 환율 하락과 범용 D램 가격 상승폭 둔화를 반영해 3분기 영업이익 전망을 122조원에서 107조원으로 낮춤.
25. 수요가 한곳에 몰림.
26. 유안타증권은 가격 상승폭이 둔화돼도 HBM이 범용 D램 생산공간을 차지하고 AI 추론용 고용량 메모리 수요가 늘어 2027~2028년까지 공급이 빠듯할 것으로 전망함.
27. 9월 28일 오전 10시 8분 삼성전자는 3.33% 내린 27만6,000원, SK하이닉스는 3.60% 내린 179만5,000원에 거래됨. 이 하락은 9월 23일 목표가 상향과 같은 날 벌어진 일이 아니며 추석 휴장 중 글로벌 증시와 국제유가 흐름의 영향을 받은 것으로 해석됨.
28. 같은 날 대신증권은 SK하이닉스 목표주가 320만원과 매수 의견을 유지해 단기 주가와 업황 전망이 엇갈리는 모습을 보임.
29. 유안타증권은 호황이 길어지면 잉여현금흐름이 커져 2027년 1월 발표 예정인 2027~2029년 주주환원 정책이 더 친화적으로 나올 가능성도 열어둠.
한줄 코멘트. 재고 10일 미만과 최대 52주의 납기만 보면 메모리 업사이클이 당장 끝났다고 보기는 어려움. 다만 목표주가가 27만원과 63만원으로 갈릴 만큼 수요 둔화와 증설 경쟁을 보는 시각차가 큼. 삼성전자 투자자는 하루 3% 하락보다 범용 D램 가격, AI 메모리 수요, 2027~2028년 공급 증가 속도를 함께 지켜볼 필요가 있음.
참고한 자료
- Samsung Global Newsroom · Samsung Electronics Announces Second Quarter 2026 Results
- 매일경제 · 추석 연휴 끝나자 삼전닉스, 3%대 동반 하락…증권가는 “기대해도 좋아” 2026-09-28
- Daum | 이데일리 · "63만원 간다" VS "27만원 하락"…삼성전자 목표주가 온도차
- 더팩트 · 삼성전자, 석 달에 100조 번다?…D램 이익률 80% 전망도 – 경제 | 기사 2026-09-27
- 뉴시스 · KB證 "삼성전자 HMB증설, D램 공급 부족 촉발…가격 상승 효과" :: 공감언론 뉴시스 :: 2026-09-22
- 인사이트 · 삼성전자 목표가 63만원으로 상향… “메모리 업황 정점 예상보다 늦어진다” 2026-09-23
- 뉴스퀘스트 · “메모리가 혼자 다 끌고 간다…삼성전자 3분기 영업이익 100조 폭발, 가전·폰 적자도 압도” < IT/게임 < 산업 < 기사본문 2026-09-23
- 포쓰저널 · 하나증권 "3분기 D램·낸드 가격 예상 웃돈다..글로벌 설비투자 확대" < ICT < ICT·AI < 산업 < 기사본문 2026-09-28
- 뉴스핌 · 'AI발 메모리 수요 폭증'…삼성 2026-04-02
댓글