삼성전자 3분기 잠정실적 발표가 다음 주 코스피의 분수령으로 꼽혀서 정리해 봅니다. 아직 발표 전이라 현재 거론되는 숫자는 실제 실적이 아니라 시장 전망치입니다.
삼성전자 실적과 외국인 수급
1. 삼성전자의 2025년 연간 영업이익은 43조6000억원이었음.
2. 2026년 4월 보도 당시 외국인은 3월부터 4월 3일까지 삼성전자 주식 18조4075억원어치를 순매도했으며, 이는 외국인 전체 순매도의 절반가량이었지만 증권가는 1분기 깜짝 실적이 나오면 외국인이 다시 매수로 돌아설 수 있다고 관측함.
3. 삼성전자는 7월 7일 2분기 연결 잠정실적으로 매출 171조원과 영업이익 89조4000억원을 발표했으며, 2026년 상반기 영업이익은 146조7000억원이었음.
4. 7월 보도 기준 삼성전자와 SK하이닉스는 코스피 시가총액의 절반 이상을 차지해 지수의 쌍두마차로 꼽히지만, 빅테크의 인공지능 투자가 둔화될 것이라는 우려만 생겨도 두 회사의 실적 전망과 외국인 수급이 함께 흔들릴 수 있음.
코스피 7000선의 저항과 변수
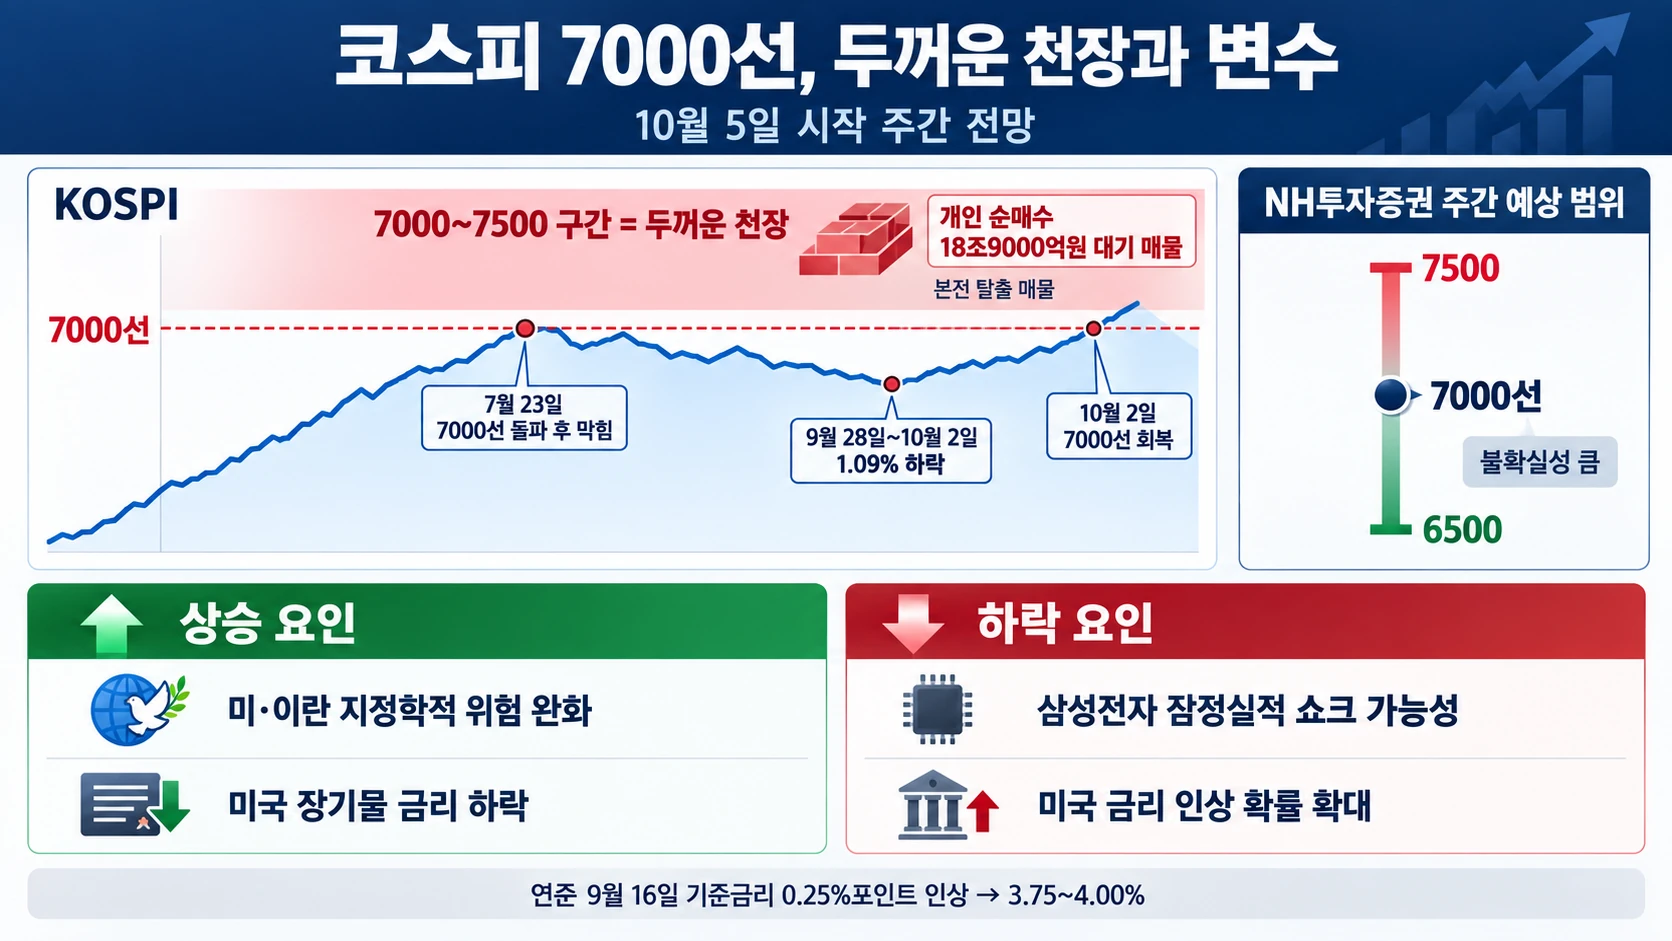
5. 코스피는 7월 23일 종가 7096을 기록한 뒤 7000선의 벽에 막혔으며, 9월 초 키움증권 추정으로 7000~7500 구간에는 개인 순매수 18조9000억원이 쌓여 있어 지수가 오를 때마다 본전 탈출을 노리는 매물이 나오는 두꺼운 천장과 비슷한 구조임.
6. 연준은 9월 16일 미국 기준금리 목표 범위를 0.25%포인트 올려 3.75~4.00%로 정했으며, 금리가 오르면 미래 이익의 현재 가치가 낮아져 성장주 주가에 부담을 줄 수 있고 달러 강세로 이어지면 외국인의 코스피 수급에도 영향을 줄 수 있음.
7. 최근 코스피는 숨을 고르며 9월 28일부터 10월 2일까지 77.18포인트인 1.09% 하락해 7003.74로 마감함.
8. 주 첫날 7000선 아래로 내려갔지만 10월 2일 반등하며 다시 7000선을 회복함.
9. NH투자증권은 10월 5일 시작 주간의 코스피 예상 범위를 6500~7500으로 제시했으며, 상단과 하단의 차이가 1000포인트에 달할 만큼 불확실성이 큰 전망임.
10. 상승 요인은 미·이란 지정학적 위험 완화와 미국 장기물 금리 하락이며, 하락 요인은 삼성전자 잠정실적 쇼크 가능성과 미국 금리 인상 확률 확대임.
낮아진 3분기 실적 기대치
11. 여기서 문제가 보임.
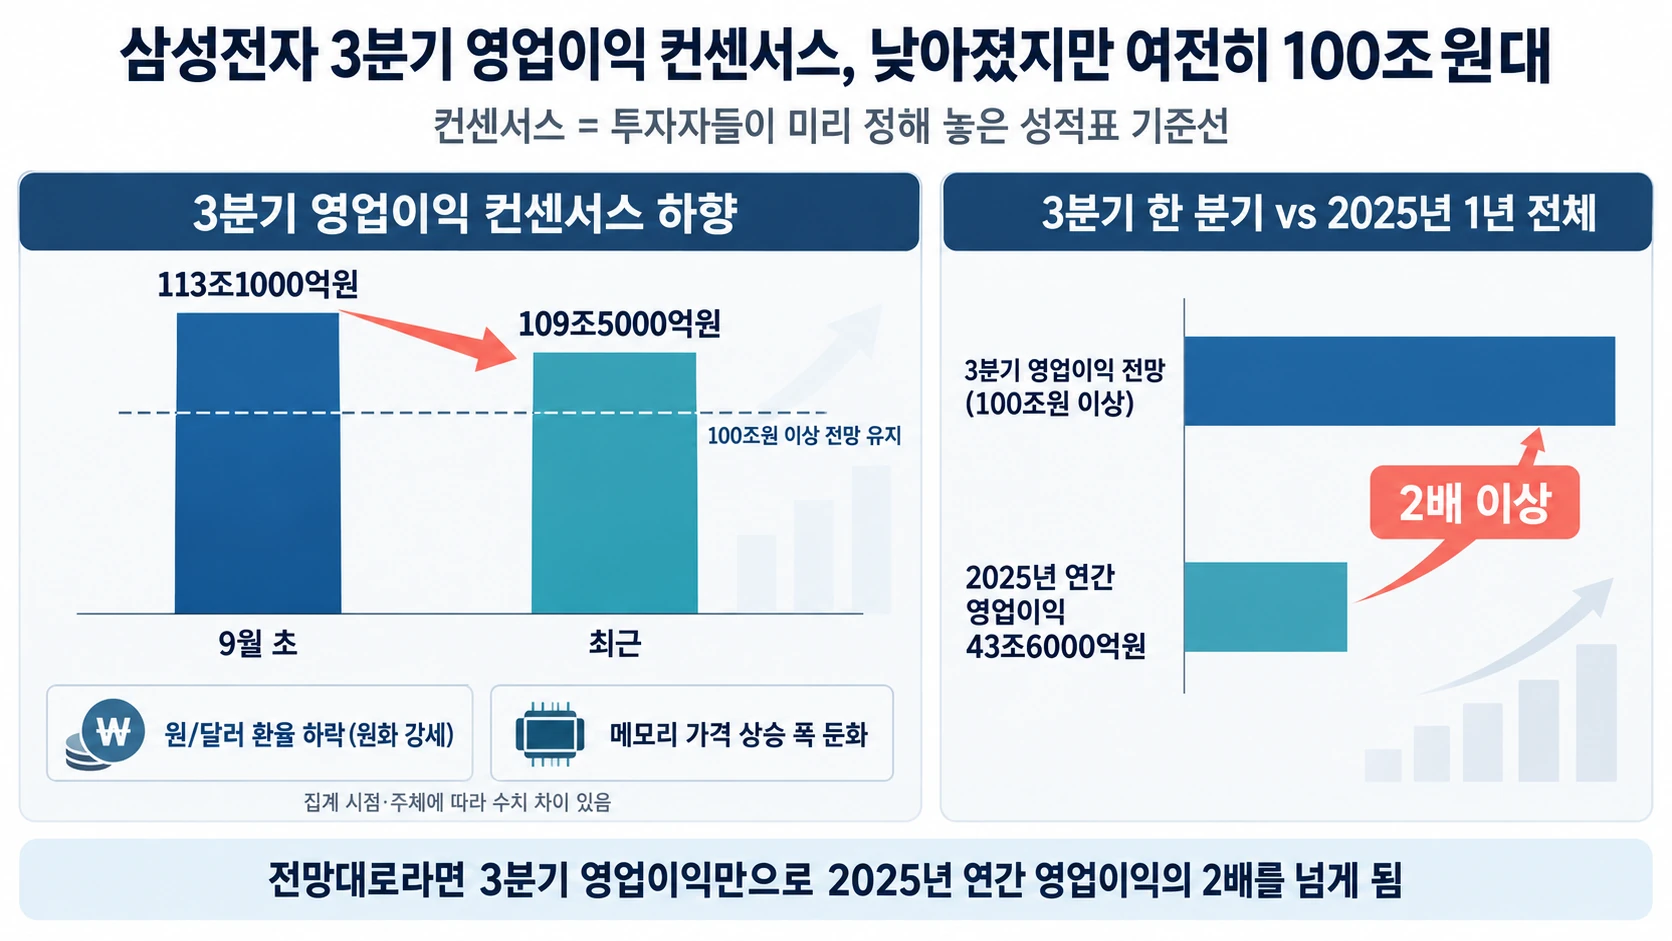
12. 핵심은 삼성전자이며, 시장의 영업이익 컨센서스는 투자자들이 미리 정해 놓은 성적표 기준선임.
13. 이투데이 보도 기준 삼성전자 3분기 영업이익 컨센서스는 9월 초 113조1000억원에서 109조5000억원으로 낮아졌으며, 단기 원화 강세가 원인으로 지목됐지만 집계 시점과 주체에 따라 수치는 차이가 있음.
14. 원/달러 환율 하락과 메모리 가격 상승 폭 둔화가 반영됐지만 100조원 이상 전망은 유지되고 있음.
15. 전망대로라면 3분기 영업이익만으로 2025년 연간 영업이익 43조6000억원의 2배를 넘게 됨.
메모리와 HBM의 이익 엔진
16. 실적의 엔진은 메모리임.
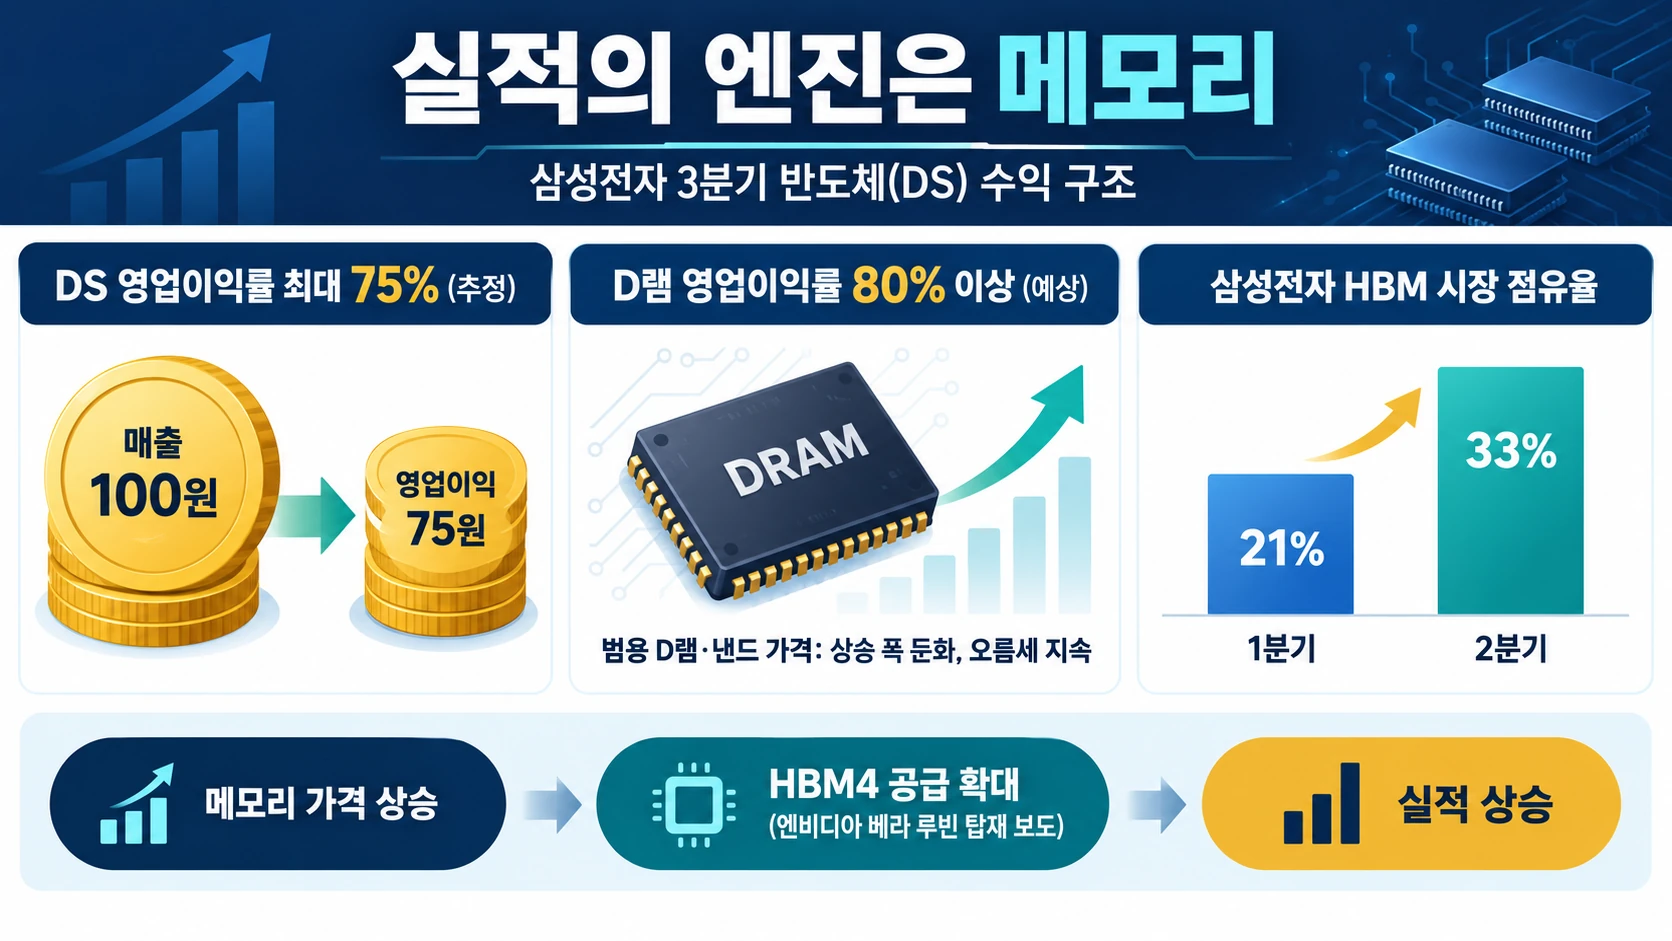
17. DS는 반도체를 담당하는 사업부로 3분기 영업이익률이 72~75%로 추정되며, 이는 매출 100원당 영업이익이 72~75원 남는다는 의미임.
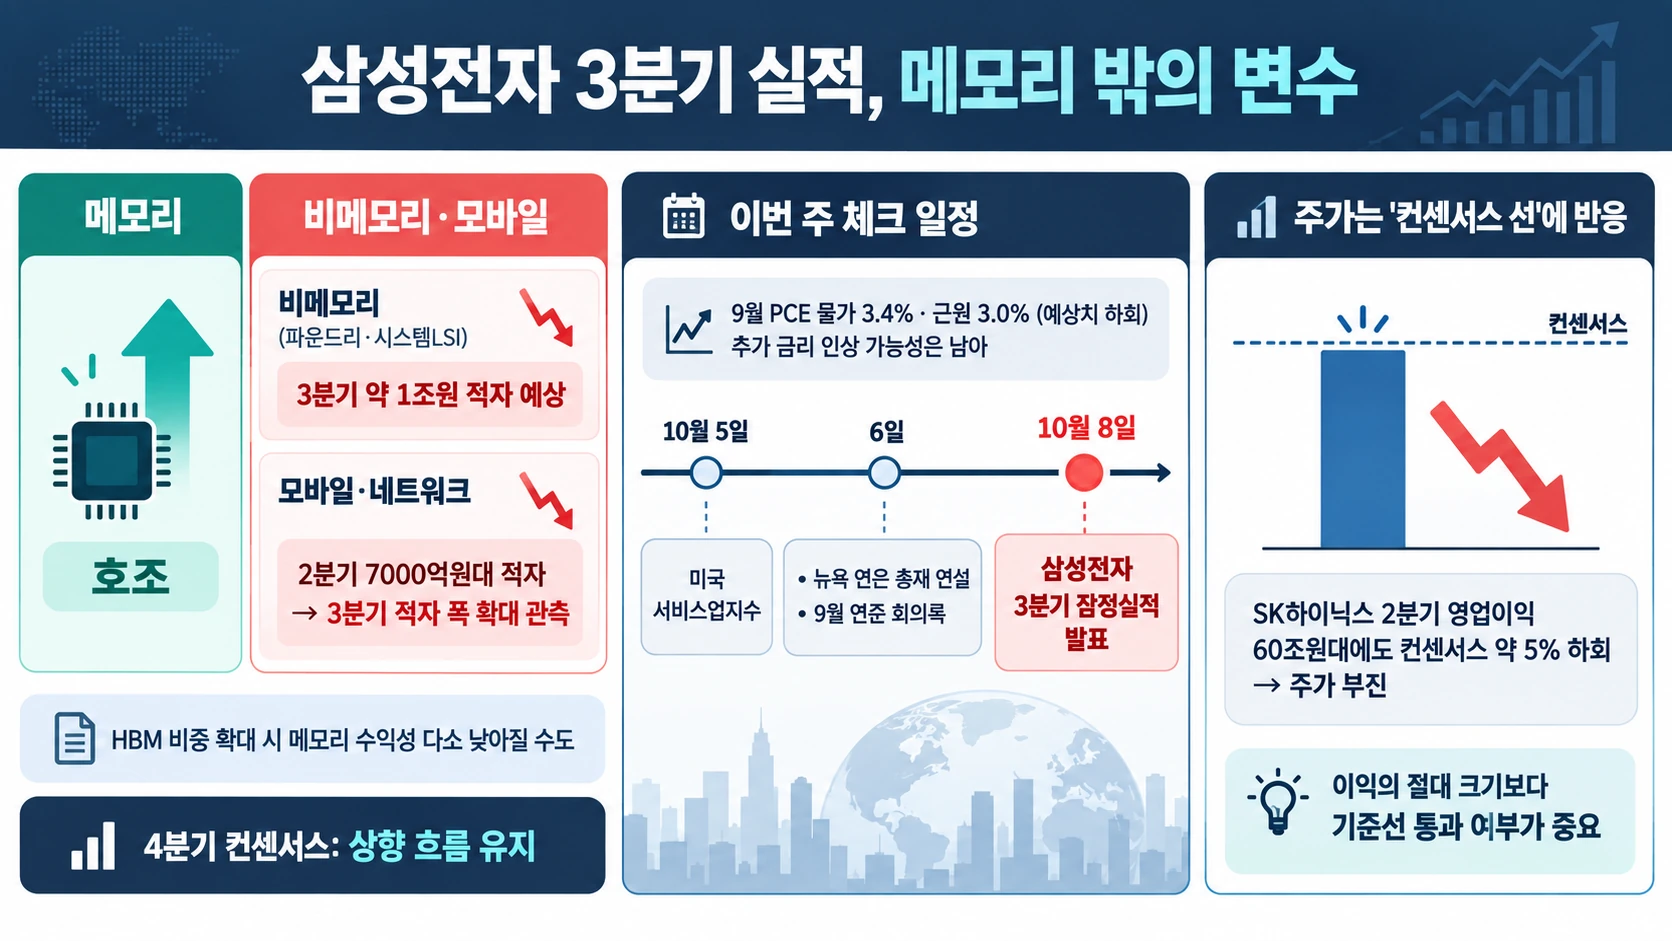
18. 그중 D램 영업이익률은 80%를 넘을 것으로 예상되며, 범용 D램과 기업용 저장장치에 쓰이는 낸드 가격은 상승 폭이 줄었지만 오름세를 이어감.
19. 인공지능 연산용 고성능 메모리인 HBM 판매도 확대된 것으로 분석됐으며, 삼성전자의 HBM 시장 점유율은 1분기 21%에서 2분기 33%로 상승함.
20. 삼성전자 HBM4는 엔비디아가 하반기에 출시하는 베라 루빈에 탑재될 것으로 보도됐으며, HBM4 공급 제약이 커지면서 반도체 가격이 추가로 오를 가능성도 제기됨.
비메모리 적자와 실적 발표 변수
21. 판이 달라지기 시작함.
22. 모든 사업이 좋은 것은 아니며, 반도체 위탁생산인 파운드리와 시스템LSI를 포함한 비메모리 부문은 3분기에도 1조원 안팎의 적자가 예상됨.
23. 2분기에 7000억원대 적자를 낸 모바일·네트워크 사업부는 3분기 적자 폭이 더 커질 것으로 관측됨.
24. 범용 D램의 마진이 HBM보다 높아진 상황에서 HBM 비중을 늘리면 메모리 수익성이 다소 낮아질 수 있다는 지적도 있음.
25. 4분기 영업이익 컨센서스는 120조8000억원으로 3분기와 달리 상향 흐름을 유지하고 있음.
26. 삼성전자는 10월 8일 3분기 잠정실적을 발표할 예정임.
27. 미국에서는 9월 개인소비지출 물가가 3.4%, 근원 물가가 3.0%로 예상치를 밑돌았지만 추가 금리 인상 가능성은 남아 있음.
28. 10월 5일 미국 서비스업지수, 6일 뉴욕 연은 총재 연설과 9월 연준 회의록도 증시 변수가 됨.
29. SK하이닉스는 2분기 영업이익이 60조원대였지만 매출과 영업이익이 컨센서스를 약 5% 밑돌자 주가가 부진했으며, 주식시장은 이익의 절대 크기보다 미리 그어 놓은 컨센서스 선을 넘었는지를 더 민감하게 볼 수 있음.
한줄 코멘트. 삼성전자 영업이익이 100조원을 넘는지만 보면 핵심을 놓칠 수 있음. 10월 8일 발표치가 낮아진 기대치와 비교해 어느 방향으로 나오는지가 코스피 수급의 열쇠임. 7500은 가능한 예상 범위의 상단일 뿐 확정된 목적지가 아니며, 삼성전자 실적과 미국 금리 변수를 함께 지켜볼 필요가 있음.
참고한 자료
- 연합뉴스 · 삼성전자, 3분기 영업익 첫 100조 넘나…D램 이익률 80% 전망도 2026-09-27
- 이투데이 · [주간증시전망] 다음주 코스피 6500~7500 전망⋯‘삼성전자 실적’이 분수령 2026-10-03
- Daum | 메트로경제 · 美-이란 전쟁발 외국인 매도 장기화 우려… 코스피 외국인 비중 36%로
- Daum | 아주경제 · [심층분석] '7천피의 벽'에 막힌 코스피…'90조 매물장벽', '외국인 수급한계', '금리'가 원인?
- 더퍼블릭 · [집중분석] 코스피 폭락, ‘어제의 매도자가 오늘의 매수자’가 되는 역설 < 기획특집 < PUBLICVIEW < 기사본문 2026-07-17
- happist.com · FOMC가 끝났다 — 3년 만의 금리 인상, 투자자는 무엇을 봐야 하나
- Samsung Newsroom Korea · 삼성전자, 2026년 2분기 잠정실적 발표
- Board of Governors of the Federal Reserve System · Federal Reserve Board
댓글